新黄河记者:苏冉
“牙膏第一股”两面针又有高管离职了。9月2日,公司发布公告称,因控股股东已变更为广西国控资本运营集团有限公司,根据相关调整安排,董事长周云祥等6人,已于9月1日集体离任。此番人事调整距离8月26日总经理换人仅过去一周。彼时龚慧泉刚卸任总裁,由刘才富接棒。
而就在公告发布前不久,两面针刚刚发布一份营收下滑的半年报。财报显示,公司在上半年卖掉了7.12亿支旅游牙膏,对应营业收入为6104.62万元,折算下来单支售价约9分钱,毛利率仅7.69%左右。对此,两面针坦言"因酒店用品相关业务收缩、市场需求下滑、行业竞争加剧等多重因素叠加",公司上半年归母净利润亏损468.12万元,扣非归母净利润同比盈转亏,意味着核心主营业务盈利能力有所下滑。
控股股东变更致多名董事辞职,已连续多年业绩承压
两面针董事会高管为何集体离职?
梳理时间线,实际上这一轮高层大换血,早在今年3月份就已埋下伏笔。
3月31日,两面针公告称,公司原控股股东柳州市产业投资发展集团及其一致行动人,与广西国控资本运营集团签署《股份转让协议》,将合计持有的1.54亿股股份转让给广西国控,占公司总股本的28%。
交易完成后,两面针控股股东将由柳发集团变更为广西国控,实际控制人也从柳州市国资委,升级为广西国资委。在公司实控人从地市级国资平台“升格”为自治区级国资平台后,省级国资的入主也给公司带来更强的资源整合预期。
在上述背景下,此次董事会成员集体辞职并非“引咎”,而是该公司控股股东变更后的人员大换血。
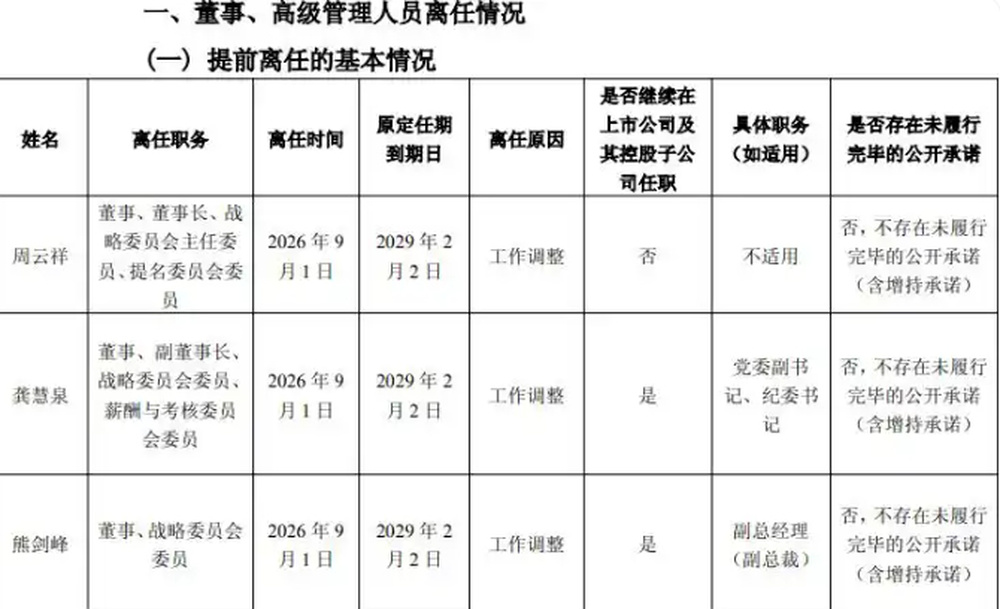
公告显示,因控股股东已变更,根据公司治理工作需要及相关调整安排,近日部分董事、高级管理人员提出了辞职申请。董事长周云祥、副董事长龚慧泉、董事熊剑峰、刘瑰、孙雪东以及副总裁杨玲,于9月1日因工作调整集体离任。
而在一周前的8月26日,两面针还发布了关于高级管理人员离任暨聘任高级管理人员的公告,龚慧泉卸任总经理(总裁),由刘才富接棒。
企查查显示,两面针前身为1941年成立的亚洲枧厂等私营肥皂厂,1978年组建柳州市牙膏厂,2004年在上海证券交易所上市,成为国内牙膏行业首家上市企业,总部位于广西柳州。
相较董事会人事变动,有“日化第一股”及“牙膏第一股”之称的两面针,已连续多年业绩承压。
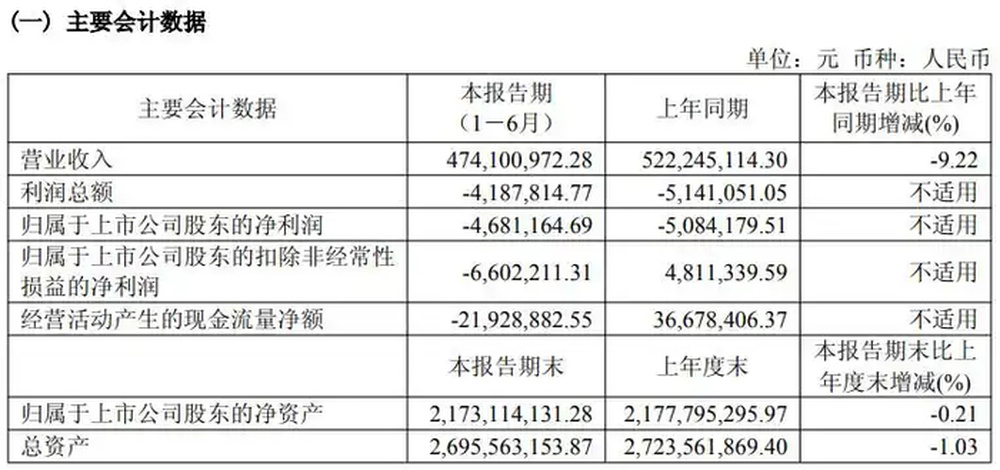
2025年营业收入10.63亿元,同比增长0.9%;归母净利润984.61万元,同比大幅下滑87.86%;扣非净利润427.98万元,同比下降52.17%。2026年中报显示,公司营业收入为4.74亿元,同比下降9.22%;归母净利润自去年同期亏损508万元变为亏损468万元;扣非归母净利润亏损660万元,同比盈转亏,意味着公司核心主营业务盈利能力有所下滑。
值得一提的是,长期以来,两面针研发费用率一直保持在1.5%左右。相比之下,牙膏市场的后来者则发展出越来越多的功能性产品,中药、护龈、抗敏、美白等卖点不断细分,消费者的选择也越来越多。2026年上半年,两面针投入研发费用942万元,占营业收入的1.8%,比去年同期增长了1.08%。但是同一时期,云南白药的研发费用高达2.17亿元,同比增长27.13%,两者在投入规模上仍存在较大差距。
9分钱一支的旅游牙膏越卖越亏,回归家用牙膏依旧困难重重
事实上,两面针的主营业务困局,早已超越了单纯的盈利问题,而是呈现出业务结构单一、渠道布局滞后、竞争优势丧失的系统性危机。
两面针长期依赖日化与医药双板块布局,但两大板块均存在明显短板,未能形成协同效应。日化板块作为核心主业,以口腔护理产品、个人洗护品、酒店日用品为主,核心品牌包括两面针、沐兰泽、芳草等,但产品结构单一,缺乏差异化竞争力。
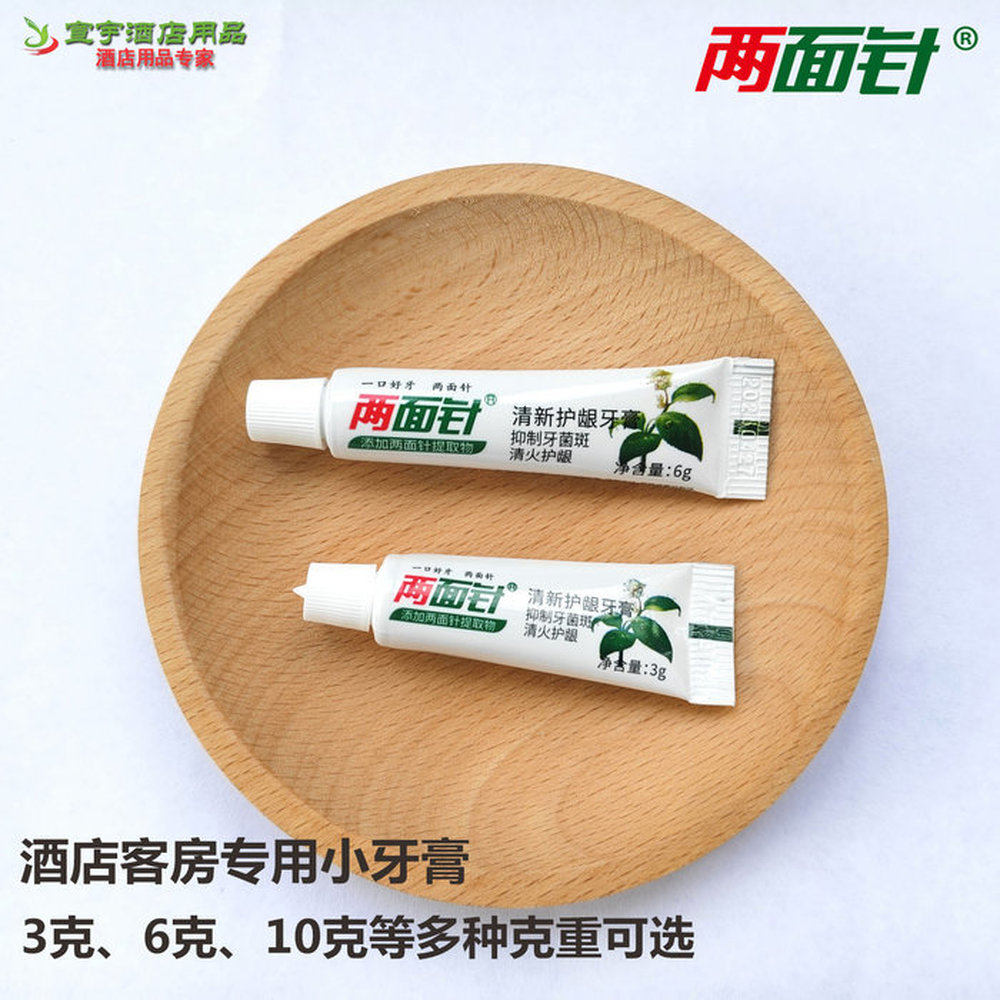
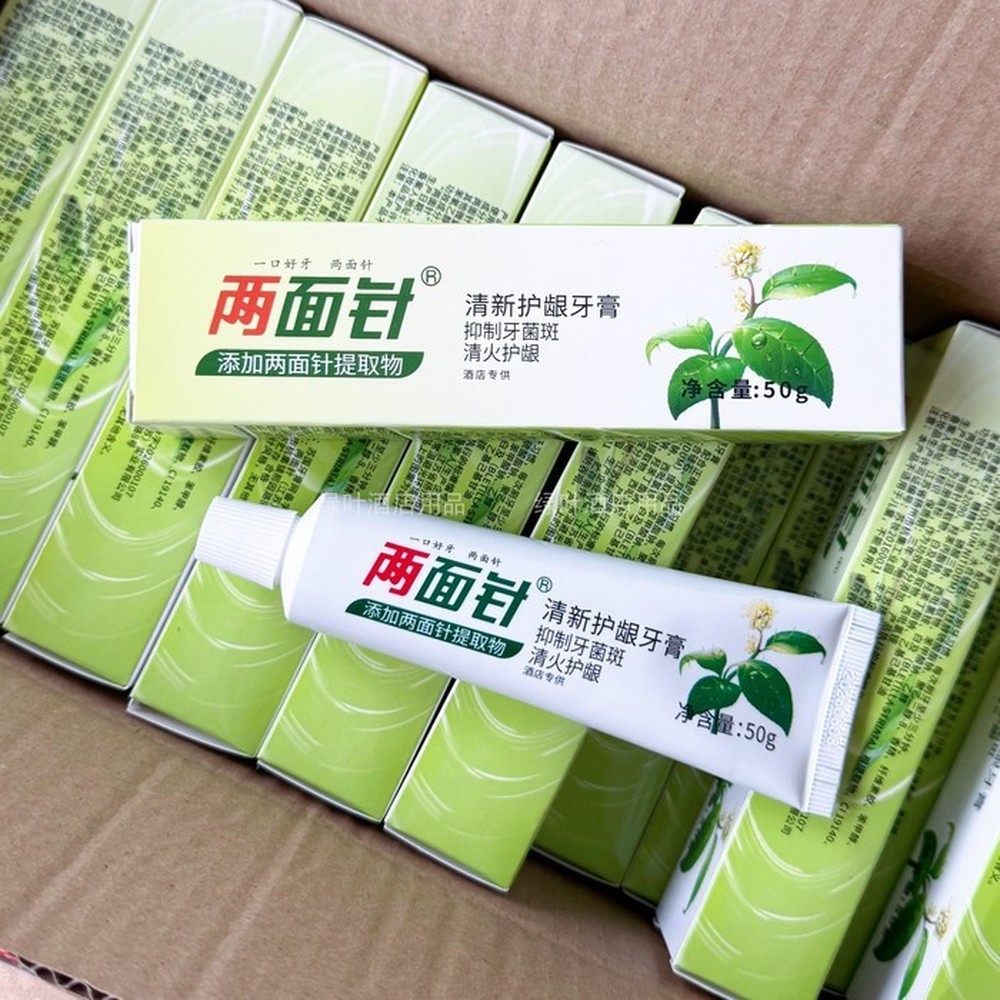
一个典型案例是,今年上半年,两面针卖出了7.12亿支旅游牙膏,营业收入为6104.62万元,折算下来单支售价约9分钱,毛利率仅7.69%左右。值得关注的是,如此售价在两面针身上几乎维持了十年时间。
实际上,早在2000年,两面针就已布局旅游牙膏业务。并且,旅游牙膏销量一直从2015年的9.8亿支上涨到2024年的近16亿支。尽管后来逐渐失去家用牙膏的市场占有率,两面针依然在酒店渠道占据了头部位置。
不过,销量涨得猛,利润却很薄。根据公司对2024年年报问询函的回复,2023年至2024年旅游牙膏的销售单价约0.09元/支,而同期家用牙膏单价约4.5元/支,两者差距悬殊。 这也解释了为什么两面针旅游牙膏卖得越多,整体盈利压力反而越大。
不仅如此,当前酒店用品业务收缩,市场进入存量时代,新开酒店减少,酒店方也在压缩日耗品开支。此外,行业竞争加剧,云南白药、田七、舒客等品牌都在布局酒店牙膏渠道。
对此,两面针方面直言,报告期内,公司亏损主要系子公司江苏实业公司上半年酒店用品业务收缩,市场需求下降,行业竞争加剧等多重因素叠加,导致公司整体业绩承压及公司利息收入减少所致。
业内专家认为,两面针目前主要布局旅游牙膏业务,然而这一领域发展空间很小,利润低,没有溢价。对于两面针来说,想要提振业绩拿回市场份额,最终还是要迈入C端,发展家用牙膏。
中国口腔清洁护理用品工业协会发布的数据显示,100g/支的标准规格下,经济型牙膏每支价格在7元以下,市场份额为16%;中档牙膏每支价格7.1至15元,市场份额为48%;高端牙膏每支价格在15元以上,市场份额为36%。
昔日,在家用牙膏市场,两面针是比肩佳洁士、高露洁的存在。现在,主流线下渠道,两面针系列产品已经鲜有踪迹。
战略专家建议,在毛利率较低的现状下,单纯降本空间有限。核心是利用国资背书,强化“中药口腔护理”的心智,完成品牌视觉和产品线的年轻化改造,重塑品牌溢价。
此外,公司2026年上半年经营现金流已由正转负,叠加行业竞争加剧,主业盈利修复仍有较大不确定性。分析人士认为,两面针应通过优化产品结构,缩减低效业务,集中资源在牙膏核心品类上,甚至不排除在国资指导下弱化酒店牙膏业务。
编辑:吕冰 校对:汤琪