10月30日晚间,长鑫科技举行2026年第三季度业绩说明会。会上,公司管理层表示,目前公司长协相关工作进展顺利,已与多家头部客户协商长期供货协议,锁定中长期确定性需求。在供求延续紧缺与精益制造的双重支撑下,公司预计第四季度毛利率将继续保持稳定。
头部客户长协顺利推进
百亿预付款印证确定性需求
长鑫科技管理层在业绩会上表示,目前公司长协相关工作进展顺利,已与多家头部客户协商长期供货协议,锁定中长期确定性需求,助力公司成为人工智能时代核心的内存制造商。
面对AI驱动的全球半导体结构性繁荣,存储芯片采购模式正发生深刻变化。从全球存储原厂的实践来看,面对AI驱动的结构性需求增长,长期供货协议(长协)已成为下游核心客户保障供应链安全的主流合作模式之一。
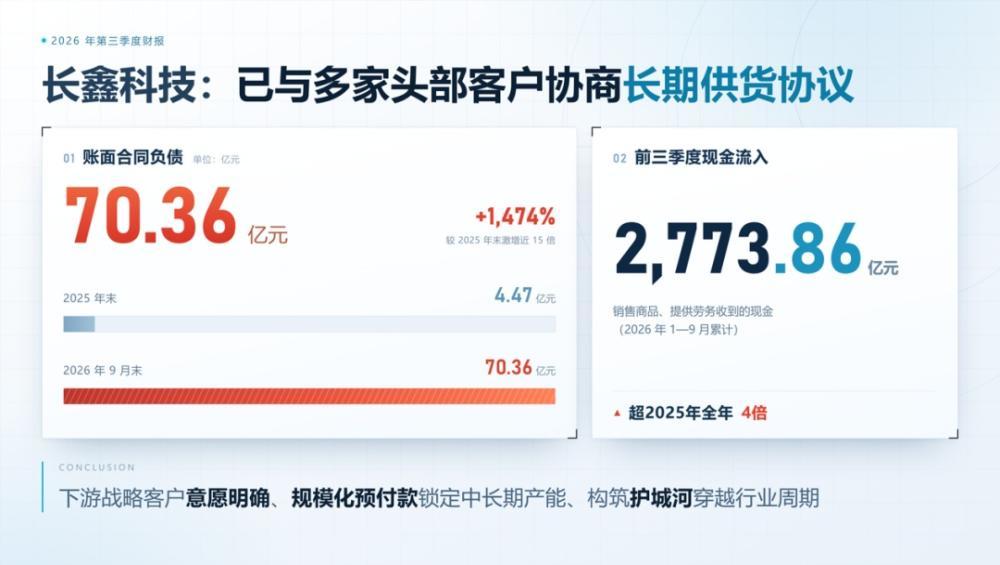
长鑫科技三季报数据也印证了市场需求的旺盛。截至9月末,公司账面合同负债达70.36亿元,较2025年末的4.47亿元增长近15倍;前三季度销售商品等收到的现金达2773.86亿元。这表明下游客户不仅意愿明确,更通过规模化付款提前锁定长鑫的产能,有助于公司构筑护城河以穿越行业周期波动。
高端产品持续放量
计算、端侧与车规三线发力
在业务基本盘方面,长鑫科技的产品结构正随着市场需求重心转移而加速演进。目前公司主营产品主要涵盖DDR系列以及LPDDR系列。
公司管理层介绍,2026年上半年,DDR系列实现收入694.72亿元,占比46.22%;LPDDR系列实现收入781.91亿元,占比52.02%。而相较于上半年,前三季度DDR系列产品在整体营收中的占比呈现持续上升态势,这一结构性变化的核心驱动力,源于公司DDR5产品自2024年底实现规模化量产后销量持续高速爬坡,显著带动了高附加值计算内存的业绩贡献。
研判细分市场需求,长鑫科技在三大关键应用领域展现出差异化的竞争策略。
在计算与企业级领域,AI算力基础设施建设进入加速期,大型数据中心对高规格内存产生倍数级消耗,目前公司DDR5等主力产品呈现出明显的供不应求状态。
在消费电子与端侧AI领域,公司精准布局端侧AI与智能终端等高附加值细分赛道。随着大模型向手机、PC等边缘端渗透,LPDDR5X及LPDDR6等低功耗、高带宽产品需求急剧增长,依托技术与良率优势,长鑫预计明年在端侧AI和智能终端的市场份额将进一步扩大。
在新兴市场车规级产品领域,汽车智能化变革带动车载存储用量攀升。长鑫前期在填补汽车行业DRAM供应缺口方面取得了显著突破,目前在车规供应链中的渗透率与市场份额正稳步提升。
供求紧缺叠加降本增效
四季度毛利率预计保持稳定
针对投资者普遍关心的后续盈利空间,长鑫科技管理层明确预期:第四季度公司毛利率将保持稳定。这一判断主要依托两大维度的有力支撑:
一是供需格局延续紧缺,营收与成本管控协同保障。受AI强劲需求牵引,第四季度DRAM供应偏紧格局仍将延续,结合在手订单与锁定需求,单季营收预计保持增长态势;在全球供应链成本上行背景下,公司精益生产与规模制造效应持续显现,为毛利率稳定提供了直接支撑。
二是产品代际升级持续推进,高附加值新产品不断导入量产,持续筑牢产品溢价能力,构成平抑成本波动的内生驱动力。
当前,伴随产品结构持续向高毛利节点倾斜,长鑫科技的盈利质量在前三季度呈现出稳中有升的良好态势。
数据显示,公司前三季度综合毛利率达86.85%,较上半年综合毛利率提高2.11个百分点;第三季度单季毛利率达到89.53%,较第二季度再度提升1.94个百分点。公司管理层表示,第三季度综合毛利率的改善主要得益于公司产品结构的持续优化及产品售价的上升。
作者:李兴彩
作者:上海证券报