川观新闻记者 彭瑀珩
行情回顾(10月5日至10月9日)
受国庆长假影响,本周A股仅有10月8日、10月9日两个交易日,走势先抑后扬。
节后首个交易日,三大指数集体收跌,科创50重挫4.82%,全市场超3700只个股下跌,成交放量至1.69万亿元。科技成长板块成为杀跌主力,光通信、半导体、CPO产业链跌幅居前;油气、航运、银行、煤炭等红利与资源方向逆市走强,工商银行、中国银行盘中双双创出历史新高。
10月9日,市场早盘延续弱势,沪指盘中一度探至3754点附近,科创50盘中跌超4%,半导体、CPO、PCB等科技板块继续下行,全市场超4300只个股飘绿。但午后,抄底资金集中进场,一举扭转颓势,市场走出V型反转,三大指数尾盘集体翻红。两市成交额约1.92万亿元,较前一日继续放量,超3200只个股上涨。
上证指数:周跌幅0.74%,报3813.79点;
深证成指:周跌幅1.91%,报12641.86点;
创业板指:周跌幅2.93%,报3043.33点。
全周来看,能源与红利方向显著抗跌,科技成长分化剧烈。行业资金方面,元件、半导体板块、通信设备大幅流出,而银行、电池等方向逆势吸金。
四川板块
本周四川板块随大盘震荡调整,全周下跌0.15%,科技类川股承压明显。周涨幅超过10%的川股有三只,分别是*ST华西、长虹能源、硅宝科技。新易盛周成交额居首位290.07亿元,东材科技周成交额105.45亿元,其余川股周成交额均在30亿元以下。
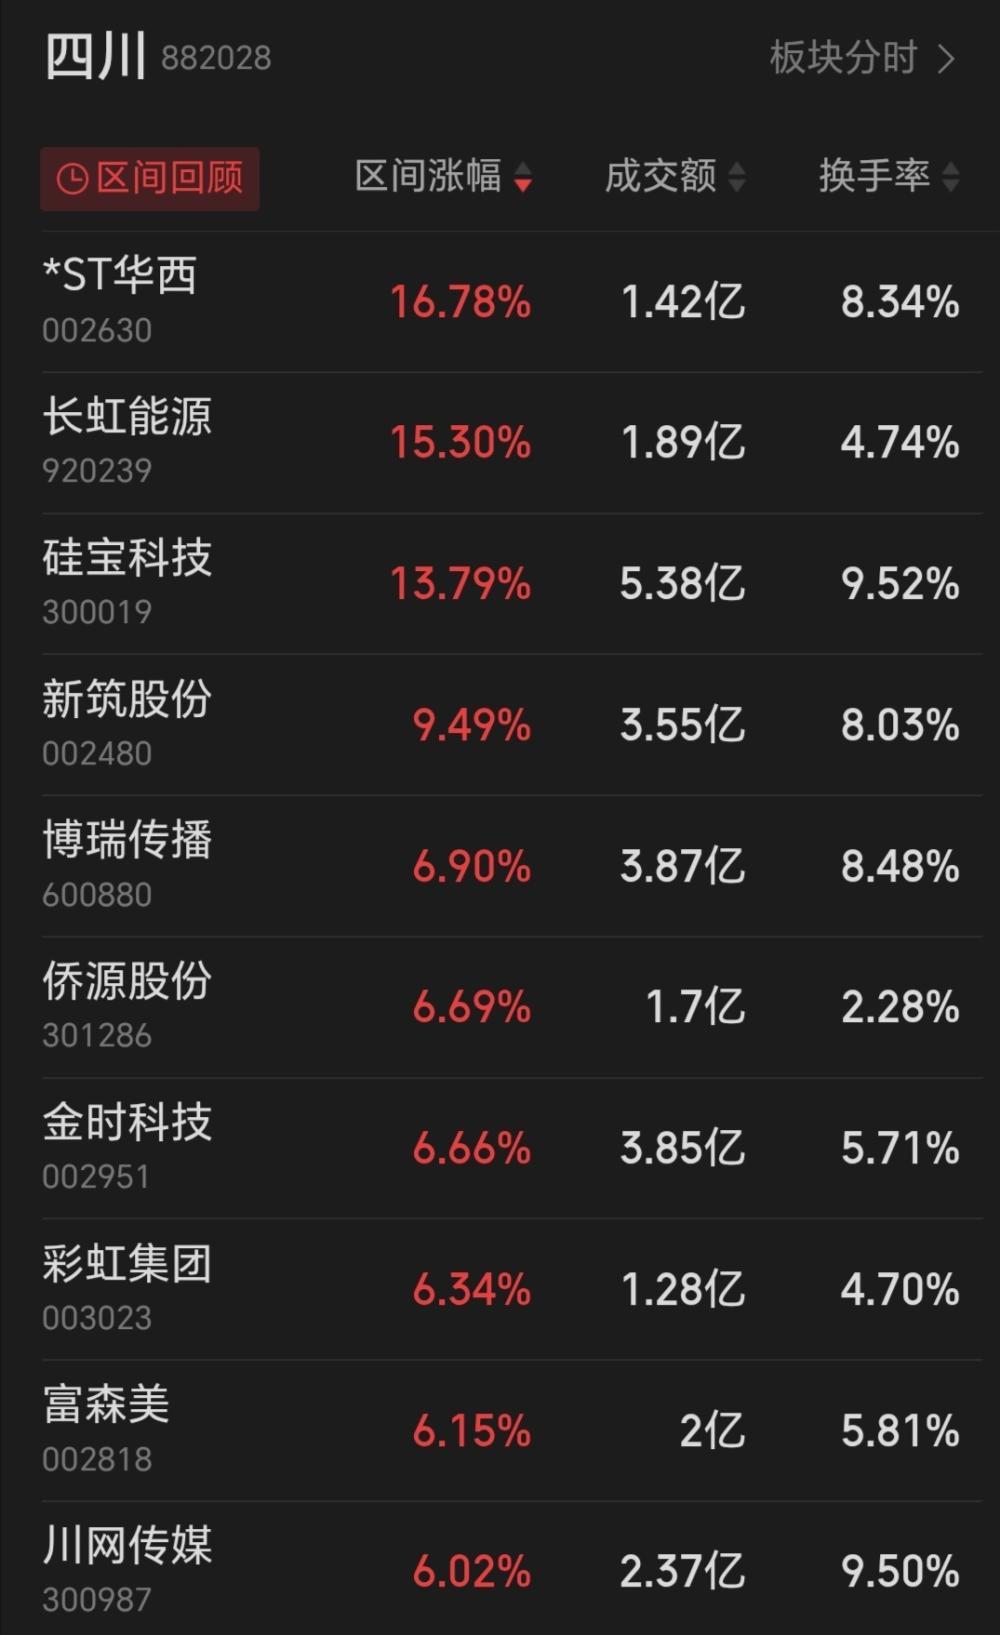
本周川股涨幅前十。
川股动态
博瑞传播向参股公司天府影业增资
10月1日,博瑞传播公告,公司拟与控股股东成都传媒产业集团共同向参股公司成都天府影业有限公司增资。本次增资总额3000万元,其中公司按40%持股比例以自有资金增资1200万元,传媒产业集团按60%比例增资1800万元。增资完成后,天府影业仍为公司参股公司。
ST创意调整子公司股权挂牌底价
10月8日,ST创意召开董事会,审议通过调整全资子公司广州邦讯信息系统有限公司100%股权挂牌转让底价。原挂牌底价16766.19万元,首次挂牌期间未征集到符合条件的意向受让方,新底价调整为13412.95万元,将在西南联合产权交易所重新挂牌。
四川成渝下调定增募资金额
10月9日,四川成渝公告,公司已完成上交所关于向特定对象发行股票申请文件审核问询函的回复,并对募集说明书等申请文件进行补充更新。本次定增募资上限由32亿元下调至26.88亿元,扣除财务性投资4.92亿元,资金投向G5京昆成雅段扩容项目及偿还有息债务。定增尚需上交所审核通过及证监会同意注册。
新金路将审议股权激励计划
新金路将于10月14日召开2026年第二次临时股东会,审议《关于公司2026年股票期权与限制性股票激励计划(草案)及其摘要的议案》等,上述议案需经出席股东会的股东所持表决权的三分之二以上通过。
下周看点
节后两个交易日,A股以科技成长股的深度调整开局,科创50累计跌近5%,半导体、CPO等方向遭遇资金集中撤离。市场最关心的问题是:这轮科技调整是短期情绪释放,还是趋势性拐点?
外部压力是科技调整的直接推手。美国10年期国债收益率近期维持在5.3%左右的高位,10月7日公布的美联储9月会议纪要显示,多数官员仍认为年内进一步加息“可能是合适的”。高利率环境下,前期涨幅大、盈利兑现周期长的科技成长资产首当其冲。
国内政策端释放出明确利好信号。10月9日,中共中央、国务院印发《关于发展新质生产力的意见》,部署19项重点举措,涵盖科技创新、产业创新融合、发展方式创新等五大方面。同日,财政部发布消息称,近日安排使用地方政府债务结存限额5500亿元,规模较去年增加500亿元,其中2500亿元专项债额度分配给今年四季度有实际项目资金需求的地区,并向经济大省倾斜,聚焦“六张网”建设等重点领域。证监会同步发布修订后的《公开募集证券投资基金运作管理办法(征求意见稿)》,拟将权益类基金成立门槛从2亿元大幅降至5000万元,支持权益类基金发展。
分析认为,一方面,政策组合拳指向明确,稳增长、扩内需、支持新质生产力。另一方面,从最后一天的尾盘来看,盘面走出深V反转,表明市场下方承接力度充足,继续大幅下跌空间有限。
对于四季度整体行情,主流机构整体态度并不悲观,普遍认为行情核心胜负手在于三季报盈利验证。国联民生证券首席经济学家陶川表示,A股市场已完成三季度“政策底”夯实,目前正处于“政策底——市场底——基本面底”的传导周期,四季度行情能否抬升,关键取决于三季报落地后的盈利改善兑现,市场将从前期的“政策预期定价”转向“基本面盈利定价”。中信建投策略团队指出,节前市场下跌是多重短期利空集中共振所致,节后短期负面因素已逐步消化,市场有望迎来修复行情,但整体震荡格局不变,建议攻守兼备、均衡配置。东吴证券首席经济学家芦哲预判,10月市场将呈现震荡磨底后回升走势,四季度A股大概率以结构性缓涨格局收官。
赛道层面,有券商认为,科技的中期逻辑并未破坏。开源证券指出,节后A股拥挤度从高位回落,海外AI硬件重新走强,科技板块节后的反弹土壤较节前明显改善。值得关注的是,本周电池板块逆势走强,成为盘面亮点,板块景气度持续上行。从产业链排产数据来看,10月6家头部电池样本企业计划排产同比增长57%,上游正极、负极、电解液等电池材料环节排产同比增速接近48%,产业链开工率回暖,为板块行情提供基本面支撑。
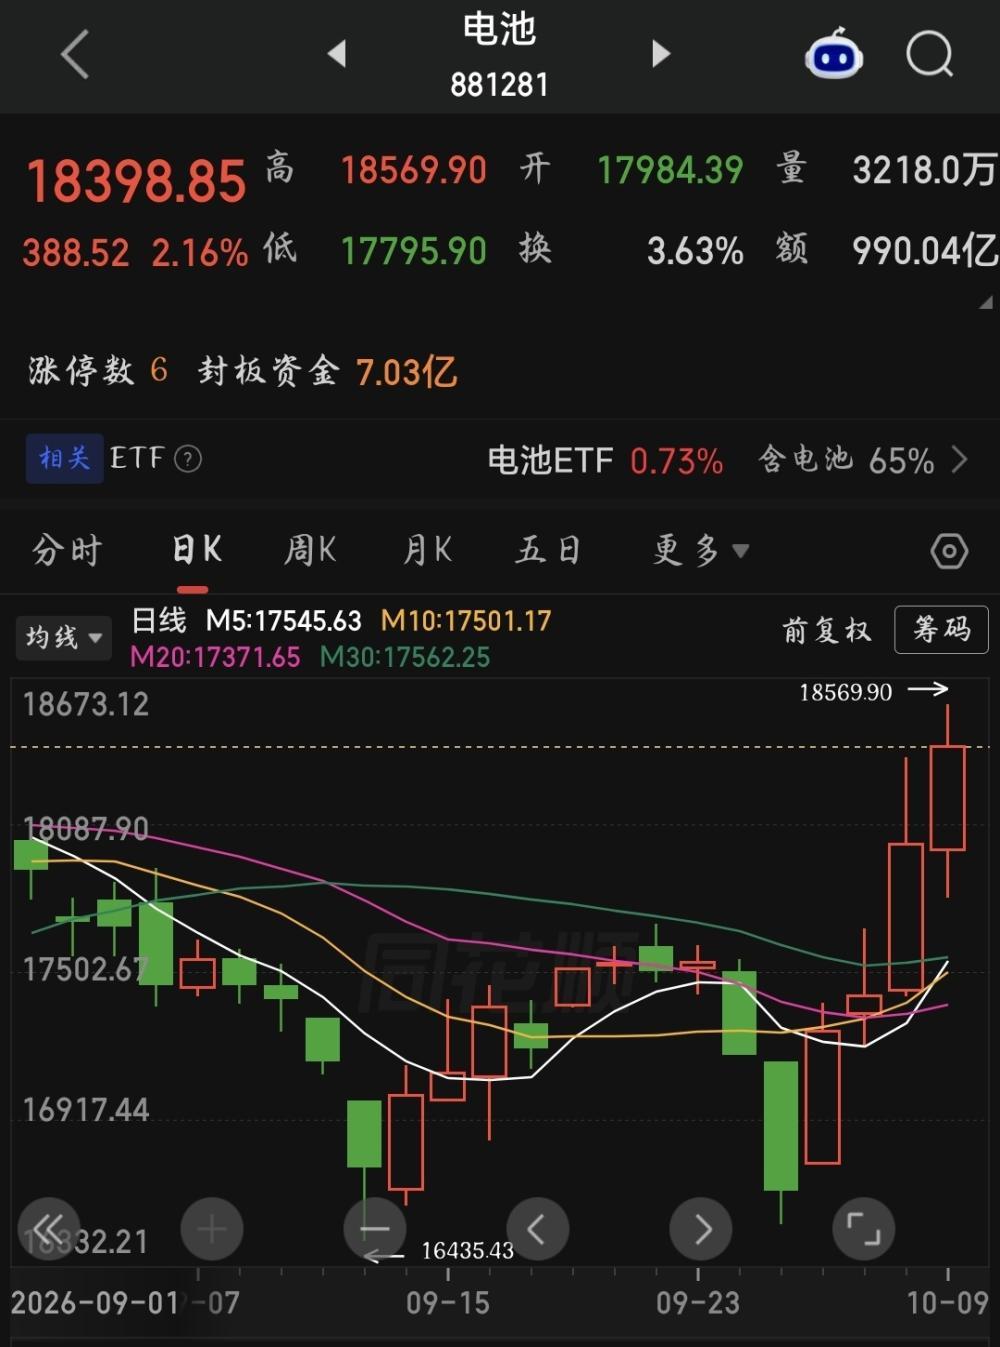
电池板块持续拉涨。
综合来看,海外高利率环境短期难以逆转,科技成长赛道仍需时间消化估值与交易拥挤度压力。但国内政策工具箱持续发力,增量资金为资本市场筑牢市场底部,不如耐心等待三季报盈利落地的明确信号,把握市场结构性修复机会。
(文中观点仅供参考,不构成投资建议。)
【未经授权,严禁转载!联系电话028-86968276】