新黄河记者:苏冉
在监管部门多次提示关注审计对象相关业务真实性的背景下,大华会计师事务所(简称“大华所”)竟选择在执行电话访谈程序前,将访谈提纲及预设答案提供给了审计客户,审计独立性完全丧失,如此罕见违规操作出现在日前一则官宣处罚公告之中。根据中国证监会日前发布的行政处罚决定书及相关监管信息,大华会计师事务所近期已连收两张千万元级罚单。其中,因在东方集团年报审计服务项目中,其出具的审计报告存在虚假记载,该所近日被证监会罚没1470.75万元。
值得注意的是,截至2026年9月,大华所自2022年以来因审计违规被罚没总额已超过1亿元。而作为国内首批获准从事H股上市审计资质的事务所,大华所连吃重磅罚单背后,反映了其内部质量管理体系在独立性监控、审计程序复核以及职业道德教育方面存在系统性缺陷。

当前,审计行业正处在“严监管”常态化的强周期中,千万元罚单频现,处罚形态已经从传统的“没一罚一”,转向“财产罚+资格罚+个人追责”的立体惩戒模式。这一轮强监管的核心逻辑,是把会计师事务所真正压实为资本市场的“看门人”,用日常监督、专项检查和资格罚等手段,倒逼行业出清、提升执业质量。
近四年被罚超亿元,曾被暂停证券业务6个月
因在审计项目中存在严重违规行为,大华所近期连续收到两张千万元级罚单。
9月4日,证监会披露行政处罚决定书,因东方集团2020年至2023年年报审计未勤勉尽责,大华会计师事务所被责令改正,并罚没合计1470.75万元。两名签字会计师被警告并罚款60万、70万元。
千万罚单之外,公告还披露了大华所在东方集团项目审计中存在关键内控漏洞及违规细节。
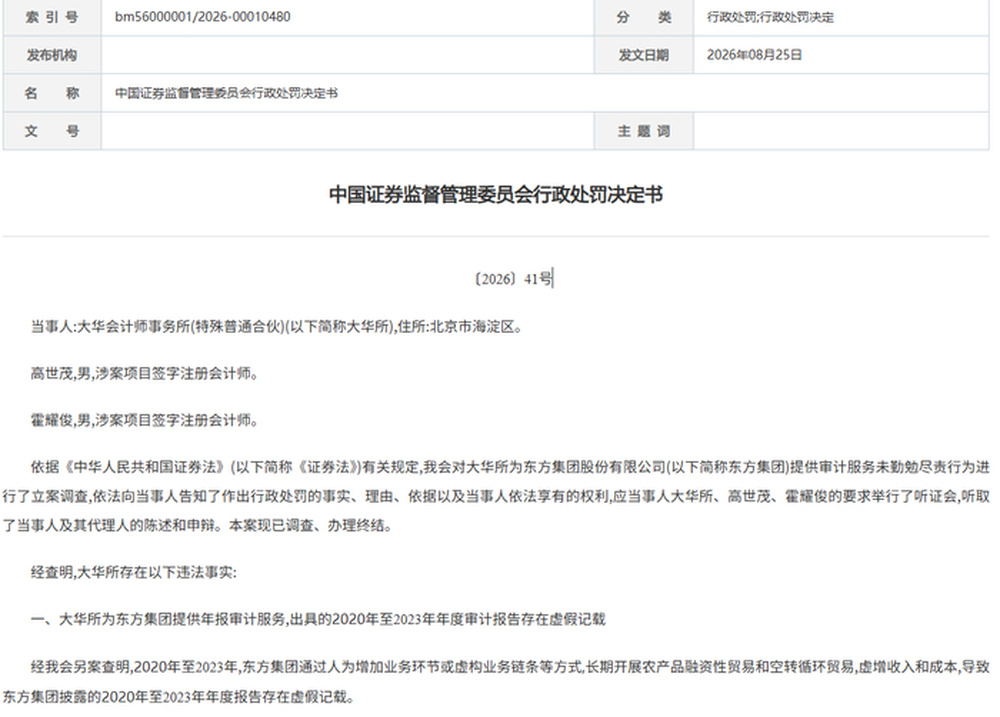
具体来看,在东方集团2020年至2023年年报审计中,大华所将客户访谈提纲及预设答案在电话访谈前提供给被审计单位。这一行为导致访谈程序缺乏独立性,完全流于形式,未能有效验证相关贸易业务的商业合理性及真实性。
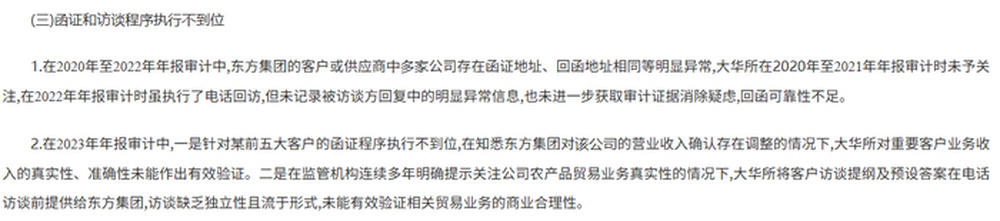
此外,大华所在审计过程中发现明显异常视而不见,职业怀疑精神缺失。公告显示,在2020年至2022年年报审计中,东方集团的客户或供应商中多家公司存在函证地址、回函地址相同等明显异常,大华所在2020年至2021年年报审计时未予关注,在2022年年报审计时虽执行了电话回访,但未记录被访谈方回复中的明显异常信息,也未进一步获取审计证据消除疑虑,回函可靠性不足。
审计过程中,大华所发现东方集团存在“既采又销”的闭环贸易业务时,仅简单调整会计核算方法,未评价舞弊风险,未对商业合理性实施进一步审计程序,且未归档相关重大调整的底稿。
除东方集团案外,大华所在其他项目审计中也暴露出类似问题。
7月10日,深圳证监局对大华所作出责令改正、罚没1068.30万元的行政处罚。监管查明,大华所为中装建设、易尚展示出具的相关审计报告未勤勉尽责,分别存在虚假记载与重大遗漏。
值得一提的是,2022年以来,大华所多次因审计违规行为被监管部门处罚,罚没总额已超过1亿元。其间,由于为持续造假六年的上市公司金通灵出具标准无保留意见的审计报告,该所于2024年5月被罚没4132.08万元,暂停从事证券服务业6个月。
官网显示,大华会计师事务所创立于1985年,是国内最具规模的大型会计师事务所之一,是国内首批获准从事H股上市审计资质的事务所,财政部大型会计师事务所集团化发展试点事务所。然而,这样一家知名会计师事务所,连续多年在对多家上市公司年报的审计工作中,已经出现了多次违规操作,值得深思。
业内认为,大华所风险内控“形同虚设”的根本原因在于项目组层面未严格执行审计准则,特别是在面对高风险领域时,放弃了必要的职业怀疑和独立验证程序,甚至通过“提前泄露提纲”等方式配合被审计单位规避监管。这反映了其内部质量管理体系在独立性监控、审计程序复核以及职业道德教育方面存在系统性缺陷。
“机构+个人”双罚成为标配,罚款不再是“护身符”
事实上,大华所此番“吃下”重磅罚单并非个例。
今年以来,证监会、各地证监局、财政部持续加大对会计师事务所监管力度,一批会计师事务所因审计未勤勉尽责收到行政处罚、暂停业务、警示函等处置,罚没千万级案例频现,合伙人、签字注册会计师个人追责力度显著强化。
数据统计,仅今年前五个月,已有35家会计师事务所及百余位从业人员收到逾90份监管罚单。其中,中兴财光华会计师事务所数量最多,11次被监管点名,立信会计师事务所紧随其后。
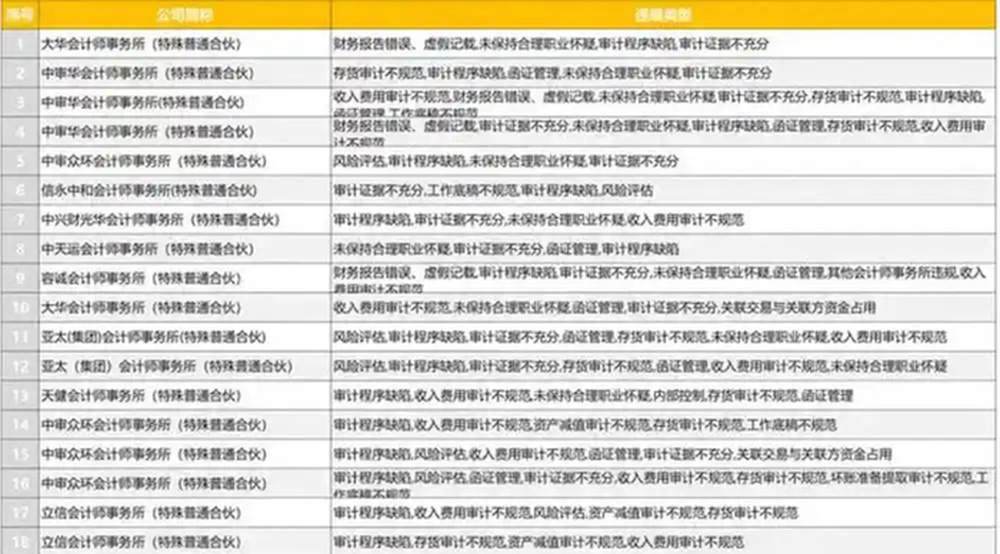
通报显示,中兴财光华年内连续出现在卓朗科技、江苏吴中、九有股份等多份行政处罚决定书中。其中,卓朗科技项目审计业务收入273.58万元;江苏吴中项目审计业务收入207.55万元;九有股份项目审计业务收入490.57万元。不同项目暴露出收入真实性、风险评估、控制测试和舞弊风险应对等多类问题。
“罚钱”之外,“停业”也已成为监管手中的利器。中审华所被暂停证券服务业务长达6个月,中兴财光华更是因系列审计重大缺陷被合计罚没2.52亿元,并被暂停经营业务一年。以暂停业务为代表的“资格罚”,正在直接触及审计机构的执业命脉。
从违规内容来看,审计程序缺陷、审计证据不充分、收入费用审计不规范、函证管理不到位、未保持合理职业怀疑等审计执业类违规,成为年内罚单中最高频的典型违规情形。
当前,对会计所执业的监管不仅处于严监管、零容忍的持续高压状态,而且正全面趋严。今年4月,证监会正式开启2026年打击财务造假专项行动,明确任务包括“压实会计师事务所等中介机构把关责任”,并鼓励机构主动“吹哨”报告造假行为。
随着监管频频出手,财务造假的代价正显著上升,罚款不再是“护身符”。审计机构和相关责任人不再是缴纳罚款即可脱身的第三方,而是可能需要付出被暂停业务甚至直面刑事责任的主体。
业内观察,严监管的核心意义在于大幅抬高审计违法成本,倒逼机构压实“看门人”职责,净化注册会计师行业生态,夯实资本市场会计信息真实性基础,进而护航市场经济高质量发展,筑牢资本市场健康运行的底层防线。
从趋势看,未来行业洗牌速度会加快,头部所通过合规与技术优势巩固地位,中小所面临更大压力,市场将形成以质量为导向的筛选机制,推动审计行业从“规模竞争”转向“专业竞争”。
编辑:孙菲菲 杨宗帅 校对:汤琪