新黄河记者:苏冉
日前,监管部门的一纸行政处罚决定书,将国际“四大”会计师事务所之一的毕马威华振推上了风口浪尖。通报显示,因毕马威华振在沈阳化工2018年度至2021年度财务报表审计过程中未勤勉尽责,出具的审计报告存在虚假记载,监管部门没收其业务收入725.5万元,并处以2176.5万元罚款;对两名签字注册会计师给予警告,并分别处以50万元、20万元罚款。
值得一提的是,这是毕马威华振近年来在证券服务业务领域收到的首份行政处罚决定书。然而,这并非孤案,德勤、普华永道等近两年先后收到巨额处罚,曾经被资本市场奉为财报“安全背书”的四大会计师事务所,接连在重大项目上翻车。一张又一张“无保留意见”,最终被监管认定为审计程序失效。市场疑问随之而来,拥有成熟质控体系、顶尖专业团队的“四大”,为何频繁踩中财务舞弊陷阱?
面对财报常见舞弊手法,毕马威连续四年出具“合格”审计报告
沈阳化工的舞弊手法,是典型的跨年度利润平滑。
通报显示,2018—2020年,沈阳化工全资子公司沈阳石蜡化工有限公司在成本核算过程中人为调整原材料生产投入数量、半成品和产成品数量,并存在延迟确认存货情形,导致沈阳化工2018年至2021年年度报告存在虚假记载,2018年至2020年虚减营业成本、虚增利润总额、虚减存货,2021年虚增营业成本、虚减利润总额、虚增存货。
业内表示,该公司在2018到2021年四年间,采用人为控制利润走势的手法,即前三年虚减成本、虚增利润,最后一年集中释放成本、把利润做亏,目的是让每年的报表数字都“好看”或符合考核要求。
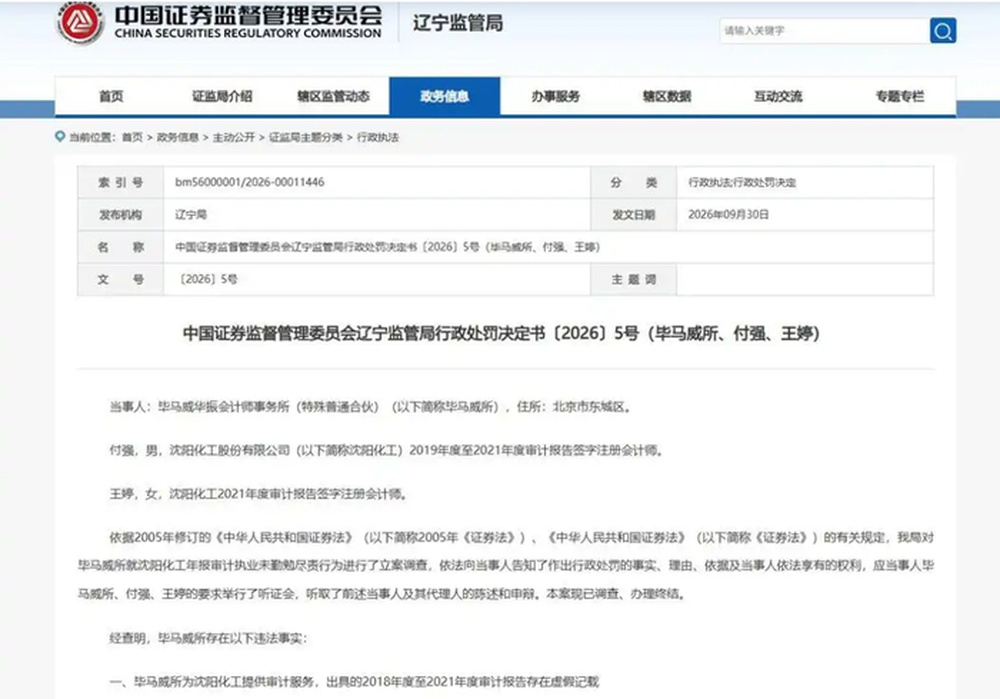
其间,毕马威华振为沈阳化工2018年度至2021年度财务报表提供审计服务,面对明显的造假财报,均出具了标准无保留意见的审计报告,审计业务收入合计为725.5万元(不含增值税)。
监管调查认定,毕马威华振在该项目中存在五大类执业缺陷,风险识别环节的疏漏首当其冲。2018至2020年年报审计阶段,毕马威华振未能充分摸清沈阳蜡化原油采购业务流程与内控机制,审计底稿记载的采购模式和企业实际运营情况不符,对原油入库相关内控的描述滞后于存货确认时点,未能有效评估内控设计有效性。针对原油采购与付款开展的穿行测试,也没有获取充分、适当证据佐证原油采购数量、到货时间。
听证阶段,毕马威及两名签字会计师申辩,认为已经按准则完成审计程序,请求减免处罚。辽宁证监局全部不予采纳,认定证据充分,适用没一罚三标准,量罚合理。
业内观察,标准无保留意见,是审计报告最高等级结论,意味着会计师认定财报公允、不存在重大错报,是机构投资、银行授信、债券发行的核心依据。但本案中,毕马威连续四年出具最高等级审计背书,且没能发现持续多年的系统性舞弊,实属罕见。
值得一提的是,对于毕马威而言,这是多年来证券业务领域的首次行政处罚。在此之前,毕马威仅有警示函记录,没有证券业务行政处罚,这同时意味着,“四大”最后一块“不会重罚”的神话被打破。
2025年度,毕马威华振经审计业务总收入48.69亿元,同比增幅超17%,在全行业排名第三;其中审计业务收入46.38亿元,证券业务收入11.20亿元,较上一年9.67亿元实现明显增长,证券业务成为拉动其营收增长的重要板块。
降本压力下审计大多只是“走流程”,“四大”光环褪色背后引发思考
沈阳化工案背后反映的不仅是单个项目的失守,更是“四大”在华审计业务近年来接连暴雷的缩影。
长期以来,“四大”会计师事务所长期占据A股、港股大型上市公司审计市场,A股市值前300家上市公司,“四大”审计占比长期超过50%。在业界看来,“四大”代表更高的执业标准、更强的专业能力。但近两年翻车案例频发,“四大”的品牌光环正在被监管处罚与市场质疑逐步稀释。
公开信息显示,在毕马威华振之前,德勤华永、普华永道中天近年来都曾因境内审计业务未勤勉尽责而遭行政处罚。
调查发现,普华永道中天在执行恒大地产2019年、2020年年报审计工作中未勤勉尽责,在审计过程中违反多项审计准则,违背多项审计要求,多项审计程序失效,未保持应有的职业怀疑,未作出正确的职业判断,未发现恒大地产大金额、高比例财务造假。
2024年9月,财政部、证监会公布对普华永道中天行政处罚结果。财政部给予普华永道中天警告、暂停经营业务6个月、撤销普华永道中天广州分所的行政处罚,并罚没1.16亿元;证监会对普华永道中天处以责令改正,并罚没3.25亿元。
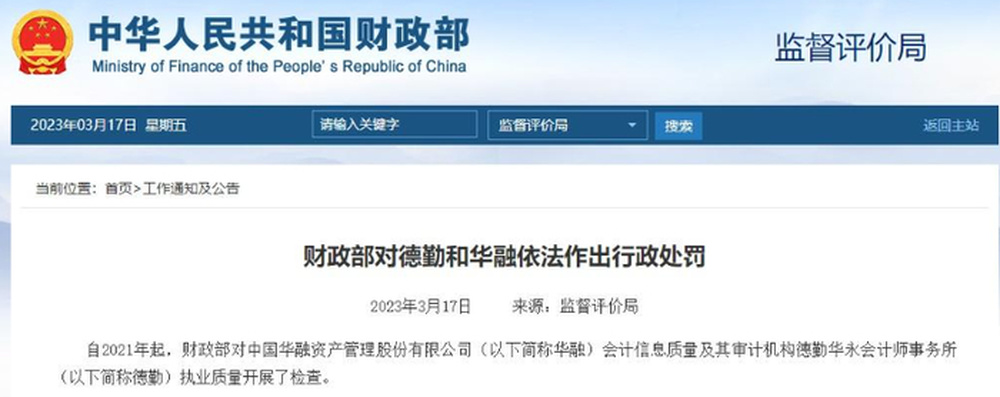
此外,德勤负责华融2014年至2019年的财报审计,期间未能穿透底层不良资产,对大额异常交易没有识别。财政部决定,对德勤华永总所给予警告,暂停德勤华永北京分所经营业务3个月,没收德勤华永北京分所违法所得并处罚款总额2.12亿元,德勤华永总所承担连带责任。
事实上,“四大”光环褪色绝非偶然。统计显示,A股上市公司平均审计费从2020年峰值174.35万元降到2024年160.93万元,连续降了四年;有证券业务资格的会计所从2019年底40家增至2025年10月的107家,价格竞争加剧,事务所普遍压缩项目人力和后台投入。
此外,审计独立性与付费逻辑明显错位。“上市公司出钱请审计师,审计意见却要写给投资者看,当审计费成为事务所主要收入来源,面对大客户时保持完全独立和职业怀疑的难度天然更高。”一位业内人士表示,从沈阳化工案看,风险评估、监盘、函证这些最基础的审计程序都没执行到位,反映出在降本压力下,审计工作正在变成“走流程”。
“四大”接连翻车,并不意味着这些知名机构将退出资本市场,而是宣告“唯品牌论”时代落幕。审计报告的价值,从来不由事务所名气决定,而取决于项目团队独立性、审计程序是否落地、面对风险是否敢于说“不”。

编辑:刘雨 杨宗帅 校对:汤琪