新黄河记者:苏冉
一纸1.72亿元的巨额罚单,将曾经的科创板“硬科技”代表企业清越科技推至市场聚光灯下。
10月14日、15日,苏州清越光电科技股份有限公司连续披露两份重磅监管文书,证监会对其欺诈发行、上市后信息披露违法行为作出行政处罚,合计罚款17188万元;上海证券交易所同步对公司予以公开谴责,并作出五年内不接受其提交发行上市申请文件的纪律处分。
自2022年登陆科创板,到如今收到巨额罚单且触及双重退市红线,曾经手握国家级制造业“单项冠军产品”、国家级专精特新“小巨人”等称号的清越科技,是如何一步步失守底线?这一反面样本,能否为科创赛道敲响合规警钟?
欺诈发行叠加持续造假,巨额罚单背后藏着怎样的财务迷局?
证监会调查认定,清越科技的违法链条贯穿IPO申报阶段与上市之后,并非单次偶然的会计差错。
2020年至2022年上半年,公司在招股书申报期间,通过少计提存货跌价准备、虚构芯片销售业务虚增利润,其中2022年上半年虚增利润总额占当期披露利润的131.74%,意味着当期原本实际处于亏损状态。
上市之后,造假并未停止。2022全年、2023年上半年,公司继续通过虚构显示模组销售、少计提存货与应收减值、延迟处理补缴税款等方式虚增利润,2022年虚增利润占当期披露利润总额108.53%,2023年上半年虚增金额占当期利润绝对值145.10%;同时未及时披露4441.99万元出口退税补缴事项。
本次处罚1.72亿元由两部分构成,针对欺诈发行按募资金额20%罚款1.65亿元,针对上市后虚假信息披露罚款700万元。董事长、财务负责人等核心管理层深度参与组织造假,内控体系形同虚设。叠加交易类退市、重大违法强制退市两条红线,投资者、产业资金、前期研发投入都将承受惨重损失。
紧随证监会行政处罚后,上交所10月14日出具纪律处分决定书,对清越科技予以公开谴责,5年内不受理该公司发行上市申请文件,相关责任人另行依规处理。本次处分被记入证券期货市场诚信档案,是交易所针对欺诈发行上市公司采取的严厉自律惩戒措施。
伴随行政处罚落地,投资者赔付安排也迎来新进展。
10月14日晚,清越科技发布《关于相关方拟设立先行赔付专项基金的进展公告》。公告显示,公司于今年5月8日收到IPO保荐人及主承销商广发证券、审计机构立信会计师事务所,以及公司实际控制人高裕弟的通知,上述相关方拟共同出资设立先行赔付专项基金,用于先行赔付适格投资者的投资损失。
估值崩塌、双线触退,业绩压力如何催生造假冲动?
从二级市场走势来看,随着财务造假、立案调查相关消息逐步曝光,清越科技股价开启持续下行通道。
公司发行价9.16元/股,上市之初依托新型显示赛道概念,一度获得资金追捧。但立案调查、财务造假等风险陆续落地后,股价持续承压。
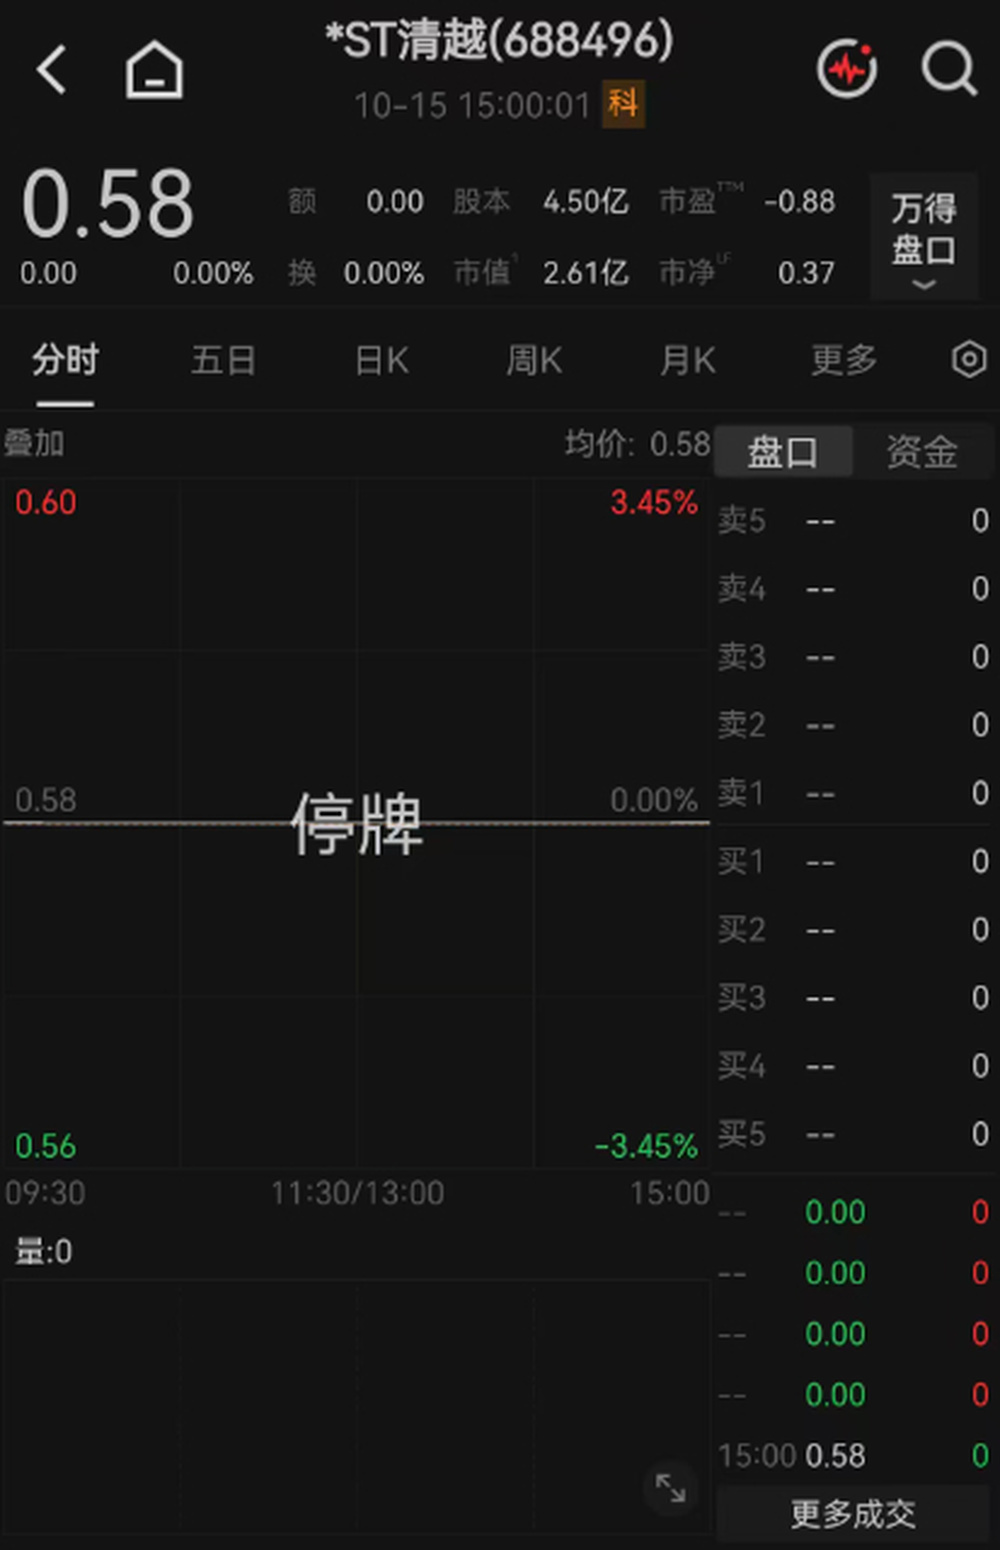
2026年5月29日,公司股价首次跌破1元面值,随后长期在低位震荡,多次出现20%幅度的跌停。截至9月10日收盘,股价报0.58元,总市值仅2.61亿元,年内跌幅超九成。因连续20个交易日收盘价低于1元,公司触发交易类强制退市,自9月11日起停牌。
业内表示,科创板交易类强制退市不设退市整理期,股票摘牌后会转入全国中小企业股份转让系统挂牌转让。清越科技此番同时踩中两条退市红线,二级市场股价已经触发交易类强制退市,同时证监会处罚认定其存在欺诈发行行为,同步触及重大违法强制退市情形,上交所将继续推进重大违法退市的后续审核流程。
事实上,清越科技持续财务造假的核心诱因,是业绩增长乏力之下,IPO申报阶段及上市后的业绩目标形成的刚性倒逼。为维持报表体面,同时稳住市场预期,公司选择以财务造假的方式粉饰数据。
早在IPO申报期,业绩下滑压力已然显现。招股书显示,2021年公司利润总额同比下滑19.18%;若剔除虚增利润,真实业绩的滑坡幅度更为显著。业绩疲软本是IPO进程中的重大不利信号,公司试图借助虚增利润,扫清上市障碍。
登陆科创板之后,行业下行压力进一步加剧,主营业务增长乏力,业绩迅速“变脸”。财报显示,2023年公司由盈转亏,2023至2025年连续亏损,亏损规模持续扩大。在经营基本面难以支撑估值预期的背景下,企业没有如实向市场披露经营困境,反而铤而走险,突破合规红线掩盖业绩颓势。
包容不等于纵容,科创企业如何读懂注册制下的监管底线?
清越科技一案,是注册制下资本市场对财务造假“零容忍”监管导向的典型反面样本。
据同花顺iFinD数据统计,2025年作为A股最严退市新规实施元年,全年共有32家公司退市,其中有5家属于触及重大违法强制退市。进入2026年,已有4家企业因重大财务造假锁定退市。分析可见,监管导向十分清晰:造假必退、退市不免责,退市不是终点,相关主体的法律责任仍将持续追究。
有专家表示,科创板设立的初衷,是包容硬科技企业的技术试错,接纳阶段性亏损,给前沿创新提供融资土壤,但这份包容,从来不等同于对欺诈发行、财务造假的松绑。对于科创企业而言,专精特新、单项冠军是对技术能力的认可,但绝非财务造假的“护身符”。
当前,包括清越科技在内的不少科创企业普遍存在重研发、轻内控的倾向,技术团队主导经营,财务、风控部门话语权弱,在业绩压力面前容易放松底线。然而,技术路线可以反复迭代,商业落地可以推迟,但财务真实、信息透明是不可逾越的红线,靠造假堆砌的业绩与估值,终究是空中楼阁。
对于市场和投资者,应通过此案重塑认知。专精特新等资质标签只是产业层面荣誉,并不等于投资安全保障。硬科技投资本身就要接受商业化不确定性,不能陷入“科创企业必须持续高增长及稳定盈利”的单一思维,避免仅凭头衔、赛道热度盲目跟风。
编辑:刘丹 校对:李莉