新黄河记者:苏冉
你有多久没有打开电视了?10月22日晚,上市34年的“彩电一哥”*ST康佳官宣退市,这家昔日行业龙头落幕的同时,也把彩电行业深层困境再次推到聚光灯下。
值得玩味的是,2026年临近收官,国内消费电子市场呈现极致割裂的结构性行情。面对存储芯片涨价潮,PC、手机凭借稳定的换新刚需,能够顺畅向终端转嫁成本,产品均价持续上行;与之形成鲜明对照,彩电行业却深陷成本上涨、价格内卷、需求萎缩的三重困局。洛图科技最新数据显示,今年前三季度,国内电视市场累计出货2190.7万台,同比下降8.3%,年内仅2月实现同比增长,大盘持续承压。
彩电越卖越亏,核心矛盾在于成本上行速度显著快于终端售价,叠加销量持续走弱,利润遭受双向挤压。业内观察指出,在消费电子整体涨价的时代,行业唯有完成从“廉价家电”到“高端智能大屏终端”的价值重构,才能真正走出持续亏损、连年下行的周期阴霾。
成本涨得比售价快,但销量还在往下掉
面对内存涨价行情,PC、手机依托性能刚需,顺利承接AI带动的存储芯片涨价,终端售价持续上调。反观智能电视赛道,整机价格却持续承压、跌跌不休。
手机、电脑此番集体涨价,根源在于AI服务器抢占大量存储产能,消费级DRAM、NAND闪存供给被压缩,成本沿产业链传导至终端整机。以手机市场为例,10月9日零点起,华为nova16与nova16Pro建议零售价上调400元,nova16SE上调200元,渠道提货价同步上调。同一天,小米17Ultra全系列官宣调价,标准版起售价由6999元涨至7999元,定位更高的徕卡版起售价由7999元涨至8999元。距离华为、小米上调在售机型价格,仅仅过去一个多月。
与之相对,4K电视普遍采用的4GBDDR4内存合约价一年涨幅超4倍,DRAM在电视BOM成本中的占比从2.5%-3%攀升至6%-7%,部分机型存储成本直逼占整机成本40%-50%的面板。
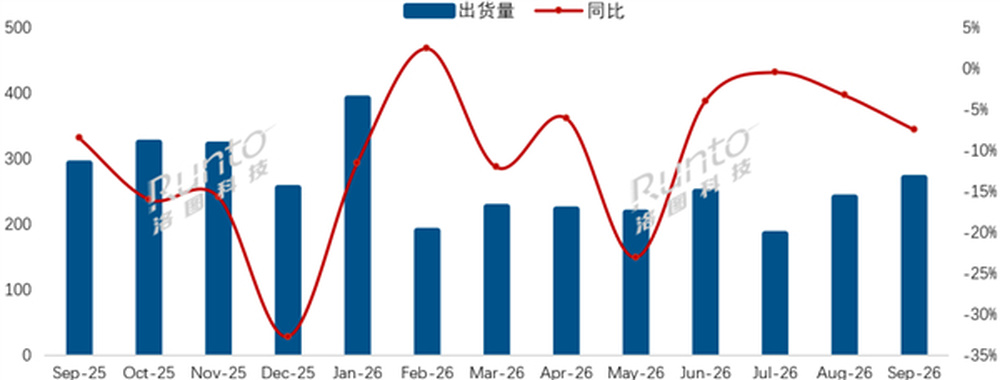
面对上游成本压力,电视终端售价未能同步上涨,市场销量持续走弱。洛图科技中国电视市场出货数据显示,2026年9月国内电视品牌整机出货270.2万台,同比下降7.5%,环比8月增长12.2%。1-9月国内电视累计出货2190.7万台,同比下滑8.3%,年内仅2月录得同比正增长,行业大盘持续承压。
奥维云网的数据同样不容乐观。2026年上半年国内彩电零售量仅1249万台,同比下降9.2%,创下近四年同期新低。行业机构预测,2026年国内电视全年出货量仅3012万台,创2010年以来17年最低纪录,较2016年5089万台的行业峰值近乎腰斩。
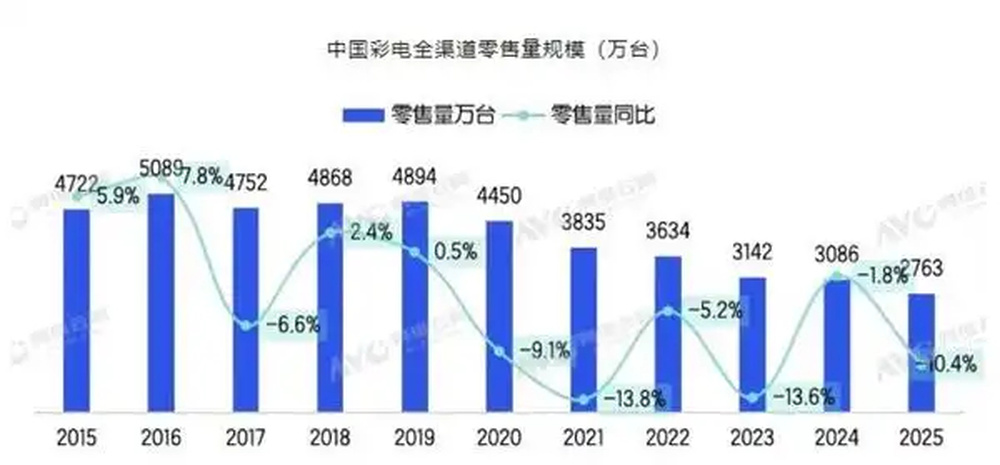
回看近十年行业走势,2016年是国内电视销量顶点,全年销量突破5000万台,此后市场持续下行。2021年全年出货跌破4000万台,2025年进一步跌破3000万台。尽管2025上半年依托家电以旧换新国家补贴实现1.8%小幅增长,但下半年零售量仅1388万台,同比大幅下滑20.0%,直接拖累全年销量再创新低。
开机率跌破30%,厂商陷入“涨价滞销、降价亏损”两难困局
销量持续低迷背后,是多重因素叠加冲击。核心根源在于电视的需求刚性持续减弱,手机、平板等移动设备持续分流用户观看时长,不少消费者开始质疑,电视是否仍是客厅的必备家电。
数据显示,客厅大屏的使用价值持续弱化,全国电视开机率由2016年70%回落至2025年不足30%,超七成年轻人长期不再使用电视。存量市场环境下,电视换机周期由原先5—6年拉长至13年,行业彻底告别普及式增量时代。
即便世界杯这类顶级赛事带来短期催化,也仅带动渠道阶段性备货、海外高端机型短期回暖,并未创造真实新增消费。赛事热度褪去后市场迅速回归低迷,短期消费脉冲无法逆转行业长期下行趋势。终端需求疲软直接锁死彩电的涨价空间,厂商陷入“涨价滞销、降价亏损”的两难困局。
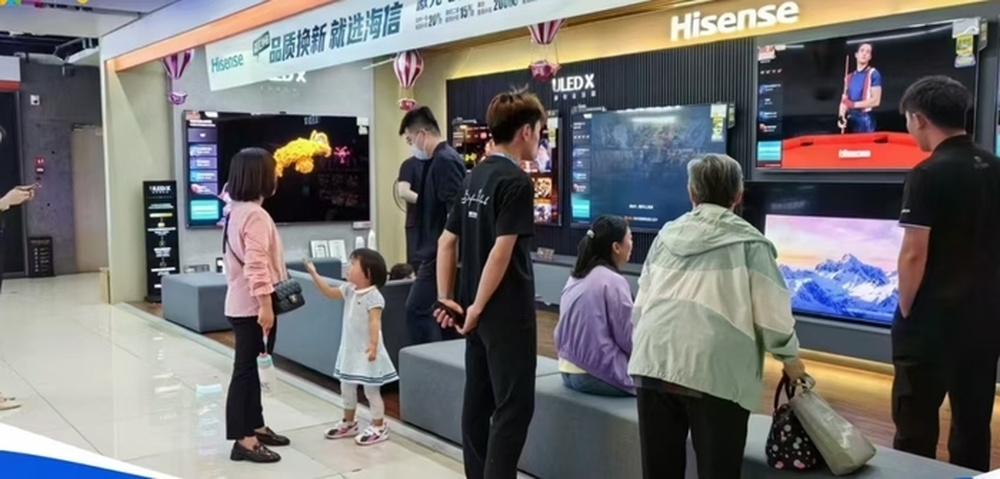
为争夺市场份额,当下不少智能电视厂商选择以极低价格售卖产品,甚至部分品牌亏本让利吸引消费者购机。对普通消费者而言,低价硬件看似利好,却催生了新痛点:硬件买得便宜,后续看电视的成本越来越高。
现实逻辑在于,厂商依靠硬件让利,换取后续增值业务收益。当前主流智能电视预装多家视频平台,用户充值会员后,电视厂商可获得相应分成,这已经成为厂商核心盈利来源之一。在此模式驱动下,电视预装平台越来越多,会员权益拆分愈发细碎,部分厂商还上线自有会员体系。与此同时,视频平台持续上调会员定价、限制投屏权限,各类收费套路增多,用户体验持续变差,消费者抵触情绪逐步上升。
中国家电网的市场调研显示,近五成用户开机后无法直接跳转想看的节目;28%的用户不清楚如何切换机顶盒与电视信号源;还有17.6%的用户因遥控器繁多,不知道该使用哪一个遥控器。这组数据说明,虽然老年人开机频次相对更高,但复杂的操作系统,已经让智能电视从家庭娱乐设备变成使用负担。
上市34年“彩电一哥”落幕,存量淘汰赛转向价值竞争
在成本暴涨、需求萎缩、行业红利消退三重压力之下,2026年彩电行业品牌格局剧烈洗牌,头部与尾部企业差距持续拉大,行业内卷从单纯“价格竞争”升级为生死淘汰赛。
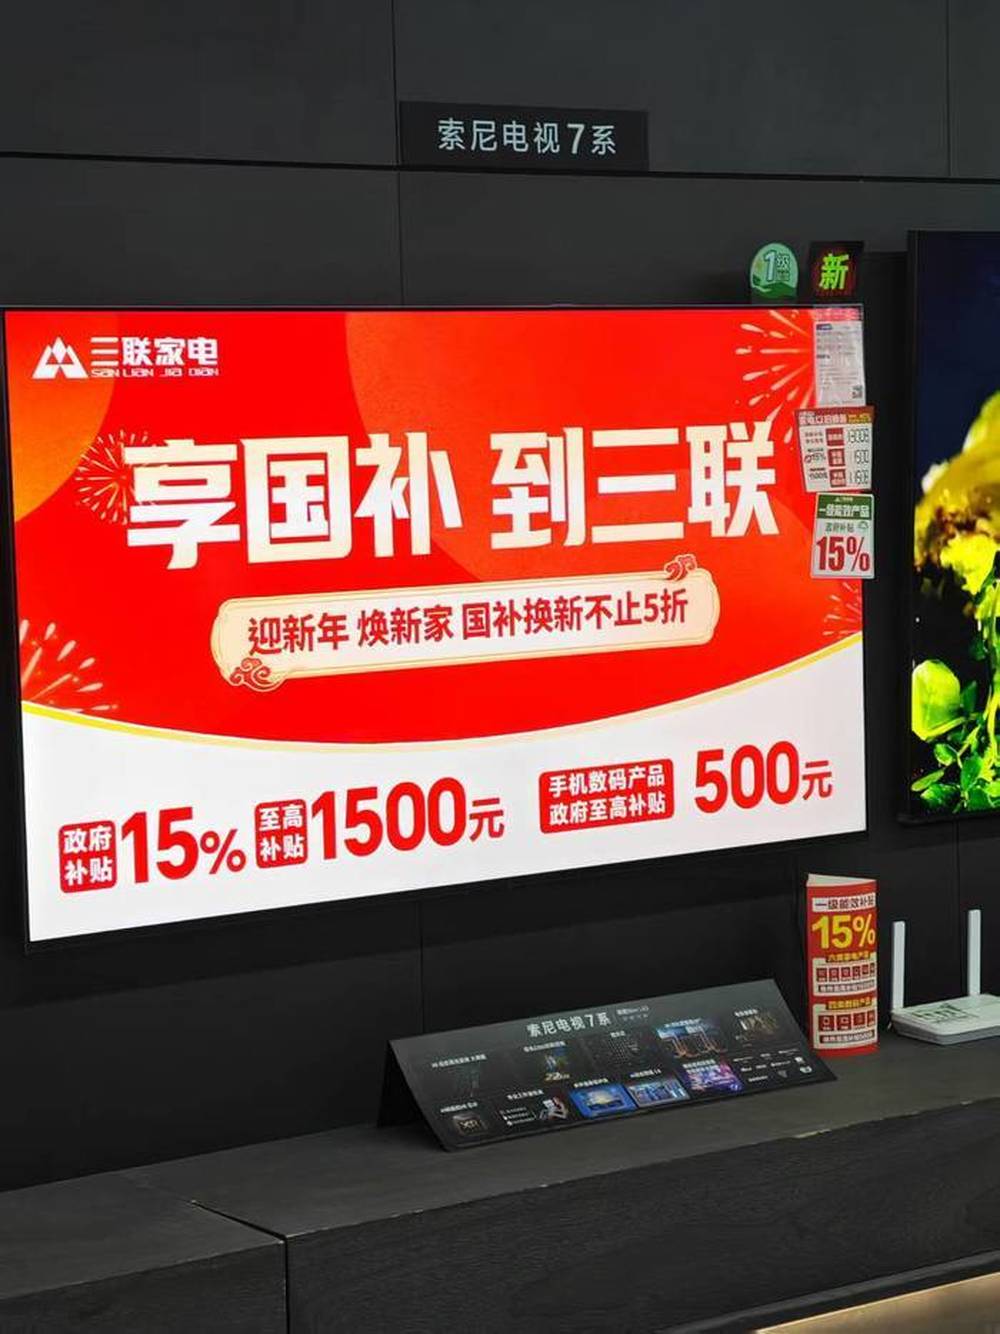
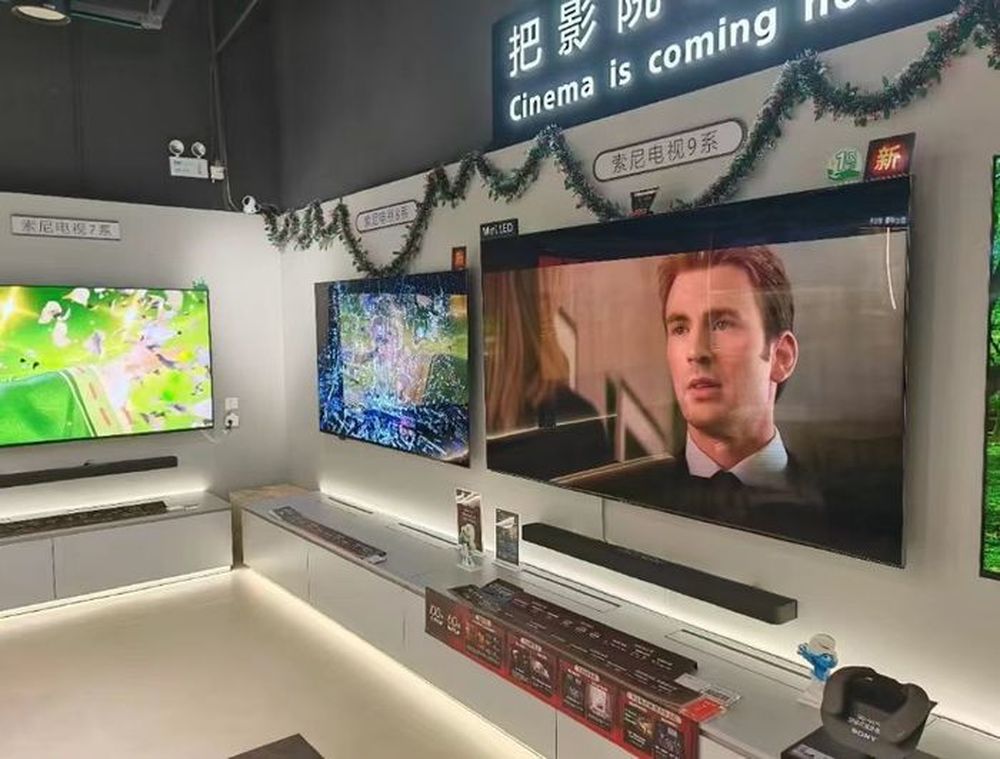
当前行业头部壁垒已经固化。数据显示,今年前三季度,海信、创维、TCL三大传统巨头合计拿下61.9%市场份额,小米以18.7%紧随其后,四强牢牢掌握行业话语权。外资品牌持续退出国内市场,曾在国内市占超18%的三星,已于2026年5月全面退出中国大陆电视零售业务;目前索尼、飞利浦、夏普三家外资品牌合计市占不足4%,外资主导国内大屏市场的时代已然落幕。
10月23日,*ST康佳A、*ST康佳B正式在深交所摘牌。这家家喻户晓的“彩电第一股”,走完了34年上市历程。和常规强制退市不同,康佳以主动终止上市的方式离场,未设置退市整理期。这场提前落幕的告别,折射出国内彩电行业共同的困境:在传播媒介、渠道快速迭代的背景下,家电行业已经告别规模红利时代,进入残酷淘汰赛,唯有深耕技术、布局全球化方能突围。
业内专家表示,家电行业早已告别粗放式规模增长,跟风跨界、重资产盲目扩张的旧模式难以为继。老牌国货想要突围,必须扎根核心主业,循序渐进布局新赛道,搭建稳定的盈利与现金流体系,而非追逐短期行业热点。
站在行业周期拐点,行业破局核心在于从价格竞争转向价值竞争。一方面推进产品结构高端化,依托MiniLED、激光电视等显示技术迭代拉高产品均价与毛利,对冲上游刚性成本压力;另一方面重构客厅大屏场景价值,推动电视从单一观影设备转型智能家居中控、家庭影音综合终端,提升用户黏性。
与此同时,企业需要深耕核心显示技术、布局全球化出海,搭建差异化竞争壁垒。未来市场淘汰的,是只会低价内卷、缺少核心技术与场景运营能力的落后产能。行业唯有完成从廉价家电向高端智能大屏终端的价值重构,才能走出持续亏损的周期阴霾。
摄影:苏冉 编辑:吕冰 校对:汤琪