新黄河记者:苏冉
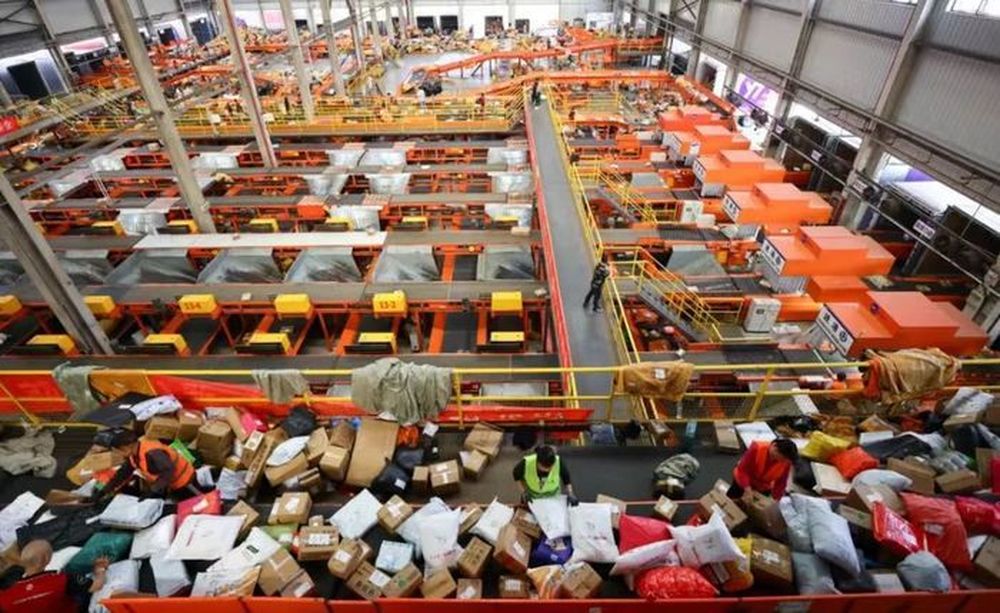
2026年三季报陆续披露,快递行业交出了一份盈利明显修复的成绩单。从头部五强披露数据来看,盈利质量普遍改善,但各家的增长路径走势分化。其中,申通、韵达、圆通盈利弹性领跑行业,前三季度扣非净利润分别同比大增111.14%、75.43%、63.39%;顺丰增速相对稳健,扣非净利润同比增长10.78%,践行“减量提质、以价换利”路线;极兔则延续扩张节奏,国内包裹量同比增长11.5%。
赛道选择上,圆通、申通、极兔保持件量增长,持续抢占市场份额;顺丰、韵达则阶段性面临件量承压,依靠优化产品结构、抬升单票收入等策略稳住盈利。不过,头部企业的盈利修复仅集中在总部端,末端网点经营承压,快递员派费与权益保障难题仍未彻底破解,行业在走出低价泥潭的同时,新的转型考验接踵而至。
财报透析:顺丰跳出存量内卷,圆通、极兔坚持规模扩张策略
今年三季度,快递行业最显著的变化,是头部企业彻底告别同质化竞争,行业梯队格局基本形成。
顺丰作为直营龙头,战略重心已经彻底跳出普通电商件的存量内卷。自今年3月起,顺丰月度物流业务量持续同比下滑,8月、9月降幅分别达到8.53%、7.25%。不过,件量收缩并非经营疲软,而是企业主动优化结构、淘汰低毛利低价订单,将资源倾斜至B端供应链、高端时效件、跨境物流等高附加值业务。
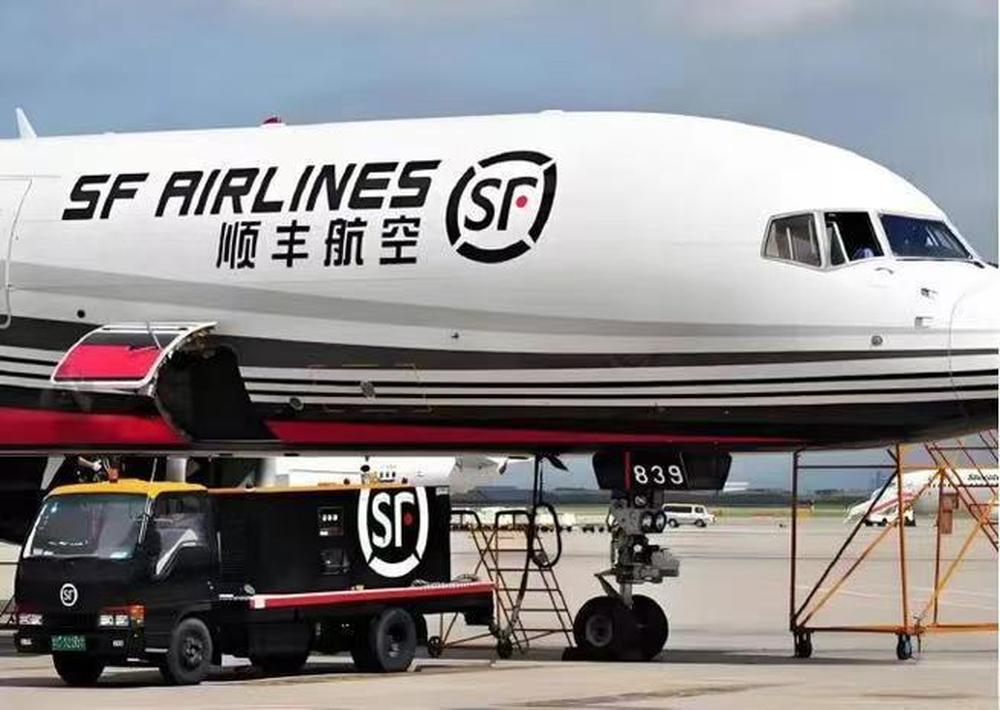
事实上,依靠产品结构升级,顺丰单票收入稳步提升,在减量的背景下实现盈利稳增,走出一条“提质优于增量”的高端差异化路线。
在加盟制第一梯队,圆通、极兔依旧坚持规模扩张策略,持续夯实市场份额。
圆通前三季度业务量始终保持正向增长,三季度单季件量86.82亿件,同比增长12.45%,增速大幅跑赢行业均值。依托强大的网络密度和航空运力优势,圆通通过规模化摊薄固定成本及提升全网运营效率,实现量增利升。不过在抢量过程中,其单票收入仍存在同比回落压力,规模优先的策略特征十分明显。此外,极兔国内包裹量同比增长11.5%,凭借灵活的经营机制和海外市场优势,持续提升全网体量。
申通是今年行业最大的业绩黑马。依托收购丹鸟物流后的资源整合与报表合并,申通实现全网运力、仓配能力的全面补强,走出量价齐升的行情。除2月短期波动外,申通月度件量长期保持双位数增长,7月至9月单票收入连续三个月抬升。受益于规模扩容与运营优化,公司前三季度扣非净利润同比大增111.14%,盈利弹性位居头部企业首位。
相比之下,第二梯队的韵达经营压力相对凸显。今年以来韵达单月件量起伏较大,多数月份增长乏力,2月更是同比下滑26.13%,仅个别月份小幅微增,市场份额持续受到挤压。企业依靠精细化控本维持盈利韧性,前三季度扣非净利润同比增长75.43%,但增长动能偏弱,在行业新一轮竞争中处于相对被动的位置。
整体来看,快递行业已形成清晰的分层格局。顺丰锁定高端供应链赛道,圆通、极兔稳居规模第一梯队,申通借整合实现突围,韵达进入调整周期。同质化跑量时代终结,差异化竞争成为常态。
逻辑重塑:政策纠偏叠加技术提效,利润修复有据可依
本轮快递行业盈利集体回暖,并非短期周期反弹,而是政策治理、技术迭代、企业战略调整共同催生的结构性拐点。
国家邮政局数据显示,前三季度国内快递业务量1513亿件,同比增长4.3%,业务收入11634.4亿元,同比增长7.2%,收入增速持续跑赢件量增速,单票价值企稳回升。尤其值得注意的是,持续多年的低价内卷乱象,正在被系统性修复。
过去很长一段时间,跨区揽件、低价倾销、总部层层加压、成本下移末端,造成全行业薄利运行,网点亏损频发,进而导致服务乱象丛生。2026年监管持续规范市场秩序,严控恶性低价竞争,严禁总部不合理转嫁经营成本。伴随行业秩序回归理性,山东、安徽、江浙等多地陆续上调揽收价格,单票价格企稳回升,逐步夯实行业盈利底部。
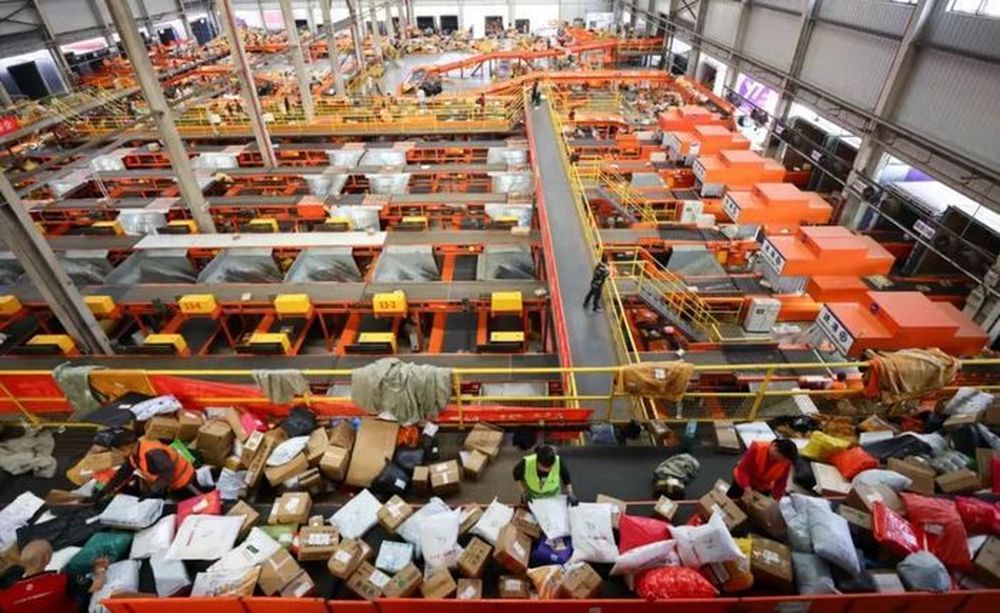
企业经营层面,数智化转型进入实质性收获期。此前快递行业的降本,大多依赖压缩人工成本、挤压末端利润,空间有限且极易引发基层矛盾。如今头部企业普遍落地智能分拣、AI路径调度、机器视觉核验、数字孪生运维等技术体系,全链路效率持续提升。
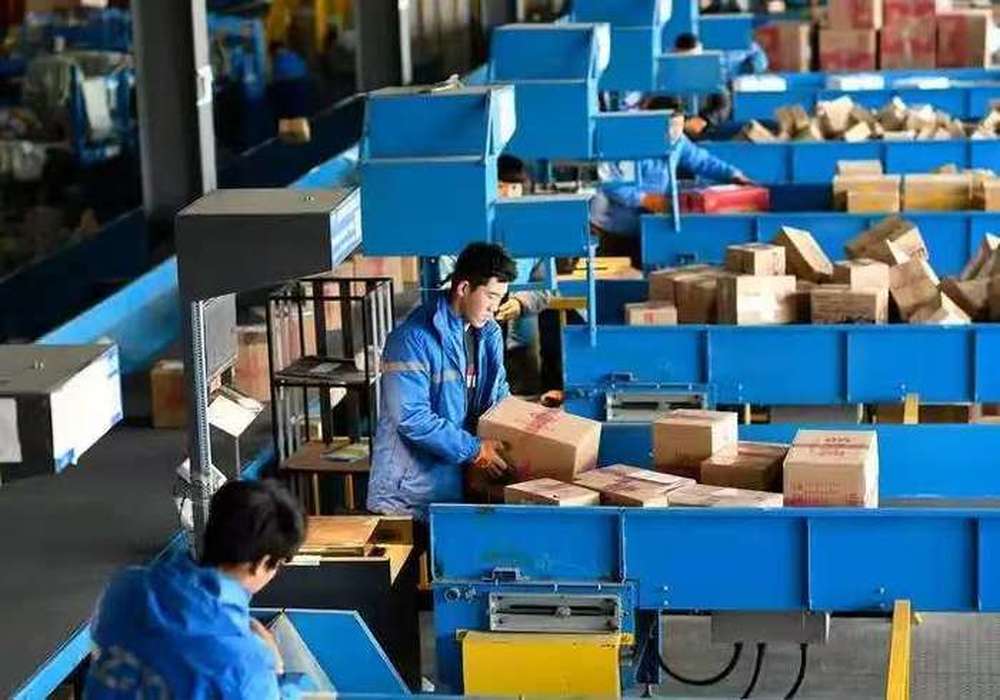
以圆通为例,智能化改造带来的成本降幅,已经超过收入端降幅,前三季度经营现金流同比增长41.94%,盈利质量显著优化,行业正式进入“技术换利润”的新阶段。
在战略端,头部企业普遍摒弃盲目冲量思维,转向高质量经营。韵达主动清退低毛利劣质订单,保护全网利润;顺丰聚焦高价值客户、放弃低价走量;申通整合仓配资源补齐服务短板。行业竞争不再拼低价、拼体量,而是拼效率、拼结构、拼全网稳定性,行业发展逻辑实现根本性扭转。
从最终业绩来看,圆通、申通、韵达、顺丰四家头部企业扣非净利润均实现大幅增长,充分印证行业质效改革的真实成效。
转型阵痛:红利分配不均,网点末端难题成行业长期考题
财报数据持续向好的背后,快递行业的结构性痛点并未完全消解。在业界看来,行业回暖红利集中向上游总部聚集,产业链上下冷暖不均,成为当下最突出的现实矛盾。
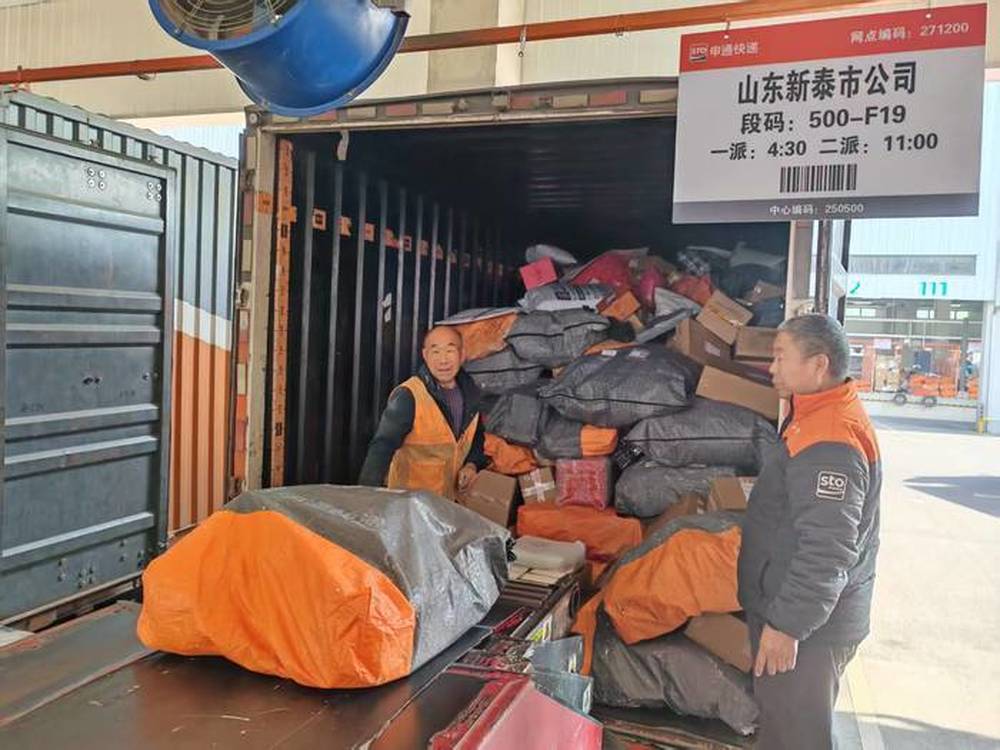
有快递行业观察人士指出,目前最大的问题,是利润修复与末端获得感脱节。在总部利润大幅增长、行业价格稳步修复的背景下,基层网点派费并未同步上调,快递员实际薪资改善有限。长期以来,行业“总部稳赚、网点承压、一线承压”的格局未能彻底改变。
与此同时,从业人员权益保障规范化,将长期抬升行业经营成本。此外,行业增量空间收窄、存量竞争依旧激烈。整体件量增速降至个位数,市场彻底进入存量博弈。恶性价格战虽已退潮,但优质客户、重点区域及细分赛道的竞争从未停止。叠加去年四季度高基数影响,年末行业利润增速能否延续、单票价格能否稳住、降本空间能否持续释放等,仍存在不确定性。
站在行业转型升级的关键节点,2026年三季报表明,快递行业已经彻底告别野蛮生长的扩张周期,迈入增速平稳、竞争有序、提质增效的成熟发展阶段。
未来,行业淘汰赛将更加理性,同时也更加残酷。能够持续优化效率、平衡全网利益、稳定末端服务、适配合规趋势的企业,才能穿越周期持续成长;而模式粗放、转型缓慢、无法化解末端矛盾的市场主体,市场空间将持续收缩。
摄影:苏冉 编辑:曹梦佳 校对:高新