新黄河记者:苏冉
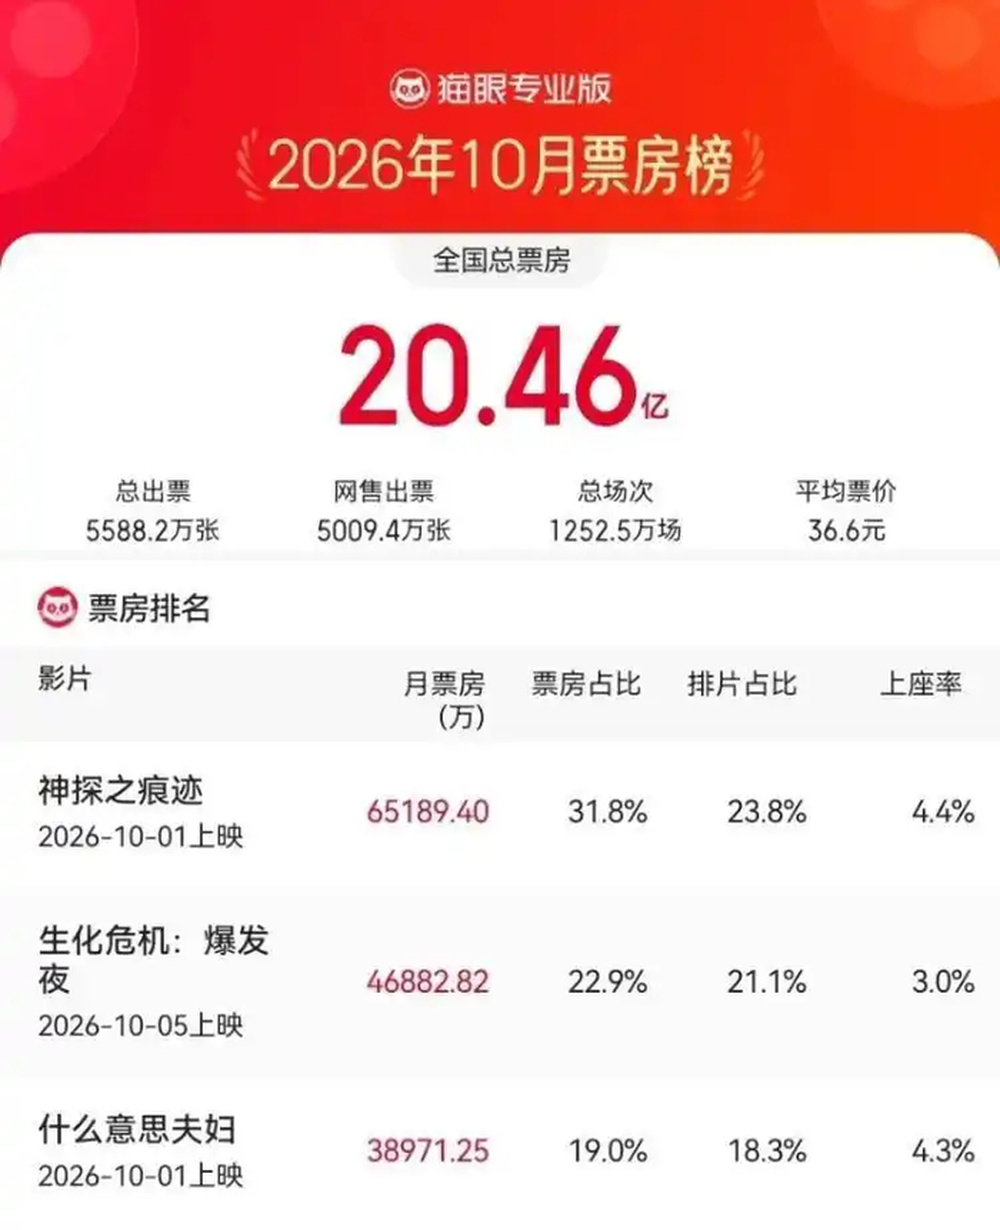
影视行业寒冬仍在持续。灯塔专业版数据显示,刚刚收官的10月全国电影票房录得20.46亿元,同比下滑21.67%,创下2014年该统计口径落地以来十二年新低,甚至低于2022年同期水平。此外,今年前三季度,全国电影票房295.81亿元,同比下滑29%,累计观影人次7.51亿,同比减少超2亿。
大盘走弱的压力,同样完整反映在A股影视上市公司三季报当中。财报显示,多家头部公司营收下滑或由盈转亏,只有个别龙头在单季度实现扭亏。寒冬之下,影视公司普遍加码AI投入,相关叙事持续发酵,但产业落地的现实情况和资本市场的预期尚存差距。
票房红利难兑现,院线制片盈利承压
由于国庆档票房偏低,且假期后始终没有热门新片刺激观影消费,2026年10月票房为十二年来最低水平。值得一提的是,同期最高票房纪录出现在2019年,当年10月总票房为83.16亿元。
大盘降温直接传导至企业财报,传统院线、影视发行制作公司普遍陷入增收乏力及利润缩水的困境,龙头企业盈利韧性大幅弱化。
行业标杆中国电影迎来多年未见的亏损局面。公司前三季度实现营业收入25.91亿元,同比下降11.53%;归母净利润亏损3777.09万元,自2021年后首次前三季度由盈转亏。财报显示,业绩变动主要系上半年上映的公司主投电影票房不及预期,导致前三季度相关利润指标同比收窄。
事实上,尽管中国电影前三季度主导或参与出品影片累计票房169.23亿元,一度霸占国产票房前十多数席位,但发行垫付成本、项目分成稀释、影院租金折旧等刚性支出居高不下,票房红利难以转化为真实利润。
院线端压力更为直观。横店影视三季度营收4.28亿元,同比下降18.07%,扣非净利润转负;深耕院线与影视制作的博纳影业,营收小幅修复但扣非利润亏损加深;上海电影更是营收近乎腰斩,扣非净利润同比暴跌99.81%,基本徘徊在盈亏边缘。
值得注意的是,即便暑期档以124.98亿元票房实现同比小幅回暖,但票房红利呈现头部集中且分配不均的特征。一线核心影院、头部出品方分走大部分收益,大量布局下沉市场的中小院线,以及中腰部影视公司难以分到增量,最终呈现“大盘微暖,企业冷清”的割裂局面。
赛道分化加剧,中小型影视公司加速出清
电影院线普遍承压的背景下,剧集板块内部业绩分化进一步拉大。头部平台和依赖项目制的中小公司,业绩走向截然不同。
芒果超媒成为行业少数释放拐点信号的公司。2026年前三季度公司营收93.51亿元,归母净利润2.13亿元;第三季度归母净利润环比增长近4倍,毛利率环比提升5.45个百分点,盈利修复态势明确。公司在传统剧综业务稳健运营之外,将AIGC业务升级为一级核心部门,搭建专属内容厂牌,布局AI文博短剧、红色题材微短剧,以新型内容形态拓宽广告招商与内容变现渠道,成为传统影视转型的标杆。
华策影视走出“IP沉淀+短剧周转+AI赋能”的差异化转型路径,业绩弹性显著。公司三季度营收5.27亿元,同比大增109.97%;扣非净利润3490万元,同比增长181.75%。但受算力基建搭建、AI工作流研发等转型投入拖累,当期归母净利润仅981万元,同比下滑82.97%,增收不增利特征明显,转型仍处于投入阵痛期。
与之形成鲜明对比的是,多家中小型影视公司普遍业绩承压。华智数媒三季度营收仅1298.71万元,同比暴跌80.23%;归母净利润亏损2196.19万元,毛利率跌至-3.34%。这类企业缺乏稳定IP储备与多元内容矩阵,业绩完全绑定单个项目,内容空窗期直接导致营收崩塌、持续亏损,行业出清节奏加快。
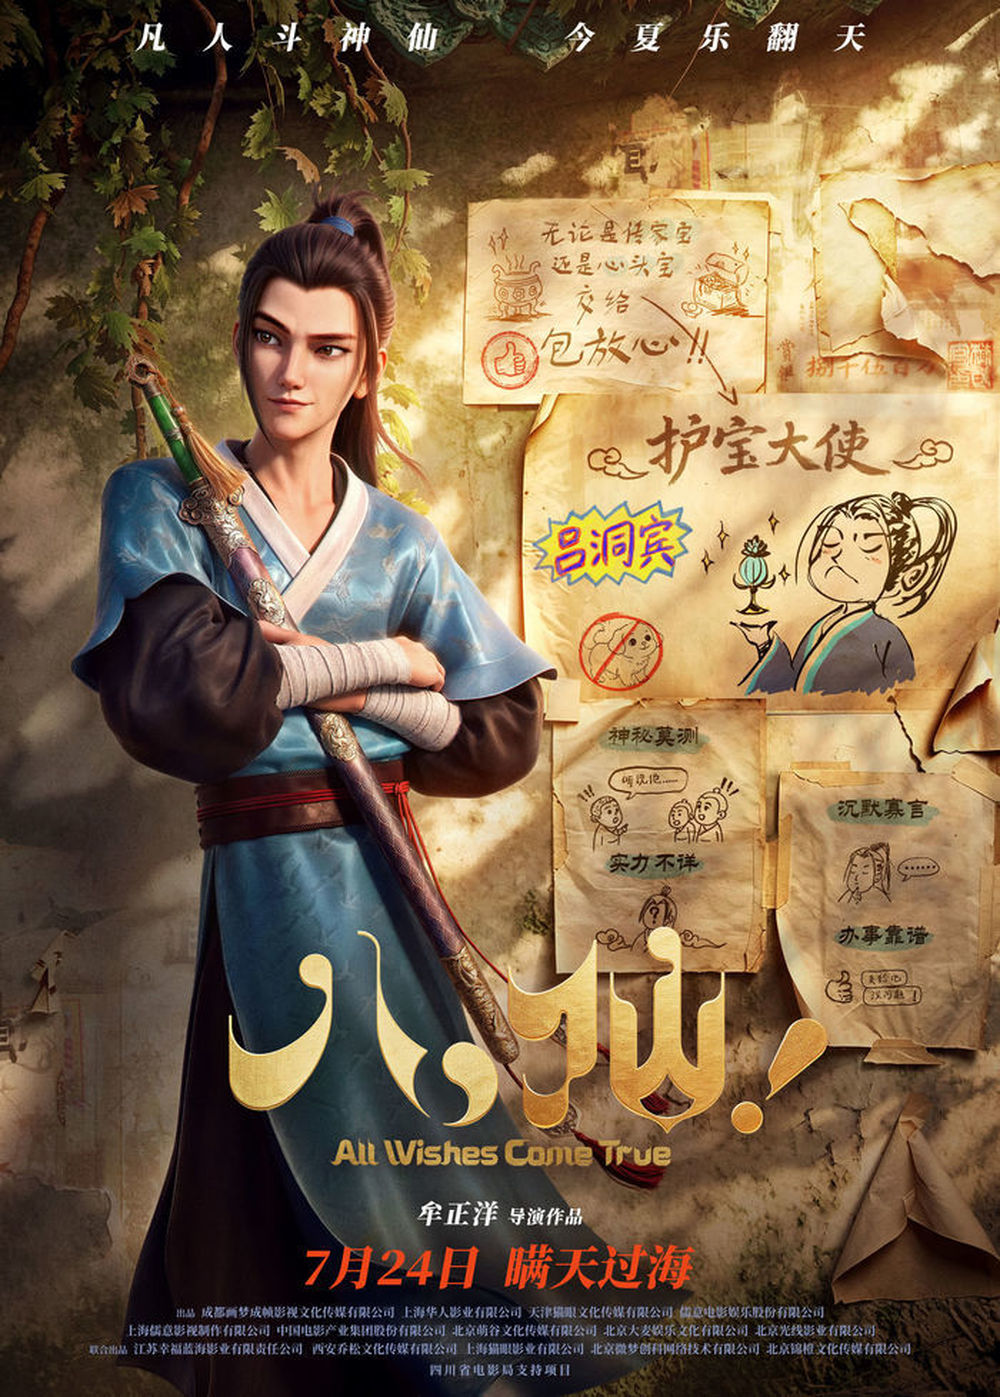
儒意电影是本轮回调中业绩韧性较强的公司。公司三季度营收33.07亿元,同比上涨6.77%,扣非净利润1.6亿元,同比增长22.08%,大幅跑赢行业大盘。依托直营影院的稳定票房产出,叠加《八仙!》《欢迎来龙餐馆》两大爆款影片助力,公司成为寒冬中少数持续盈利的影视标的。而已定档2027年春节的超级IP《流浪地球3(上)》,由中国电影主投、儒意参与出品,前作累计超87亿元的票房成绩,也成为市场对行业未来回暖的核心预期支撑。
AI电影落地效果不及预期,商业化尝试遇冷
传统影视主业增长见顶,AI内容赛道成为2026年影视板块最大的资本热点,也是板块逆势上涨的核心催化。
行业数据显示,2026年国内AI剧漫剧市场规模有望突破400亿元,广义微短剧与AI内容合计规模可达1210亿元,是文娱行业为数不多的高增长赛道。
当前,华策影视、芒果超媒、百纳千成、博纳影业等企业均已落地AI内容项目,搭建自研生产体系与IP数字化开发链路。但从实际经营来看,资本叙事火热,业绩兑现乏力是行业普遍现状。目前绝大多数影视企业AI业务收入占比不足1%,暂不具备增厚利润的能力,对上市公司报表几乎无实质贡献。
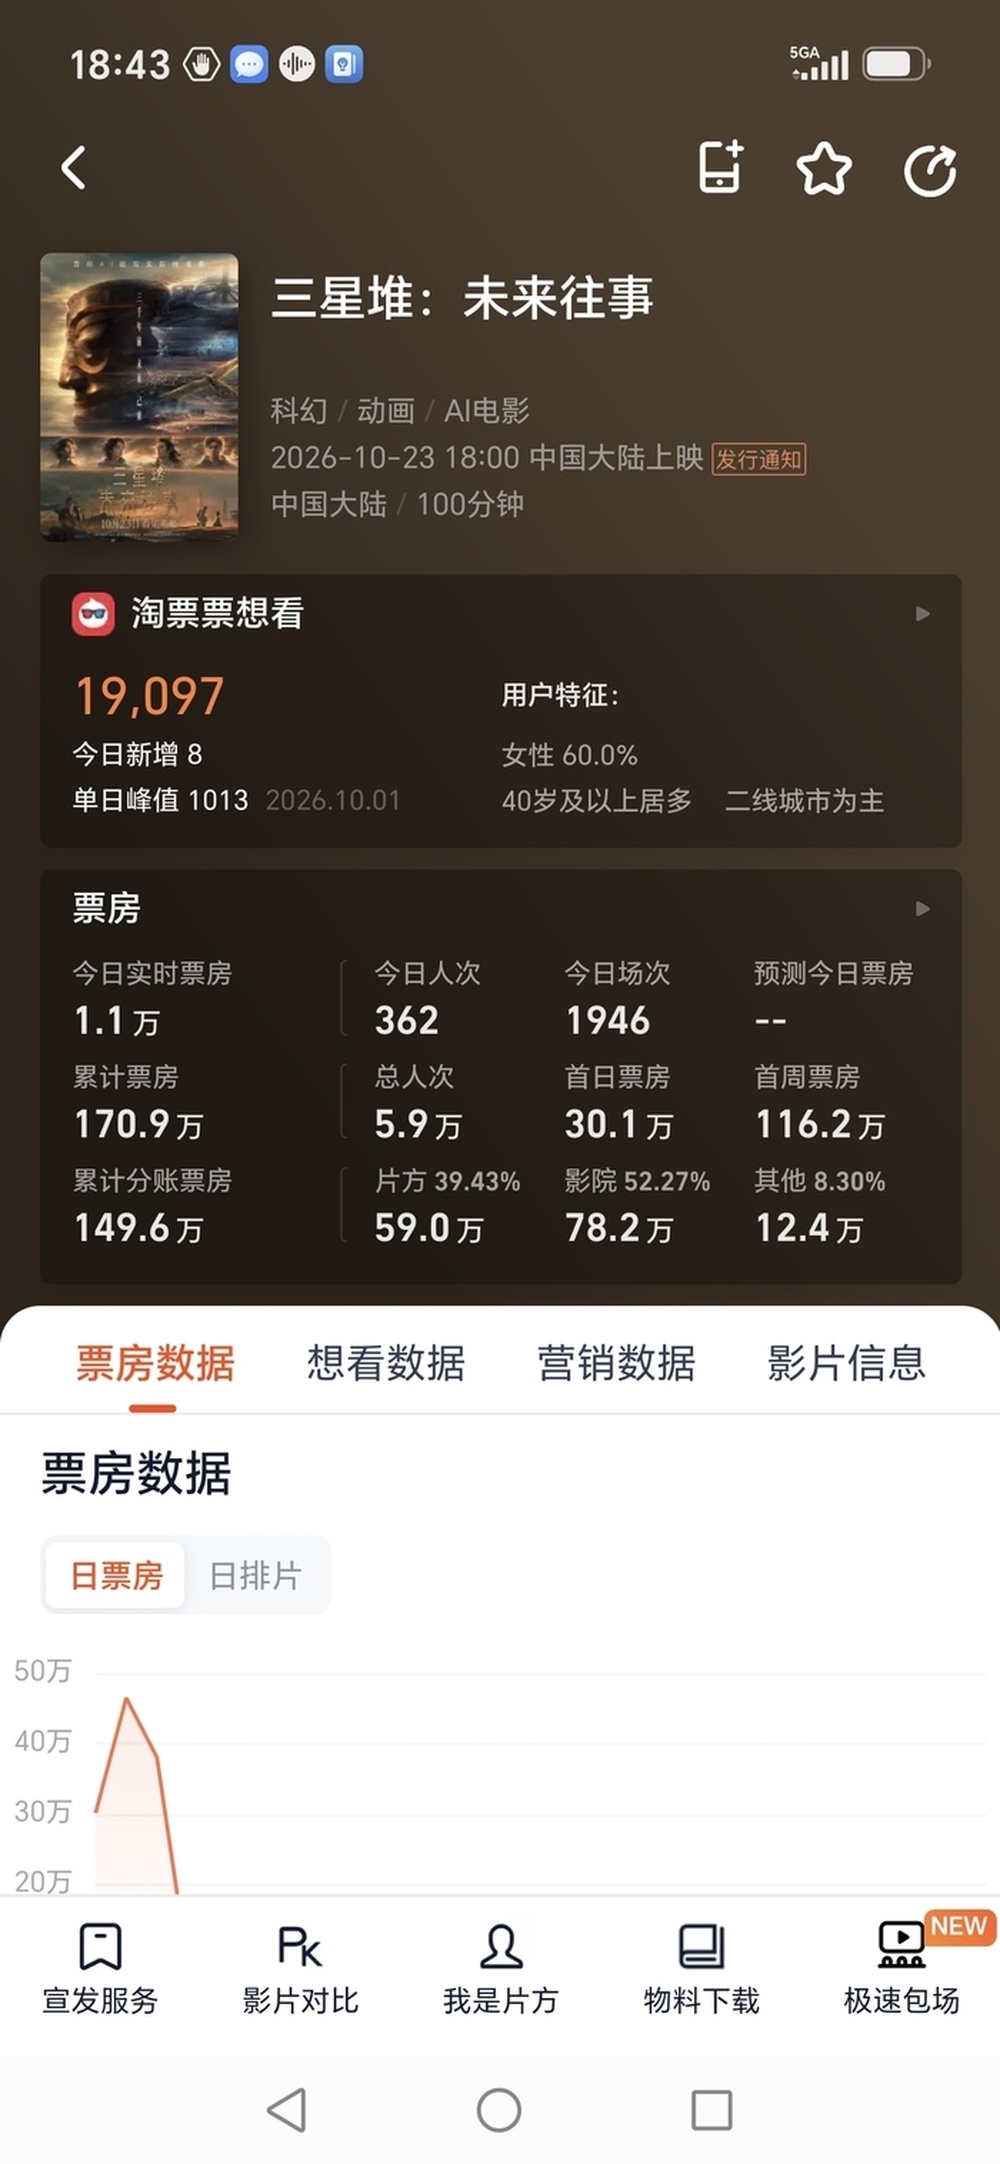
院线端AI商业化尝试更是遇冷。由博纳影业参与打造的国内首部全流程AI院线长片《三星堆:未来往事》票房惨淡。截至11月4日晚,猫眼专业版数据显示,从10月23日上映以来,累计票房为170.9万元,市场认可度极低。这一尝试再次将行业疑问摆在面前,AI能否帮助电影公司生产出“有商业价值的电影”?至少博纳目前交出的答卷,还回答不了这个问题。
业内认为,AI技术大幅降低内容创作门槛后,行业内容供给爆发式增长,但用户注意力、流量资源有限,行业内卷加剧。大量中腰部企业扎堆入局AI短剧赛道,低价竞争常态化,多数企业陷入“增收不增利”的困境。
整体来看,当前影视行业仍处于深度调整周期,传统院线出清尚未结束。AI虽为行业长期转型方向,但目前仍处于技术试水、产能搭建的投入阶段,尚未形成成熟商业模式。资本市场追捧的AI影视概念,短期仍存在明显泡沫,能否真正成为行业破局的核心利器,最终需要依靠可落地、可盈利的优质内容,而非单纯的资本故事。
编辑:曹梦佳 校对:刘恬