新黄河记者:刘瑾阳
近日,深圳证券交易所官网显示,广东南海农村商业银行股份有限公司(本文称“南海农商行”)、东莞银行股份有限公司(本文称“东莞银行”)IPO进程再次中止,原因均为财务资料过期,需补充提交。
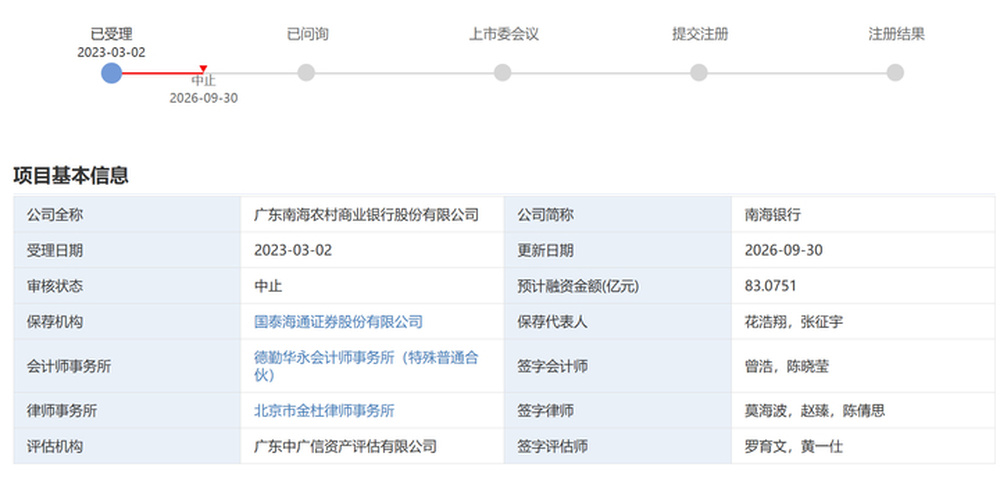
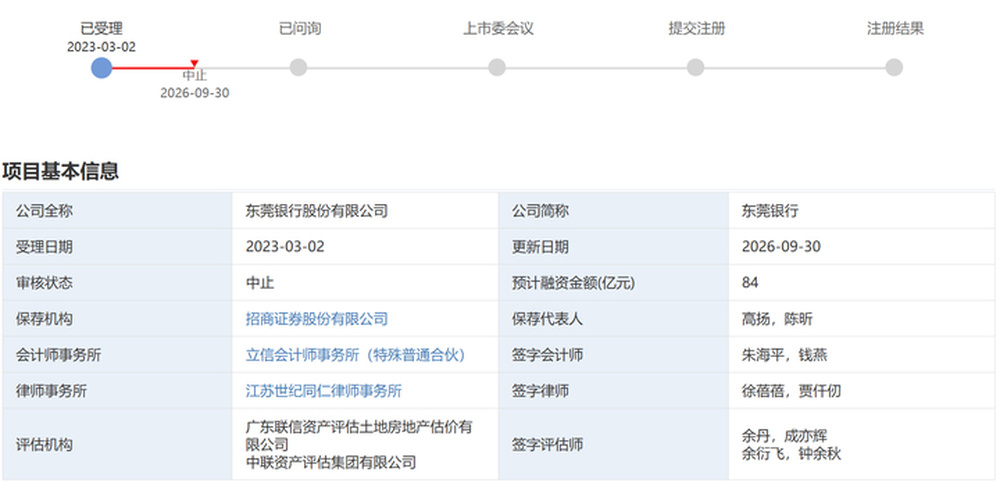
公开信息显示,两家银行均已筹备上市多年。南海农商银行自2019年首次向证监会递交招股书并获得IPO受理;早在2008年,东莞银行就首次递交IPO材料,两家银行目前均未取得重大进展。
南海农商银行于2011年12月23日完成改制并挂牌开业,前身为成立于1952年的南海农村信用社。
截至2025年末,该行资产总额为3510.69亿元,同比增长了5.67%;贷款余额为1830.5亿元,同比增长了8.62%。
南海农商行以发放对公贷款为主,截至2025年末,公司贷款余额为1089.84亿元,同比增长了12.29%。占总贷款比重为59.54%,同比上升了1.95个百分点。
截至2025年末,该行个人贷款余额为478.31亿元,同比增长了5.77%。个贷中,去年,该行个人消费贷余额增幅较高,年末余额为151.62亿元,同比增长了19.1%。
资产质量上,截至2025年末,南海农商行不良贷款余额25.49亿元,比上年末增加1.43 亿元;不良贷款率1.39%,比上年末减少0.04个百分点。2025全年,南海农商行实现营业收入59.04亿元,同比下降了8.16%;实现净利润23.36亿元,同比下降了4.8%。
截至2025年末,东莞银行资产总额已经达到6892.81亿元,同比增长2.46%;发放贷款和垫款本金总额为3878.41亿元,同比增长了6.1%。去年,东莞银行公司贷款余额大幅增长,同比增长14.76%至2625.58亿元,在总贷款中占比达到了67.7%,较2024年大幅上升5.11个百分点;个人贷款余额为1068.77亿元,同比小幅下降了2.71%。占总贷款比重由30.05%降至27.56%。截至2025年末,东莞银行不良贷款率为1.1%,同比增长了0.09个百分点;拨备覆盖率为191.5%,同比下降了20.51个百分点。
去年,东莞银行营业收入下滑,全年实现营业收入93.01亿元,同比下降了8.78%;净利润为30.78亿元,同比下降了17.53%。
编辑:吕冰 校对:高新