新黄河记者:苏冉
曾经风光无限的“扫地茅”科沃斯,在初冬时节切实感受到了阵阵“凉意”。
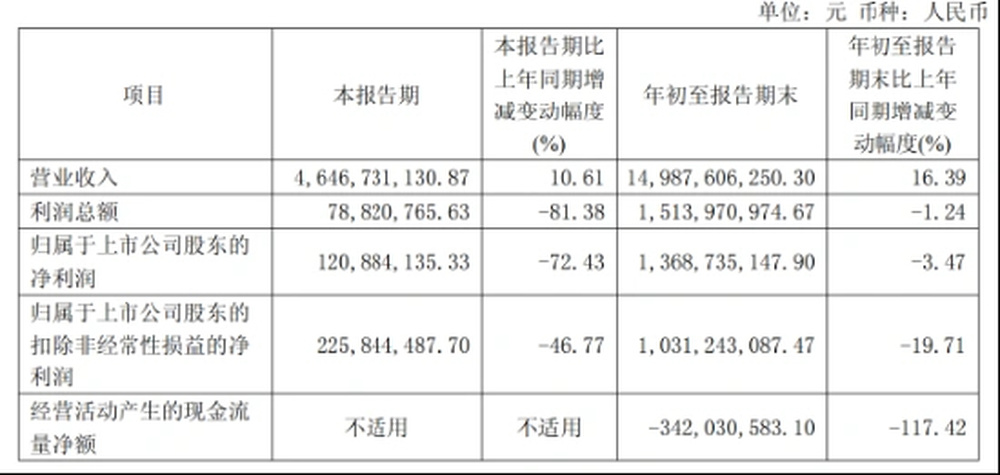
财报显示,2026年第三季度,科沃斯营收46.47亿元、同比增长10.61%,归母净利润却只剩1.21亿元、同比下滑72.43%;扣非净利润约2.26亿元,同比下滑46.77%。值得注意的是,公司前三季度经营现金流已转为净流出。
事实上,科沃斯遭遇的困境并非个案,整个扫地机器人行业正经历增长逻辑切换。洛图科技最新统计数据显示,2026Q3中国扫地机器人线上销额同比下跌8.7%,均价已跌破3000元。伴随存储芯片采购价同比显著上涨,整机成本直接抬升,加之补贴退坡后,需求端“戒断反应”明显,行业正从增量市场转入存量绞杀战。
利润端压力在三季度集中释放,现金流库存双双承压
拆开季度数据看,科沃斯2026年的经营节奏很有代表性。
公司前三季度实现营业收入149.88亿元,同比增长16.39%;归母净利润13.69亿元,同比微降3.47%。整体看营收仍在扩张,但利润端的压力在三季度集中释放。
其中,公司前三季度扣非净利润10.31亿元,同比下滑19.71%。单看7—9月,营收46.47亿元,同比增长10.61%,归母净利润仅1.21亿元,同比暴跌72.43%,扣非净利润2.26亿元,同比下滑46.77%。
梳理可见,在经历2019年至2021年的高速增长后,科沃斯业绩开始陷入明显的增速滑坡。2022年、2023年,营收增速一路走低,利润更是先后同比下滑12.89%和70.26%;至2024年及2025年,公司业绩再度回升,营收及扣非净利润均同比增长。
对于今年三季度利润大幅度下滑,科沃斯给出的解释是:“主要系报告期内存储芯片采购价格显著上涨及人民币汇率持续走强影响,公司毛利率下降导致。”
具体来看,上游存储芯片多轮涨价推高整机成本,公司单季毛利率降至39.63%,同比下降10.17个百分点;海外收入占比超过一半,人民币升值带来汇兑压力,财务费用由负转正;再加上金融资产公允价值变动及处置损失约1.46亿元,共同放大了账面利润跌幅。
更值得关注的是现金流与库存的变化。前三季度,科沃斯经营活动产生的现金流量净额为-3.42亿元,上年同期为19.63亿元,同比骤降117.42%。公司解释,除上年同期收回较大金额国补应收款形成高基数外,主要原因是对存储等半导体零组件提前备货。截至三季度末,公司存货余额升至54.10亿元,较年初的32.53亿元增长约66%;应收账款27.38亿元。
放到行业里看,分化更加明显。石头科技前三季度归母净利润14.66亿元,同比增长41.23%,和科沃斯形成鲜明对比。洛图科技的线上数据也显示,科沃斯三季度仍以31.1%的销量份额位居第一,但该份额同比下降2.7个百分点;石头销量份额升至 24.7%,同比提升3.6个百分点,销额份额达到31.7%,同比大幅提升7.8个百分点,和科沃斯的差距正在快速收窄。
量增额减格局成型,价格与品牌持续洗牌
科沃斯的业绩降温,是整个扫地机器人行业从高速增长转向存量博弈的真实缩影。
洛图科技的数据显示,今年以来扫地机器人线上销量经历了明显的先抑后稳:一季度同比下降19.9%,二季度下降4.9%,到三季度才转为增长2.4%。这轮销量转正,有基数回落的原因,也和厂商主动下探价格、清理老款库存及带动入门需求有关。
不过,市场并没有回到过去的高增长通道,反而呈现出典型的“量增额减”,即销量刚有起色,零售额仍在下滑,均价同比、环比双双回落。
价格结构的变化最能说明问题。三季度1000元以下机型销量份额从二季度的4.2%跃升至12.8%,一个季度提升8.6个百分点,成为销量转正的重要推手,也直接拉低了整体均价;2000—3000元中端段成为最大受益者,销量份额同比提升3.7个百分点至23.1%,销额份额提升4.2个百分点至19.8%,反映出存量换新需求更偏向“够用功能加可控价格”。
与此同时,5000元以上超高端市场明显收缩,销量份额从去年同期的10.8%降至6.1%,销额份额从18.7%降至11.4%。这和前两年高功能旗舰集中上市、高端需求被提前释放有一定关系,也说明在消费趋于理性的背景下,超高端机型的放量节奏出现波动。
这种变化,和此前以旧换新补贴带来的需求集中释放密切相关。2024年扫地机器人市场销售额大幅增长,2025年继续扩容,补贴把一部分未来两三年的换购需求提前释放。随着2025年底国补退坡,市场经历了明显的调整期,到三季度才在价格刺激下出现销量回补。洛图科技将其概括为行业“换挡”:新增需求让位于存量换新,竞争重点从“多卖一台”转向“卖对的结构”。
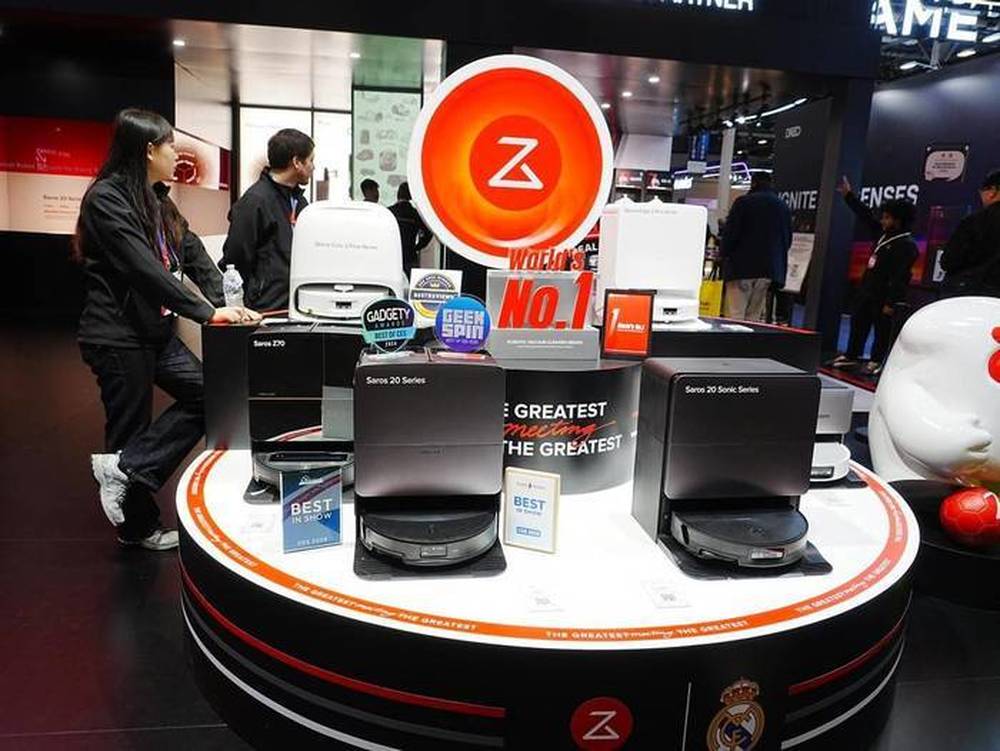
品牌座次也在这一轮调整中重排。三季度线上TOP10品牌销量份额合计91.5%,销额份额合计98.3%,集中度继续维持高位。其中,石头量额均同比增长约20%,均价达到3815元,明显高于行业整体,靠高价位产品守住了利润;追觅量额同步增长,销量、销额份额分别升至6.9%和8.7%,成为腰部品牌中增长较扎实的一家;云鲸则出现明显失位,销量和销额份额均同比下降8.2个百分点。
业内认为,市场没有演变成无底线的全面价格混战,但竞争分层已经非常清晰。头部品牌靠旗舰机型和机械臂、蒸汽洗地等新功能守住高价位溢价,中低价位段的竞争则更加激烈,长尾品牌在入门市场分流销量,却很难撑起销售额。
低价内卷时代终结,AI与出海能否破局?
随着增量市场彻底见顶,扫地机器人行业单纯依靠硬件迭代、低价走量的增长模式已经走到尽头。当下行业竞争逻辑全面切换,智能化体验升级、海外市场拓展、新品类突破,成为头部企业突围的核心路径。
当前,行业同质化竞争仍然存在。激光导航、AI避障、自动集尘、热水洗拖布等功能已经从卖点变成标配,单纯比拼吸力、传感器数量,很难再形成明显的差异化。用户对避障卡顿、清洁效果不及宣传、机器维护麻烦等问题的吐槽,也会影响换新和口碑传播。
业内认为,摆脱同质化内卷,核心在于AI技术落地提质。通过AI算法优化避障、规划清洁路线、适配复杂居家场景,切实解决用户使用痛点,减少“看起来功能很多、用起来问题不少”的落差,以此摆脱单纯比价。
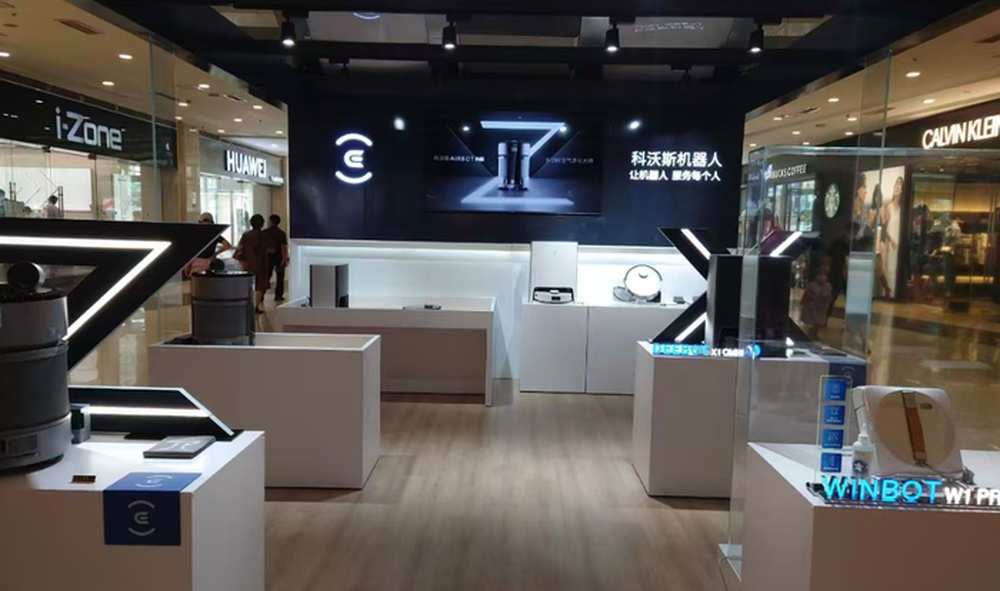
面对困局,布局第二增长曲线、深耕海外市场,是头部企业的共同选择。
全球化落地的深度决定增长的上限,石头和科沃斯的海外收入占比已经接近或超过50%。然而,两家公司面临同一个挑战:如何在毛利更低的海外市场维持正向的利润循环,“增收不增利”是出海阶段的结构性特征。此外,海外对联网设备、导航避障相关产品的监管审查趋严,会带来合规成本和市场不确定性;不同区域的渠道、售后和本地化需求,也需要长期投入。
对科沃斯这类头部企业来说,短期要稳住毛利率和现金流,减少投资收益对报表的扰动,把资源放回主业研发、供应链优化和产品体验上;长期则要在存量市场里找到能支撑溢价的差异化能力。
行业洗牌远没有结束,头部之间的差距还会继续变化,真正能走得稳的,不是靠补贴冲量及账面收益美化报表的公司,而是能同时扛住价格战、成本波动和体验升级压力的“玩家”。
摄影:苏冉 编辑:孙菲菲 杨宗帅 校对:汤琪