新黄河记者:杨璐
近日,山东两家玻尿酸巨头华熙生物与福瑞达相继发布2026年第三季度报告。作为鲁股美妆界的“双雄”,两家企业的财报数据展现出截然不同的发展态势。整体来看,面对消费环境的变化与行业周期的调整,两家企业均面临一定压力。华熙生物选择在主动调整中经历阵痛,福瑞达则凭借化妆品板块的增长,在前三季度营收规模上“跑赢”华熙生物。
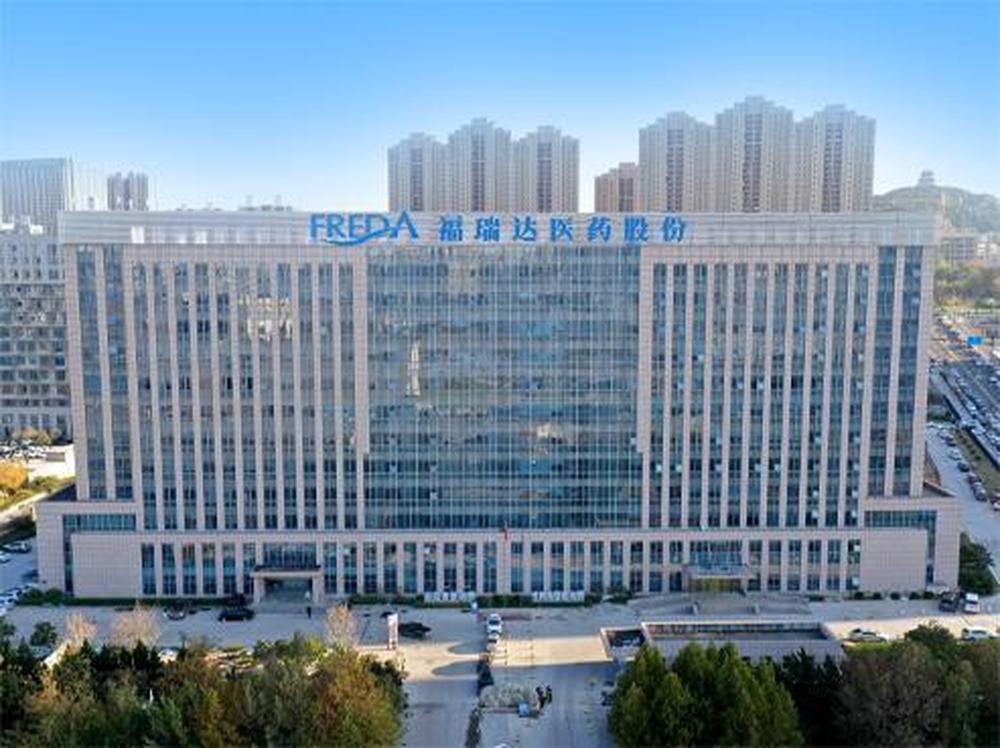
福瑞达领先华熙生物,前三季度营收超出近2亿
根据财报数据,前三季度,福瑞达实现营业收入27.74亿元,同比增长6.84%。而华熙生物则实现营业收入25.96亿元,同比下降17.94%。福瑞达在前三季度营收规模上成功超越华熙生物,实现了近2亿元的领先。
值得关注的是,这并非福瑞达在营收上的偶然反超。两家企业同处济南,皆以玻尿酸(透明质酸)起家,但在过去很长一段时间里,华熙生物凭借在原料端和功能性护肤品领域的先发优势,一路高歌猛进,稳坐“玻尿酸第一股”的宝座。
福瑞达在2023年剥离原有地产业务、全面聚焦医药与化妆品主业后,虽凭借“颐莲”“瑷尔博士”等品牌快速崛起,但在体量上一直被外界视为这一赛道上的“追赶者”。直到2025年,福瑞达在全年营收上首次实现对华熙生物的超越,打破了原有的市场格局。如今,这一态势在2026年前三季度得到延续。
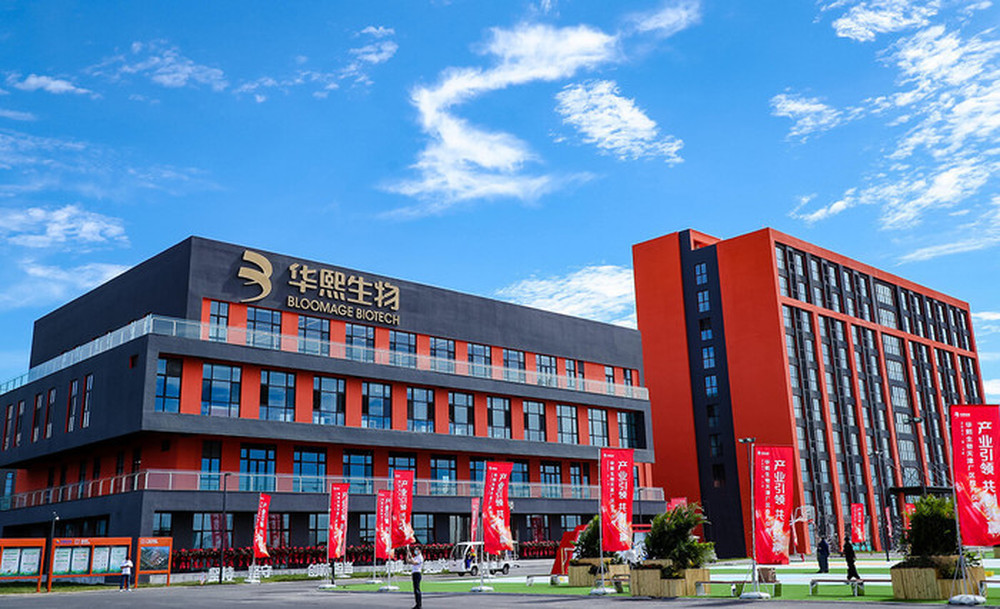
尽管在营收规模上被反超,但在利润端,华熙生物展现出了边际改善迹象。前三季度华熙生物归母净利润为1.86亿元,同比下降26.27%。单看第三季度,其归母净利润达3331.30万元,同比增长5.62%,扣非净利润更是同比大增165.00%。其在财报中指出,第三季度公司在收入仍面临一定压力的情况下,盈利表现有所改善,经营提效取得阶段性成效。相比之下,福瑞达“增收不增利”,归母净利润仅为1.11亿元,同比下降21.66%。且第三季度,其扣非净利润的增速也远逊于华熙生物。
华熙皮肤科学业务下滑拖累利润,福瑞达“珂谧”成最大黑马
两家企业在化妆品板块的表现,是财报中最大的看点。
华熙生物正处于护肤业务的转型阵痛期。虽然未在三季报中单独披露具体护肤品牌收入,但财报中提到,前三季度利润总额下降34.98%,主要系皮肤科学创新转化业务下降所致。不难看出,其旗下润百颜、夸迪等品牌的调整仍在持续。不过,华熙生物的积极信号在于“控费”。第三季度单季,其销售费用率降至31.79%,带动单季归母净利润与扣非净利润双双增长。此外,其经营活动现金流净额同比大增87.65%,表明公司在去库存和优化资源配置上取得了实质成效。
福瑞达的美妆板块则依然是业绩“挑大梁”者。前三季度,其化妆品板块实现营业收入18.43亿元,同比大增17.51%;毛利率高达67.20%,同比提升5.96个百分点。具体到品牌,公司主品牌的“颐莲”实现收入9.15亿元,同比增长16.35%;新锐品牌“珂谧”迎来爆发,实现收入2.65亿元,同比猛增243.49%。然而,曾被寄予厚望的“瑷尔博士”却遭遇瓶颈,实现收入5.77亿元,同比下降10.74%,成为福瑞达化妆品板块中唯一下滑的品牌。
除美妆外,华熙生物方面,原料业务依然是其护城河。财报中显示,前三季度,凭借Bloomsac™硫酸软骨素钠产品,公司成功入围Sustainable Pharma Excellence(可持续制药卓越奖)全球七强决赛。福瑞达的医药板块营收2.32亿元,同比下降24.03%。主要产品施沛特注射液销量下滑带来收入端承压。不过,福瑞达正加快营销结构调整,核心单品保持稳健。同时,其原料及添加剂板块实现营收2.83亿元,同比增长2.46%,医药级高附加值原料销售收入实现9.37%的增长。
华熙生物“向内开刀”求变,福瑞达迎来新掌舵人
事实上,面对行业周期与业绩变化,两家企业也并非没有动作。
对华熙生物而言,眼下的调整重在“向内开刀”。在经历营收与利润的阶段性阵痛后,财报显示,公司正坚定推进“四个重塑”与“双增”战略,深化经营模式优化、组织能力建设及业务结构调整,推动经营质量与运营效率提升。目前品牌与渠道结构优化及AI提效等举措逐步取得成效。
福瑞达则迎来管理层层面的关键变量。10月下旬,在原总经理高春明因年龄原因卸任后,长期在福瑞达生物工作的“老将”白天明正式接棒出任总经理。有分析称,此次内部提拔,在整体业绩承压的背景下,传递出集团对现有团队和既定战略的认可,有利于团队稳定。
摆在白天明面前的考题并不轻松。在福瑞达化妆品板块中,主品牌“颐莲”与黑马“珂谧”增势迅猛,白天明早年一手培育的“瑷尔博士”却遭遇增长瓶颈。白天明能否带领瑷尔博士重拾增势,并在医药板块受集采承压的现状下,继续稳固美妆大盘,将是这位新掌舵人接下来的“首考”。
编辑:孙菲菲 杨宗帅 校对:汤琪