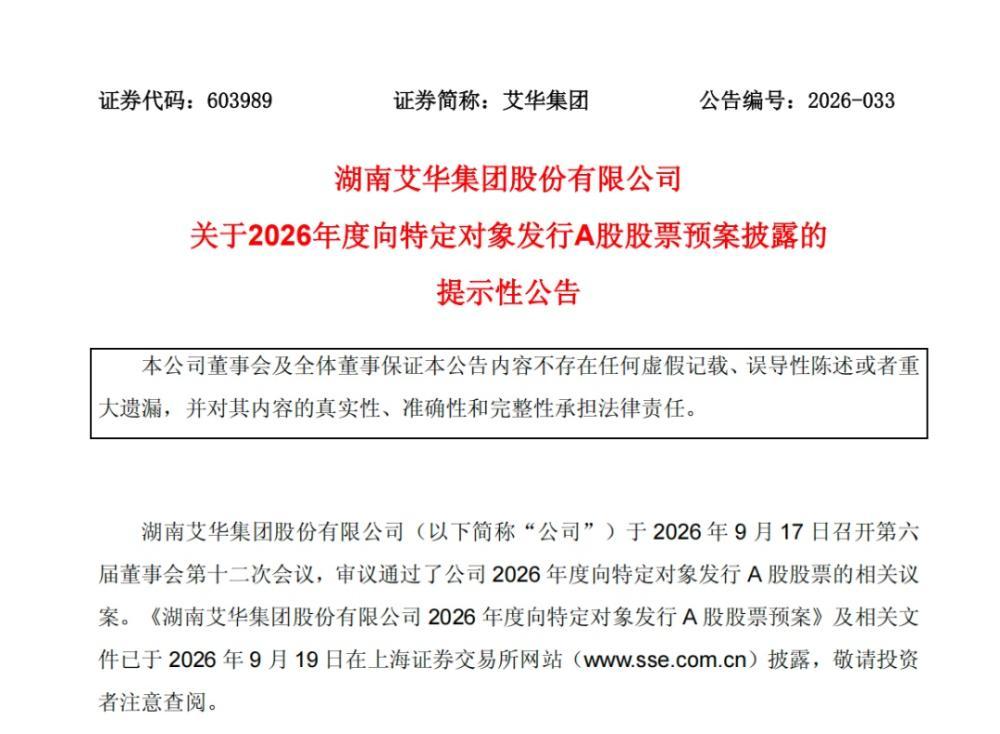
9月18日晚间,电容器龙头企业——艾华集团(603989)披露预案称,拟向不超过35名(含)特定投资者发行股份,募集资金总额不超过18.8亿元(含本数),本次向特定对象发行股票的定价基准日为发行期首日。
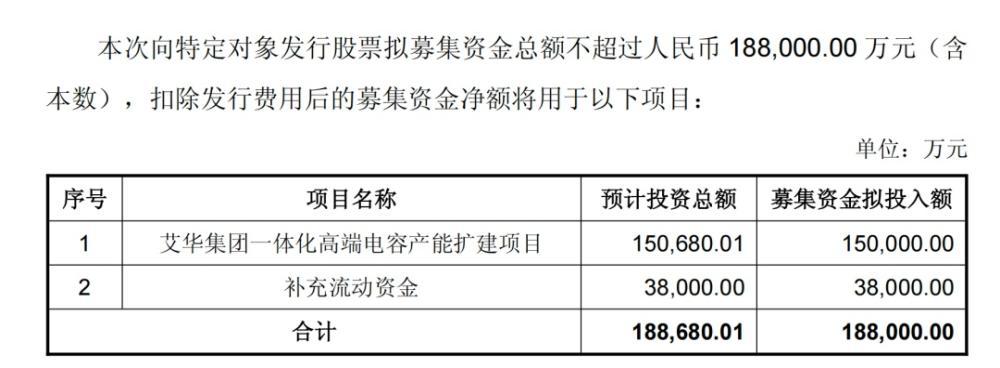
艾华集团公告称,本次募资中,15亿元将用于艾华集团一体化高端电容产能扩建项目,3.8亿元将用于补充流动资金项目。
拟15亿元投向一体化高端电容产能扩建项目
公告显示,艾华集团一体化高端电容产能扩建项目实施地址位于湖南省益阳市,公司拟通过招拍挂的方式取得86.07亩工业用地使用权,规划新建总建筑面积约126708平方米用于本次项目建设,拟依托现有研发能力、工艺技术积累,紧紧围绕主营业务领域,购置一系列先进生产软硬件设备,建设形成现代化高标准电容器产品智能制造中心。
据悉,项目建设期为24个月。经测算,本次项目税后内部收益率为11.53%,税后静态投资回收期为8.55年(含建设期)。
艾华集团本次项目将重点聚焦风光储等新能源、AI算力基础设施、高压新能源汽车车载等高端应用场景,布局塑壳/铝壳薄膜电容器、牛角式铝电解电容器、大尺寸引线式高压铝电解电容器、固液混合式铝电解电容器等电容器的产能扩建。
艾华集团表示,项目建成后,将显著提升公司高端电容器产品的产能占比,推动公司产品结构向高附加值方向持续优化。同时,高端电容器产能的规模化扩张能够进一步发挥规模效应,降低单位产品的制造与管理成本,拓宽产品盈利空间,完善高端电容产品矩阵。
目前,艾华集团正加速推进业务布局,从传统消费电子市场向新能源、车载、AI算力与数据中心等新兴高附加值领域转型,同步开展铝电解电容器技术升级与薄膜电容器第二曲线业务培育,构建多增长极协同发展格局。
艾华集团表示,目前公司薄膜电容器等新业务尚处于市场导入与产能建设阶段,对当期利润贡献较小,公司盈利增长仍主要依托铝电解电容器业务的结构升级,高附加值产品占比提升将直接带动公司整体毛利率逐步改善。
在9月初披露的投资者关系活动记录表中,艾华集团称,受益于新能源、工控、AI数据中心等下游领域需求增长,公司高附加值产品占比持续提升,现阶段在手订单态势较好。
高端电容器市场规模扩容
电容器作为电子电路中电荷储存、滤波、耦合、旁路的核心基础元件,是支撑消费电子、新能源汽车、工业自动化、储能、智能电网及 AI 数据中心等领域发展的关键电子元器件,被誉为“电子工业大米”。
近些年来,新能源、车载、AI算力及数据中心等下游领域对铝电解电容器和薄膜电容器的需求持续旺盛。风光储等新能源产业高速发展,光伏逆变器、风电变流器及储能PCS装置等下游领域对高端电容器需求持续提升,成为电容器行业重要增长驱动力。
具体来看,在铝电解电容器方面,根据中国电子元件行业协会信息中心数据,2024年全球铝电解电容器市场规模约为614.2亿元,预计2029年将达773.4亿元,2024年至2029年五年平均增长率约为4.7%。从应用领域看,电力及能源约占全球铝电解电容器市场规模总额的30%,汽车电子约占21%,家用电器约占19%。
目前,薄膜电容器已成为电容器中增长最快的品类之一。数据显示,2024年全球薄膜电容器市场规模约为288.5亿元,预计2029年将达483.6亿元,2024年至2029年五年平均增长率约为10.9%。
艾华集团表示,新能源汽车领域成为电容器需求增长的重要引擎。车规级电容器需求持续放量,有力拉动高端电容器市场规模扩容。同时,AI算力及数据中心建设进入持续扩容周期,对高可靠性电容器的需求亦在快速增长,成为高端电容器市场重要增量来源。
在此前回答投资者提问时,艾华集团称,公司的牛角、引线式铝电解电容器及叠层片式固态铝电解电容器(MLPC),均可应用于AI服务器领域。目前公司AI服务器相关业务整体收入占比还较小,主要处于产品导入和产能爬坡阶段。
与此同时,艾华集团认为,在全球供应链重构的背景下,国产替代进程全面提速,叠加海外出口市场的需求扩容,高端电容器赛道具备长期高景气发展的市场基础,为国内电容器企业提供了广阔的增长空间。
作者:夏子航
作者:上海证券报