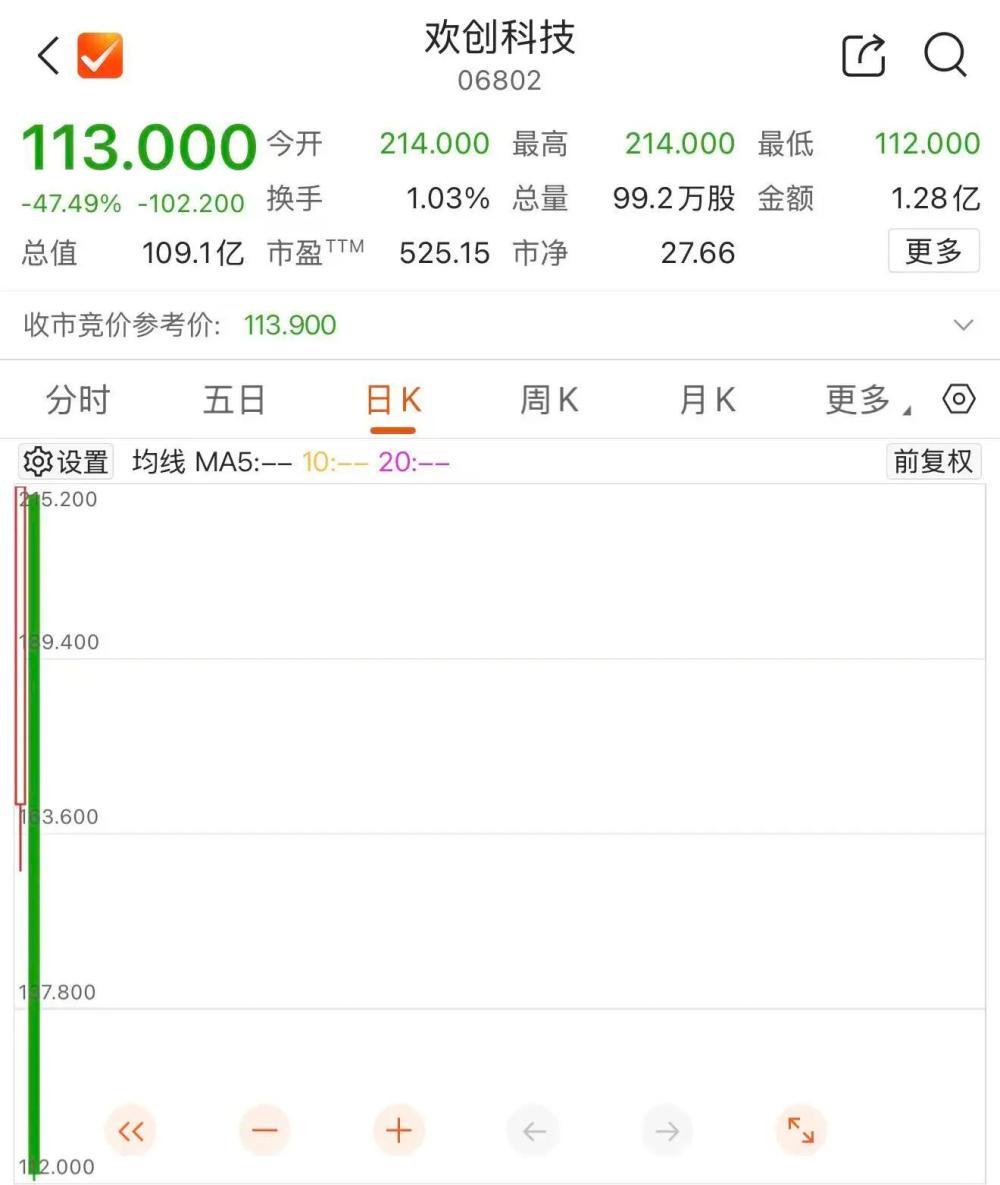
10月2日,物理AI概念股欢创科技股价一路下挫,截至收盘跌47.49%,报113港元/股。欢创科技9月30日才在港交所上市,上市首日收盘涨265.68%,报215.2港元/股。
欢创科技本次全球发售1158.88万股H股,最终发售价为每股58.85港元,全球募资总额约6.82亿港元,扣除上市开支后,预计募资净额约6.154亿港元。公司表示,将65.0%的募资净额用于增强研发能力,以强化核心技术及传感器产品的研发;将募资净额的25.0%用于提升制造能力;其余将用作营运资金及一般公司用途。
资料显示,欢创科技成立于2013年,开发空间感知产品并聚焦于扫地机器人应用领域。凭借AI技术,构建了智能空间感知体系,为扫地机器人提供算法及硬件。目前,公司主要产品包括传统三角测距激光雷达、dTOF激光雷达、3D TOF激光雷达及线激光传感器。
灼识咨询的数据显示,2025年按收入计,欢创科技在全球扫地机器人空间感知解决方案领域排名第一。
欢创科技2026年中期报告显示,截至2026年6月30日,公司累计出货量合共超过4600万台。报告期内,激光雷达产品及线激光传感器总出货量分别达730万台及450万台,客户覆盖石头、小米、科沃斯、美的等国内外头部扫地机器人品牌。公司为最大的扫地机器人空间感知产品供应商及最大的扫地机器人激光雷达供应商。截至2026年6月30日,公司合计年产能达31.4百万件。
财务数据显示,2023年至2025年,欢创科技的收入分别约3.32亿元、4.33亿元、6.14亿元;净利润分别约-88.3万元、-3137.5万元、220.1万元;毛利率分别为21.5%、16.3%、16.5%。
2026年上半年,欢创科技实现收入为4.13亿元,同比增长41.4%,主要受dTOF激光雷达及线激光传感器产品的销售增加所带动。期内溢利1197万元,上年同期亏损416万元。
分产品来看,上半年该公司三角测距激光雷达产品收入为1.85亿元,占比达到44.8%,主要由于若干客户在其新产品设计中采用dTOF激光雷达传感器导致需求减少;dTOF激光雷达产品收入为1.15亿元,同比大增350%,主要由于出货量由346千件大幅增加至2689千件,受dTOF激光雷达产品持续产能提升及更广泛采用所带动;线激光传感器产品收入为1.01亿元,同比增长91%,主要由于出货量由2199千件增加至4556千件,受客户对公司线激光传感器产品的采用增加所带动。
招股书显示,欢创科技在深圳市及惠州市设立先进制造设施,确保运营的灵活性和韧性。2023年至2025年,公司深圳坪山生产基地的利用率分别为79.9%、73.8%及85.0%。惠州生产基地于2024年9月投产,2024年及2025年,惠州生产基地的利用率分别为77.0%及92.3%。
当前,激光雷达产品凭借已强化的精度及适应性,已成为扫地机器人空间感知的主流选择。激光雷达渗透率的提升及扫地机器人空间感知架构的持续升级,预计将带动扫地机器人激光雷达市场的扩张。2025年至2030年,预期市场规模将按复合年增长率25.5%快速增长,到2030年达52亿元。
作者:新重庆客户端