新黄河记者:苏冉
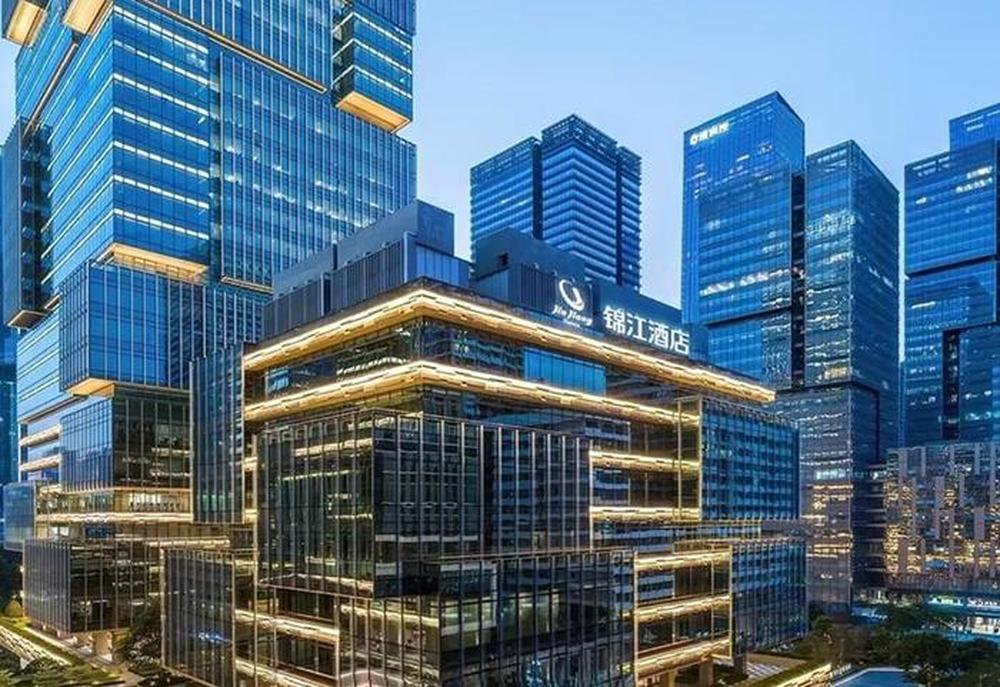
历时10年,锦江酒店终将维也纳酒店100%股权揽入怀中。近日,锦江酒店发布股权收购公告,以8.11亿元收购维也纳酒店剩余10%少数股权,标志着公司对维也纳酒店长达十年的资本并购与业务整合全面收官。
伴随着内部资产架构彻底理顺,锦江酒店赴港IPO进程持续提速。一边收拢成熟盈利资产,一边跟随行业巨头试水长租公寓寻找第二曲线,市场随之抛出疑问:这一系列布局,能否帮助锦江走出长期“规模大、盈利弱”的行业困境?
十年渐进式整合收官,维也纳能否扛起利润基本盘?
此次收尾式股权收购,是锦江酒店中长期战略布局的关键落子。
锦江与维也纳的深度绑定始于2016年,彼时国内酒店行业正经历从传统经济型向标准化中端业态升级的关键拐点,下沉市场空间广阔、中端商旅需求快速扩容。
为补齐自身中端赛道短板、快速抢占下沉市场份额,锦江当年以17.488亿元拿下维也纳酒店80%股权,正式跻身国内中端酒店第一梯队。此后企业持续收拢股权,2022年持股提升至90%,本次收购完成后,十年渐进式并购彻底落地。
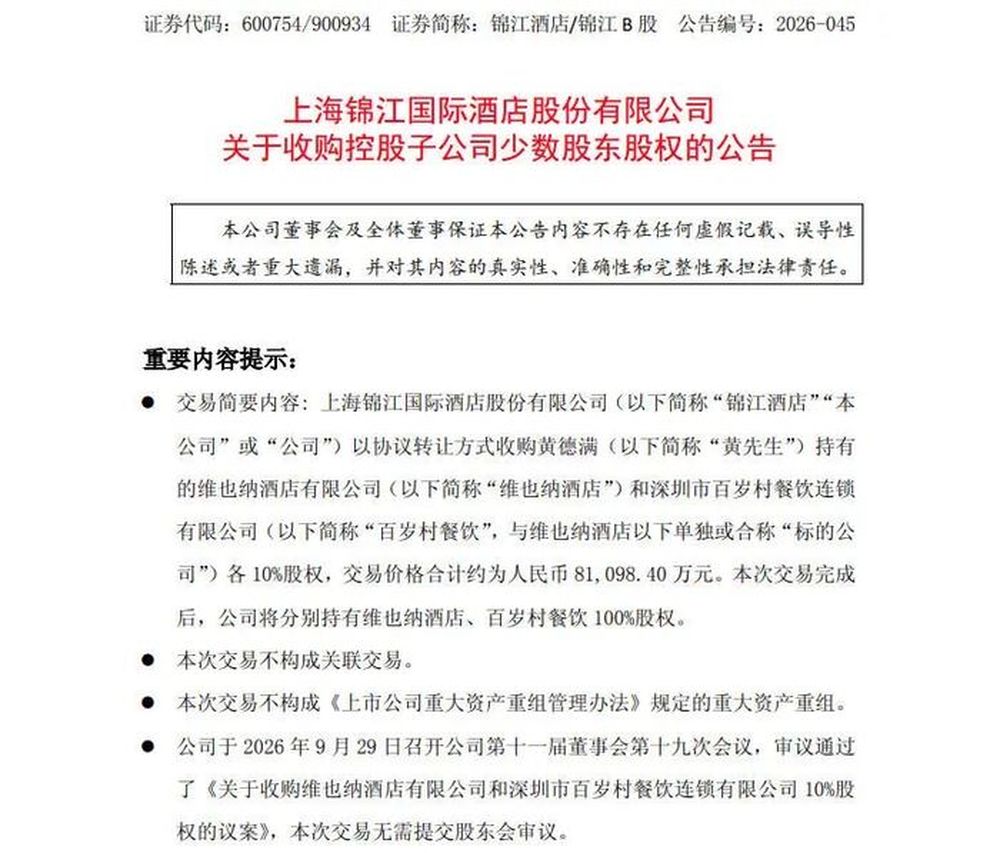
对于此次交易,锦江酒店表示,基于锦江酒店持续布局中国区的业务整合、管理整合、架构整合的需要,通过本次收购,标的公司将成为锦江酒店的全资公司,可对其加大资源投入和支持力度,通过资源的统一调配、品牌和渠道的互补,进一步优化业务架构、推动降本增效、提升运营水平。
公开数据显示,维也纳酒店2025年实现营业收入34.85亿元、净利润5.45亿元,纳入锦江体系以来累计净利润突破40亿元,早已完全覆盖历次收购投入成本。不过放在集团整体层面看,维也纳的亮眼表现,一定程度上对冲了其他板块的盈利拖累,却难以扭转锦江整体“大而不强”的盈利格局。
在行业供给见顶、存量竞争加剧的背景下,全资整合维也纳,目的正是终结内部资源分散、赛道重叠、品牌内耗等老问题。当前,国内酒店总量已接近饱和,市场进入存量竞争阶段,单纯靠开店扩张的路子越来越难走。锦江此番通过资本手段收拢股权,也是在为下一步品牌深耕和存量资产盘活做准备。
规模领跑利润偏弱,长租新赛道能否破解盈利困局?
当前国内连锁酒店行业已形成锦江、华住、首旅三足鼎立的稳态竞争格局,头部集中度持续提升,但三家企业的战略路径、运营效率与盈利表现出现显著分化。
从规模层面看,锦江客房总量、门店数量位居国内首位,但是利润层面和头部对手差距明显。2025年财报数据显示,华住集团归母净利润达到50.8亿元,而锦江酒店归母净利润仅9.25亿元,利润体量差距显著。即便对比主打中高端、体量更小的亚朵,锦江的净利率水平同样偏弱。
盈利增长乏力的同时,锦江酒店的财务压力持续凸显。截至2025年底,负债总额296.3亿元,公司账面商誉高达116.44亿元。不仅如此,公司多笔银行借款将于2026年到期,叠加高商誉与持续海外亏损,进一步加剧公司资金链与偿债压力。
当前,国内酒店市场已进入存量竞争,供给过剩加之需求疲软,贴身肉搏在所难免。
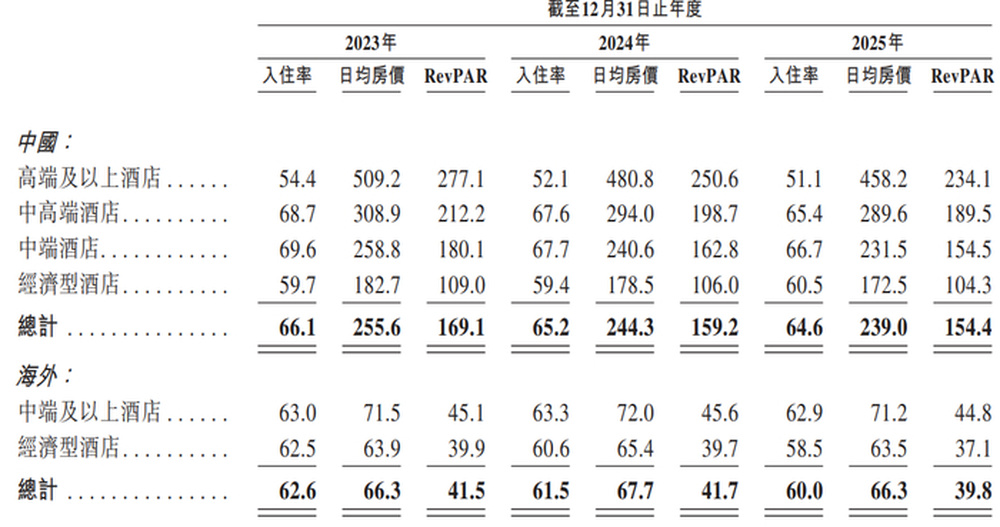
中国饭店协会发布的《2026中国酒店业发展报告》显示,全国酒店客房总数约1873.6万间,供给已进入相对饱和阶段。今年上半年,头部酒店集团整体RevPAR(单房收益)基本横盘,开业超过18个月的成熟门店多呈现负增长。存量过剩、单店盈利下滑,传统酒店依靠客房涨价、门店扩张的老路已经走不通,盘活闲置房源、挖掘长期居住收益,成为巨头们的刚需。
在此背景下,华住、锦江等头部酒店集团纷纷跨界布局长租公寓业务。8月底,锦江推出“途羚”和“羚居”双公寓品牌;更早之前,华住会App上线“旅居”频道,切入平价月租市场,最低1500元起的定价,精准瞄准城市刚需租客。酒店集团的布局逻辑十分清晰:用自身成熟的标准化运营和私域会员流量,瓜分低标准化的传统租房市场。
此番博弈中,维也纳成熟的下沉运营体系、高性价比产品模型、高认可度加盟生态,是锦江区别于其他巨头的核心差异化优势,但下沉赛道本身定价天花板低、单店溢价有限,仅仅依靠维也纳,很难带动整个集团的净利率向华住看齐。
港股IPO提速赋能,资本窗口能否补上盈利短板仍存考验
在完成十年深度整合,彻底理顺维也纳这一核心资产后,锦江开始加速推进港股IPO进程。
10月9日,锦江酒店2026年中期业绩说明会召开,关于港股上市进度,公司副总裁、董事会秘书胡暋确认,赴港发行项目正在等待监管审批,募集资金到账后将根据招股书披露的用途投入主营业务发展。
这是继今年3月27日二次递表港交所后,其在业绩说明会上再度确认赴港发行目前处于等待监管审批阶段。资料显示,公司首次申请于2025年6月29日提交,后因申请材料在6个月有效期届满后自动失效,未能完成上市落地。
与去年首次递表时的募资规划相比,本次募资结构出现了根本性变化。
首次申报时,公司募资重点明确指向拓展海外业务,凸显出当时锦江酒店积极的海外扩张战略。而此次募资则彻底放弃了以海外扩张为核心的导向,在偿债的基础上,将资源集中于运营提效与轻资产整合。
当下锦江的选择,是优先向内消化包袱、打磨效率。本次募资一部分将用于偿还历史并购形成的有息负债、降低财务费用,一部分投向品牌升级、老店翻新、数字化系统迭代、加盟体系优化,也可支撑长租公寓等创新居住业态的试点扩张,持续收割中小单体酒店出清、行业连锁化率提升的产业红利。
对锦江而言,全资拿下维也纳是守住基本盘、拿到一套成熟盈利模板。而赴港上市是打开资本工具箱,但资本市场最终的定价,仍要看后续集团整体净利率、RevPAR、费用率能不能持续向同行靠拢,新居住业态能否跑通稳定盈利模型。
未来,维也纳能否成为集团内部效率改革的样板,叠加长租等新业务的探索,推动公司走出“规模大、利润薄”的困境,将是接下来资本市场持续追踪的核心看点。
编辑:陈彤彤 校对:刘恬