新黄河记者:苏冉
2026年三季报收官,终端市场的寒意,已经传导至家电大盘。财报显示,海信家电、海尔智家、格力电器三家业绩同步承压,营收和利润均出现不同程度下滑;美的集团成为四巨头中唯一营收、归母净利润双增的企业,守住行业基本盘的同时,主业扣非利润依旧同比下滑,增长韧性背后暗藏结构性隐忧。
事实上,传统家电赛道已然进入深度存量博弈“淘汰赛”,过去单纯依靠规模扩张、价格竞争及单品迭代的增长模式已彻底失效。在此背景下,家电四巨头的竞争逻辑全面改写:谁能率先跑通第二曲线、实现新业务利润兑现,谁就能真正跳出存量内卷,坐稳未来家电行业的龙头席位。
海信千元营收仅赚0.82元,美的营收利润双增背后亦有隐忧
从三季报整体表现来看,传统白电主业的增长天花板已经完全显现,头部企业普遍业绩承压。
四家龙头企业里,海信家电的经营压力最为直观。2026年三季度,公司实现营收202.48亿元,同比下滑8.76%;归母净利润同比大跌74%,扣非净利润仅1667.81万元,同比暴跌96.73%。换算来看,海信每一千元营收,主业扣非净利润仅赚0.82元,盈利能力近乎枯竭。
格力电器则深陷单一主业依赖的周期困局。公司三季度营收同比下滑7.97%,归母净利润大幅下滑43.31%,毛利率同比回落5.6个百分点。对此,其在三季报中坦言,公司采取差异化竞争策略,以技术和质量优势聚焦中高端市场,营收规模有所下降;同时面对原材料价格高企影响,公司坚持“卷品质不卷价格”的经营理念,产品销售价格相对稳定,对利润产生了一定影响。
海尔智家的压力同样突出,前三季度营收、利润双降,扣非净利润降幅扩大至24.11%,三季度单季盈利压力进一步加剧。曾经撑起海尔高增长的卡萨帝高端品牌,彻底告别30%以上的高速扩张期,财报不再披露增速数据,仅强调高端份额稳居行业第一。
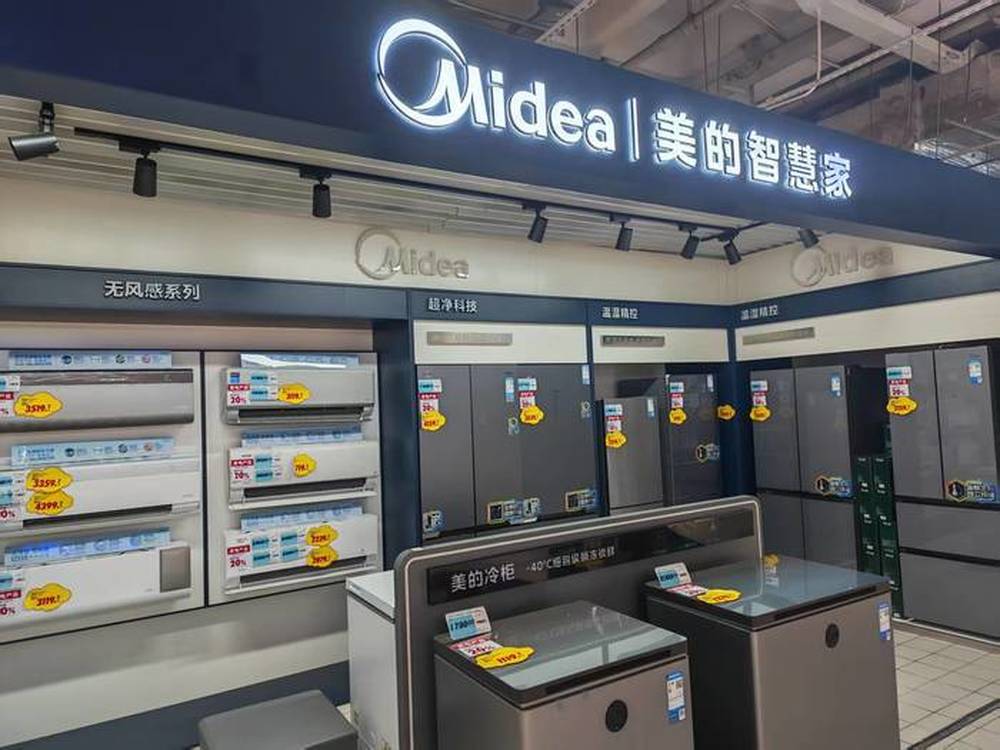
四家龙头之中,美的集团成为行业唯一韧性标杆,但业绩背后同样存在结构性隐忧。前三季度营收3673.65亿元,同比小幅增长1.19%,归母净利润413.93亿元,同比上涨9.27%;扣非净利润却同比下滑22.49%,主要是由于人民币汇率走高影响,衍生金融工具收益收缩。剔除汇兑、投资收益等非经常性损益后,扣非净利润同比下滑,说明美的传统家用家电主业同样难逃终端需求疲软、行业内卷的压力。
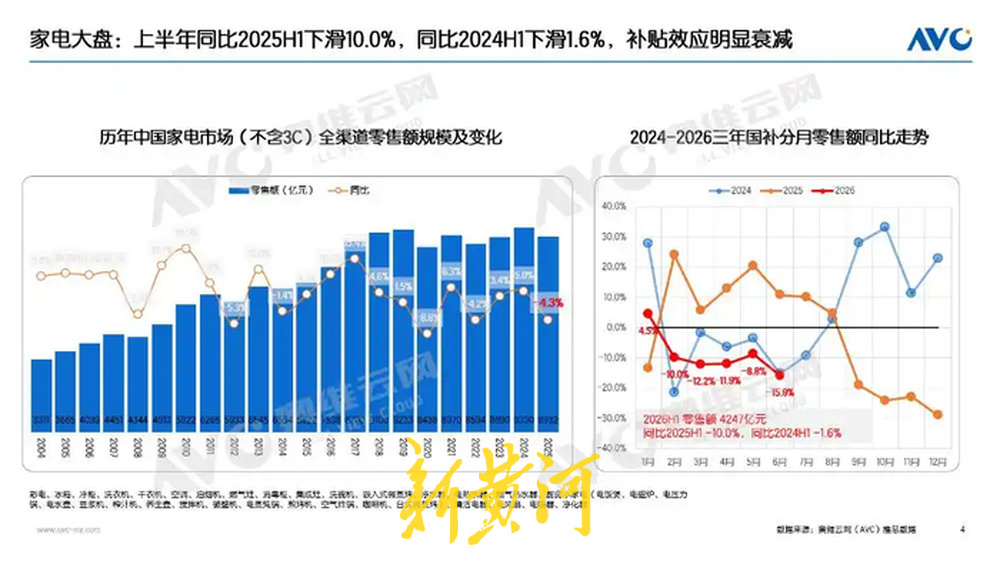
奥维云网数据显示,2026年前三季度国内家电整体零售额6041亿元,同比下滑10%,行业大盘持续失速。整体来看,2026年家电行业的存量洗牌已经非常清晰,传统家电市场不再有增量红利,只有存量竞争和利润挤压,企业之间的差距,早已由规模大小,变成了盈利质量和第二曲线的强弱。
市场逻辑:消费者换新谨慎,行业进入价值竞争时代
本轮家电行业整体走弱,不只是短期市场降温,更核心的逻辑在于老百姓的消费习惯彻底变了,整个行业的底层逻辑已经重构。
早些年买房装修,消费者习惯一次性配齐全套家电,换新也比较积极,看重品牌、外观及多元功能。然而,当前市场完全进入存量换新时代,家电换新周期明显拉长,一台冰箱、洗衣机、空调动辄用上七八年。消费者下单越来越谨慎,不再为噱头、参数、多余智能功能买单,只认实实在在的耐用、节能及好用。
消费心态的变化,直接让市场呈现“两头稳、中间难”的格局。刚需用户追求性价比,务实耐用、价格稳定的基础款依旧好卖;预算充足的改善型用户,愿意为健康、节能、精细化场景、全屋体验升级付费。最艰难的是大量中端同质化产品,既没有价格优势,也没有高端体验,处在不上不下的尴尬位置,被市场持续挤压。
这一点反映到具体品类上,体现出明显的结构性分化。当下,空调、传统厨卫等大盘品类持续下滑,而洗碗机、全屋净水、分区洗护、适老化家电等贴合真实生活场景的细分品类,依旧能拿到增量。简单来说,不是市场没有需求,而是普普通通的产品没了需求,真正解决用户痛点的产品始终有市场。
同时,渠道格局也在悄悄改变。线上低价内卷越来越严重,单纯拼价格已经很难走量;线下门店的体验、送装一体、场景定制、售后服务的价值重新凸显。行业竞争彻底告别粗放式铺货、低价厮杀,进入拼产品价值、拼场景方案、拼服务能力的新阶段。
在这样的市场环境下,只靠传统家电单品迭代、价格竞争的路子,已经彻底走不通。想要穿越行业低谷,必须找到新的增长出路。
分道突围:第二曲线竞争提速,B端赛道决定未来格局
面对主业见顶、存量内卷加剧的不利局面,当下四巨头的比拼,早已不在传统卖场的销量榜单里,而在第二曲线的落地速度上。尤其是美的、海尔纷纷加码AI算力液冷赛道,意味着家电巨头的竞争,正式从家用消费市场,升级到前沿科技B端赛道。
凭借多年空调制冷、温控技术积累,美的走出了一套规模化、全球化的转型路子。依托成熟的楼宇科技业务,顺利切入英伟达全球算力生态,主攻AI智算中心标准化液冷温控订单。依靠自身强大的制造能力、全球渠道布局,主打标准化产品、规模化交付、全球化接单,把几十年的家电制冷技术,转化为算力时代的核心竞争力,成为对冲家电行业周期的稳定新增量。
海尔则走本土化、节能服务的细分路线。企业携手联想深耕国内算力基建、存量IDC改造市场,主打液冷节能、余热回收、全栈式运维服务。相较于美的的全球放量模式,海尔更聚焦国内存量升级需求,靠本土化服务、精细化方案提升附加值,以此弥补高端家电增长放缓的缺口。
相比之下,格力、海信的第二曲线仍未跑通。格力多元化布局多年,光伏、储能、装备制造仍处在培育阶段,暂时难以扛起增长大旗;海信持续在家电智能生态、AI交互上发力,但始终局限于消费端产品升级,缺少能够带动整体业绩跃升的硬核新赛道,转型节奏明显偏慢。
眼下的家电存量“淘汰赛”早已不是简单的谁输谁赢,而是新旧模式的彻底更替。传统家电的规模红利、政策红利彻底终结,未来行业的增长空间,全部来自技术升级、场景增值和第二曲线兑现。
对四大白电巨头而言,2026年的业绩分化只是开始。未来,谁能更快把新赛道技术做实,把第二曲线利润做厚,谁才能真正跳出内卷的同时穿越周期,站稳未来家电行业的第一梯队。
编辑:刘玉红 杨宗帅 摄影:苏冉 校对:李莉