新黄河记者:苏冉
“账面赚钱、兜里没钱”,这是民营医药流通龙头九州通当前的真实财务写照。日前,九州通交出了一份“增收不增利”的半年报成绩单。财报显示,公司上半年营收872.79亿元、同比增长7.61%,但归母净利润只有12.01亿元、同比下滑16.95%,基本每股收益0.23元,同比下降20.69%。
事实上,比利润下滑更可怕的,是资金链在持续“失血”。2026年上半年,九州通经营活动现金流净额为 -27.81亿元,利润并没有真正变成现金;截至6月末,应收账款高达356.72亿元,较2025年末激增68.21亿元,增幅23.64%,增速远超营收增幅。剖析可见,下游医院等客户账期长、回款慢,大量资金被占压是不容回避的现实难题。
债务层面,截至2026年6月末,九州通有息债务总额已达196.73亿元,其中短期有息负债占比高达85%,短期偿债压力骤增。面对重重压力,这家曾经创造千亿营收的行业龙头如何“止血”破局,仍待观察。
面临“增收不增利”和“利润不落袋”两大难题,有息债务接近200亿元
中报数据显示,九州通当前面临“增收不增利”和“利润不落袋”两大难题。
虽然九州通上半年营收实现872.79亿元,同比增长7.61%,规模韧性依旧在线。但利润端直接出现明显滑坡,归母净利润12.01亿元,同比下滑16.95%。其中,Q1净利润同比下滑高达24.41%,Q2下滑收窄至1.74%。
对于归母净利润下滑,公司解释称,主要是受本报告期非经常性损益同比减少的影响,“上年同期公司非经常性损益金额4.94亿元(主要是公募REITs发行所致),而本报告期非经常性损益金额2.18亿元,同比减少2.76亿元。”
值得一提的是,公司盈利下滑并非今年上半年独有。实际上,在2025年,九州通就已经陷入了增收不增利困局。2025年,公司营收同比增长6.31%至1613.90亿元,归母净利润却仅录得22.55亿元,同比下跌10.07%。
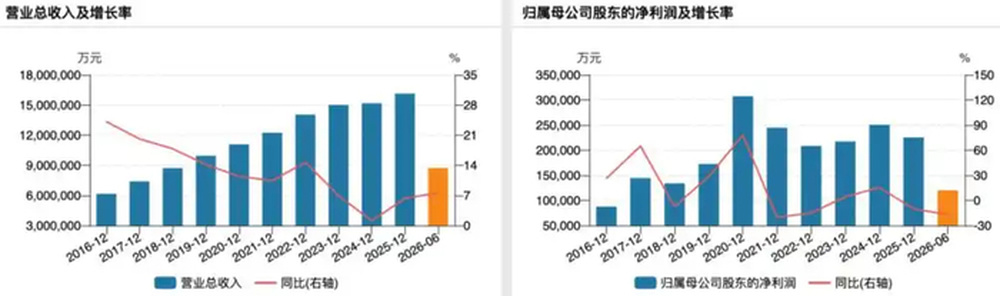
利润为何持续缩水?核心是主业增长但赚钱变难。财报显示,剔除一次性收益后,扣非归母净利润9.82亿元、同比仅微增3.22%,明显落后于营收7.61%的增速,说明核心业务的盈利能力仍在承压。
此外,超九成收入来自薄利生意。具体来看,数字化医药分销贡献了95.32%的营收,但毛利率只有约7.16%,合并口径总毛利率约7.77%。不仅如此,集采和“两票制”持续压缩流通环节价差,公司过往靠规模撑起来的利润弹性天然受限。
实际上,比利润下滑更致命的,是经营性现金流真实失血。2026年上半年,公司经营活动现金流净额-27.81亿元,虽然同比小幅改善1.42%,但整体仍在大幅失血,利润并没有真正变成现金。
对于半年度经营性现金流量净额为负数,九州通表示,结合公司的业务模式和历年经营情况来看,每年年末会对下游客户开展应收账款集中催收工作,回款在第四季度比较集中。
应收账款层面,截至2026年6月末,应收账款达356.72亿元,比年初增加68.21亿元、增幅23.64%,相当于上半年营收的40.9%。对比来看,应收增速大幅甩开7.61%的营收增速,意味着公司不是靠卖得更多赚钱,而是靠拉长账期、垫资铺货换市场份额。事实上,下游医院等客户账期长、回款慢,大量资金被占压也是不容回避的现实难题。
与此同时,公司资产负债率升至69.22%,逼近70%警戒线;有息债务总额达到196.73亿元,较年初猛增45.82亿元,其中,短期有息债务合计为166.93亿元,占有息债务总额的85%,债务结构偏短期化,偿还压力集中。
六年内三度发行优先股“补血”,子公司合规隐患考验管控能力
面对资金困局,九州通也在积极“自救”。
近日,九州通披露2026年度向特定对象发行优先股股票预案,拟募资不超过28亿元用于偿还银行贷款及补充流动资金。
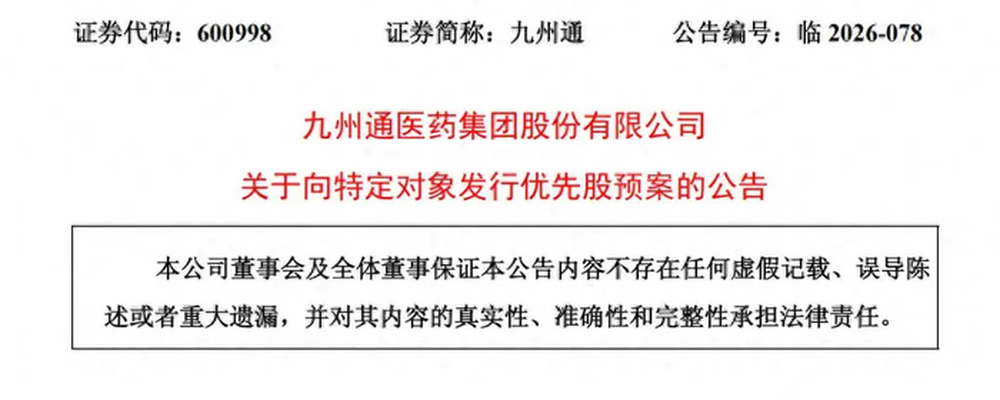
值得注意的是,这是九州通六年内第3次优先股融资(2020年8亿元、2024年17.9亿元、本次28亿元),合计上限53.9亿元,用途均为偿债及补流。 加上定增、可转债,公司上市以来直接融资已累计511.22亿元。
业内观察,在A股优先股市场以银行为绝对主导的格局下,一家非金融类民营企业较为密集地使用这一工具,并不多见。
根据预案,本次发行的优先股数量不超过2800万股,每股票面金额100元,按票面金额平价发行。扣除发行费用后的净额中,不超过20亿元用于偿还银行贷款及其他有息负债,不超过8亿元用于补充流动资金。
在专家看来,这次28亿优先股融资,核心是用权益资金置换一部分高成本、短期限的债务。不过,相对近200亿元的债务体量,此番操作并不能从根本上扭转高杠杆局面。
财务困境之外,合规风险暴露也是九州通必须面对的棘手问题。
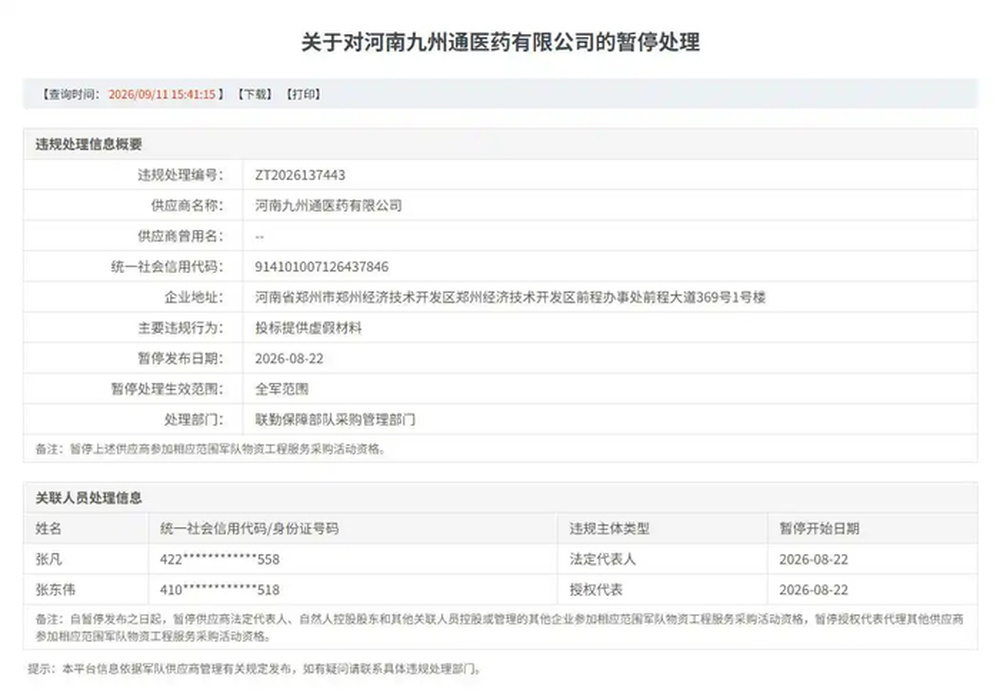
近日,军队采购网发布处理公告,河南九州通医药有限公司因投标提供虚假材料,被联勤保障部队采购管理部门实施暂停处理,自2026年8月22日起,该企业被暂停参加全军范围军队物资工程服务采购活动资格。
这不是九州通第一次遭遇这类合规风险问题。回溯过往数年,云南、广西、宁夏等多地九州通子公司,频繁曝出串通投标、资料造假、合同纠纷、违规经营等问题,多次被政采平台、医疗采购系统处罚、拉黑。
一个典型案例是,2025年2月21日,贵州省公共资源交易中心发布《关于贵州绿原药业有限公司等企业失信等级评定的公告》,其中,贵州九州通仁源医药有限公司被评定为“一般”失信企业。在门店规模快速扩张、管理半径拉长的过程中,子公司合规与质量管控隐患,正成为继资金链之后的另一道考题。
综合来看,九州通凭借872亿元营收规模,仍然稳居民营医药流通头把交椅,但“大”不等于“稳”。九州通的问题不是“不赚钱”,而是赚来的钱大多沉淀在应收账款里,真正落袋的现金远没有账面数字那么好看。对于投资者来说,比起营收和利润,更需要盯紧的是应收账款的账龄和周转速度、经营现金流的季度变化,以及信用减值的计提规模。
编辑:曹梦佳 校对:刘恬