新黄河记者:苏冉
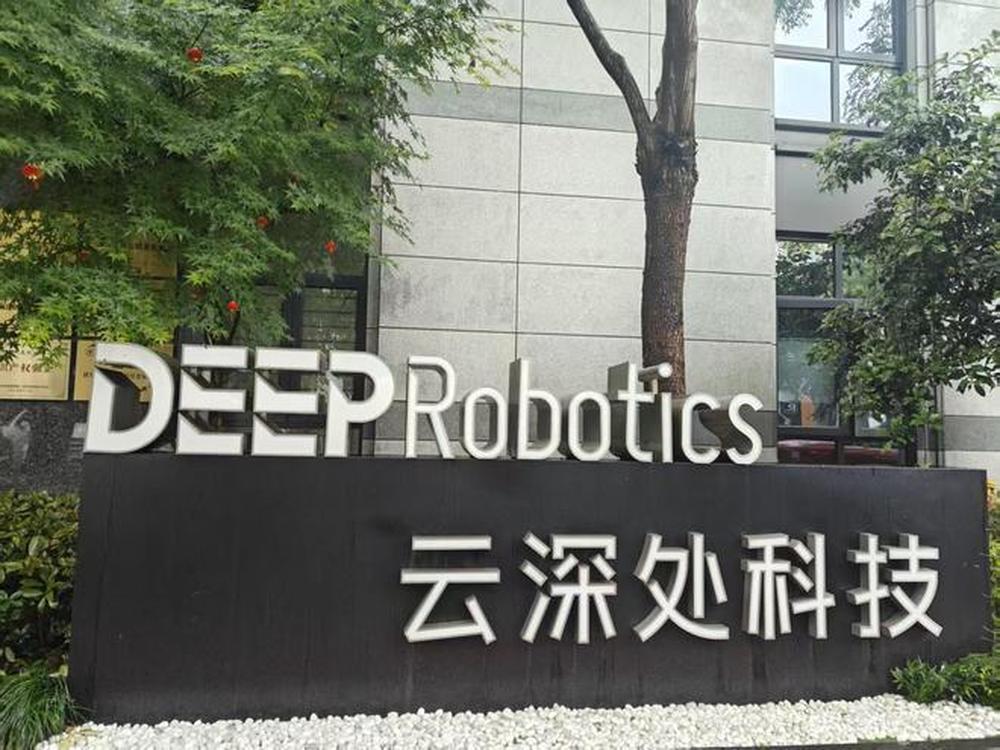
短暂扭亏之后再度陷入亏损,营收高增与盈利不稳形成强烈反差,正在IPO排队的“杭州六小龙”之一云深处科技最近压力颇大。近日,云深处科技更新科创板IPO招股书,补充披露2026年上半年最新经营数据。盈利层面,公司当期实现归母净亏损880.63万元,扣非归母净亏损1859.83万元。
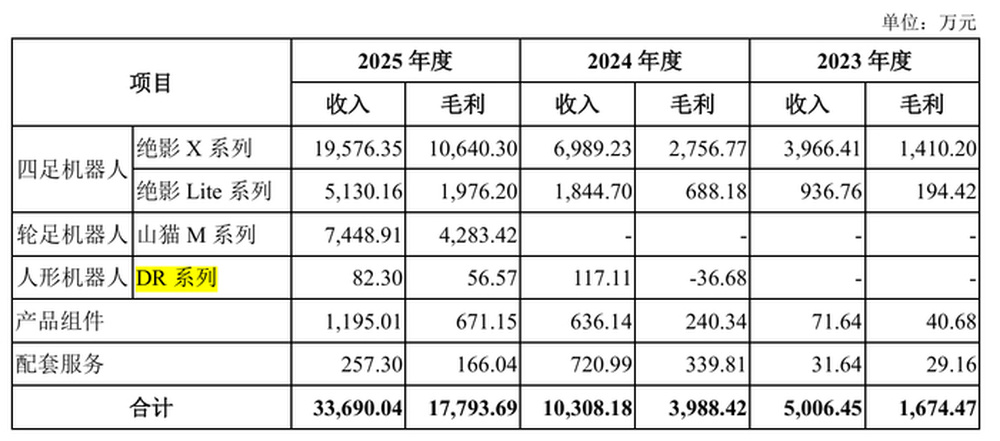
值得注意的是,被市场寄予厚望的DR系列人形机器人,2024年和2025年合计仅售出4台,去年人形业务收入占比低至0.24%,几乎难以贡献营收增量。这场“带伤IPO”,不仅是单个企业的业绩考验,更是国内具身智能赛道商业化瓶颈的集中缩影。
业绩透视:盈利昙花一现,降价换取订单迹象明显
从招股书财务曲线来看,云深处营收增长爆发力突出,但利润根基十分脆弱。
统计显示,2023年—2025年,公司营收分别为5011.26万元、1.03亿元、3.37亿元,三年复合增速接近160%;归母净利润依次为-2585.01万元、-1328.99万元、2868.40万元,2025年是公司成立以来首次年度盈利,经营现金流同步转正至6375.22万元,一度向市场传递商业化跑通的信号。
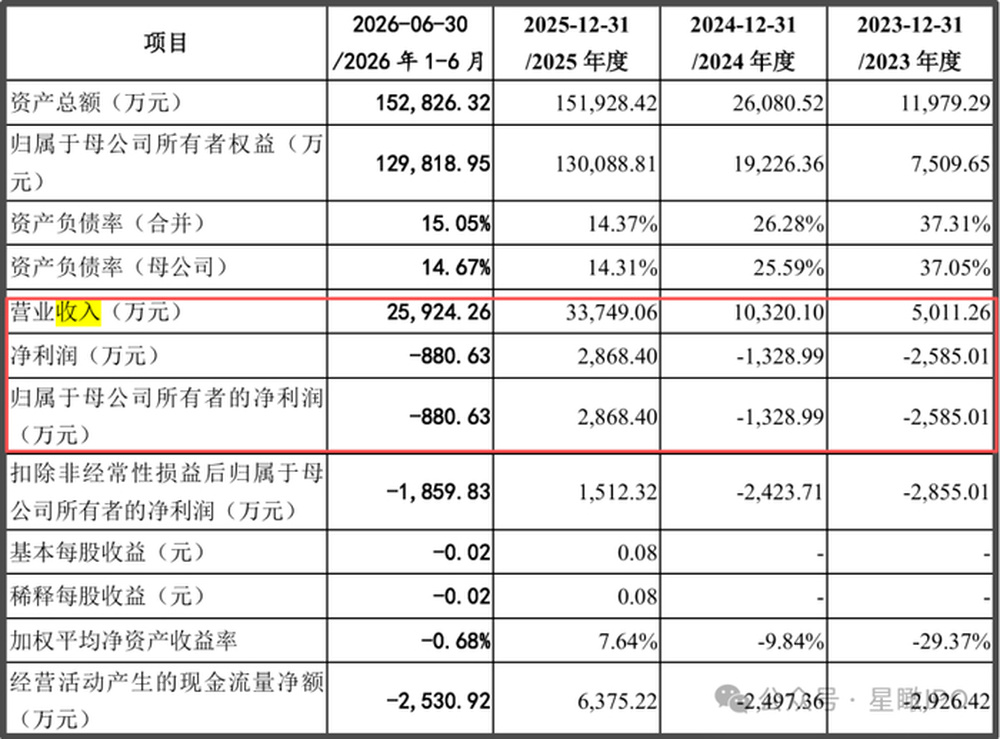
转折出现在2026年上半年。当期营收2.59亿元,体量接近2025全年八成,同比大增117.67%,归母净利润却亏损880.63万元,扣非亏损进一步扩大至1859.83万元,经营现金流同步转负至-2530.92万元 。
对此,公司给出的解释有三条。首先是持续加大研发投入,当期研发费用约1.26亿元,上年同期为0.52亿元,同比增长超过140%,方向集中于人形机器人、四足及轮足机器人产品开发以及具身大脑、具身小脑等前沿技术攻关。其次是大批量交付了毛利率较低的细分型号产品,剔除该产品型号影响后,2026年1至9月预计毛利率中位数将由46.74%提升至49.64%。
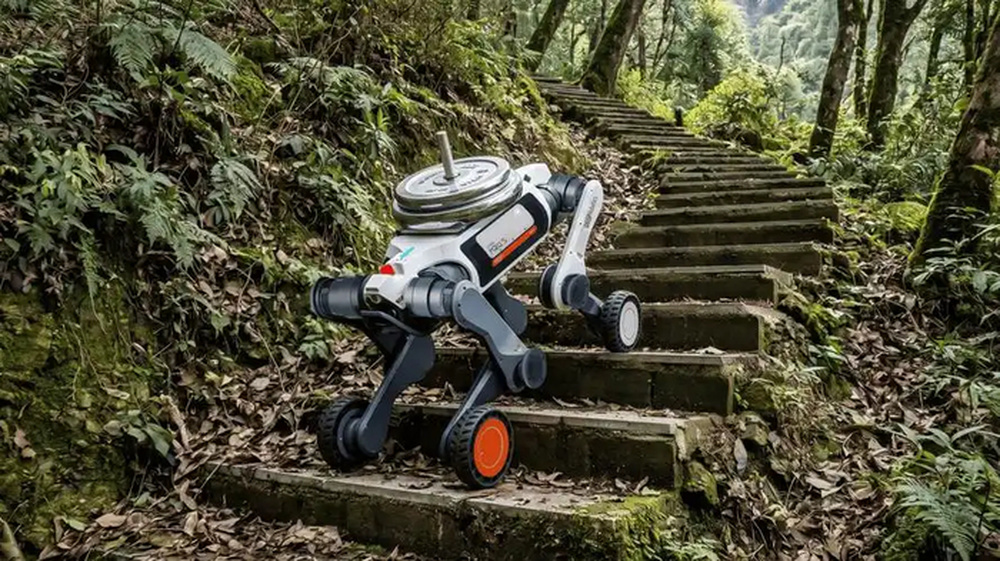
另外,公司解释称,企业研发、销售及管理团队快速扩张,销售费用和管理费用预计分别同比增长超过110%和120%,股份支付费用835.29万元,同比增加330.28万元。值得注意的是,公司主力产品绝影X系列降价走量,单台均价从28.75万元降至22.82万元,毛利率由54.35%下滑至39.75%,依靠降价换取订单的迹象明显。
值得警惕的是,公司2025年的盈利本身含金量有限。当年归母净利润2868.4万元,但扣非归母净利润仅1512.32万元,政府补助等非经常性损益贡献不小,主业稳定造血能力并未完全验证。
云深处在招股书中预计,2026全年营收会维持高速增长,并可实现盈利,但同时也客观提示,受订单交付验收节奏、新品推广等因素影响,全年能否盈利仍然存在不确定性。同时,本次募集资金投资项目的实施将大幅增加研发投入,使得短期内公司盈利规模相对较小。
尴尬现状:赛道热度居高不下,“机器狗当家、人形掉队”成现实
云深处目前仍在推进科创板IPO,拟募资25.03亿元,但连续亏损和高估值等问题,让市场对其持续盈利能力存在较大疑虑。
具身智能、人形机器人是当下硬科技最火热的赛道之一,资本、厂商持续加码,市场对通用机器人的商业化想象空间持续走高。但落到云深处的招股书上,呈现出非常割裂的现实:撑起营收基本盘的只有四足机器狗,被市场寄予厚望的人形业务迟迟跑不出规模。
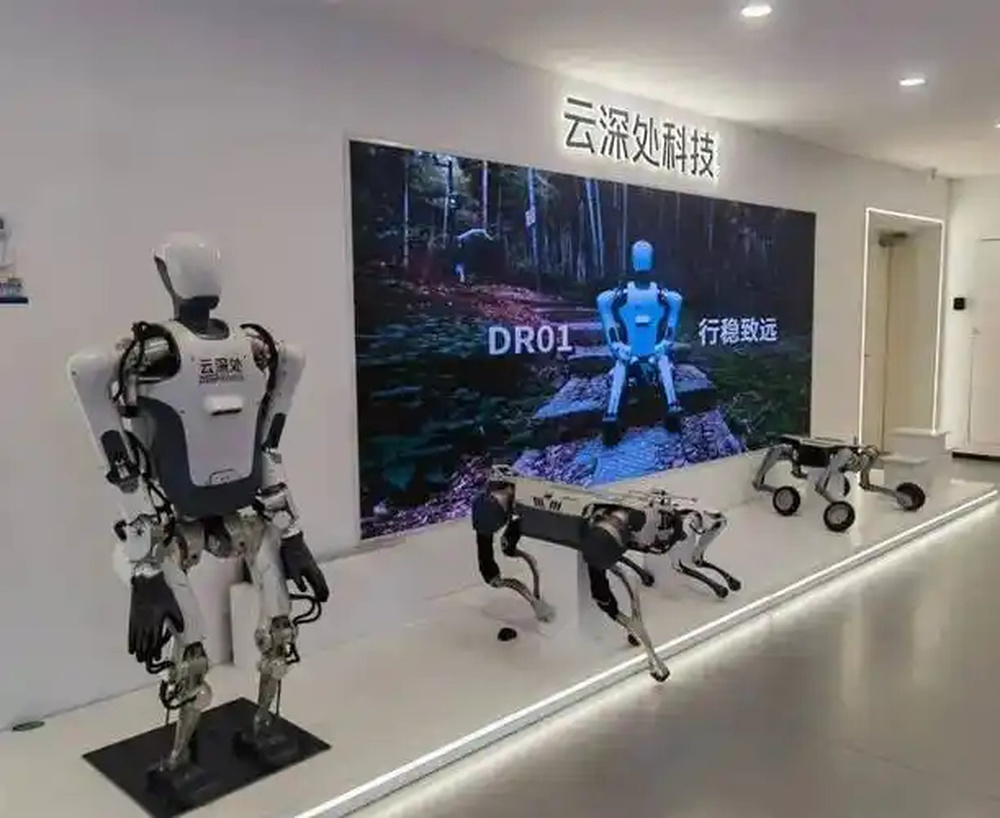
作为业内深耕工业级四足与轮式机器人的代表企业,其备受资本市场关注的人形机器人DR系列,表现远未达到预期。数据显示,2024年、2025年DR系列人形机器人分别实现收入117.11万元、82.30万元,合计销量仅4台。公司坦言,人形机器人收入增长较慢的原因包括主动战略选择下的资源分配倾斜、目标行业应用场景准入门槛高、验证周期长,以及全球人形机器人在行业应用领域整体仍处技术探索与试点验证阶段。
从行业竞争格局来看,宇树科技、智元创新、优必选等国内厂商已实现千台以上人形机器人出货,而云深处当前仅处于“逐步实现小批量量产”阶段,预计2026年产能爬坡至百台级。公司虽强调不存在制约规模化落地的“实质性技术卡点”,但也承认,距离真正的大规模商业化,仍面临技术迭代、成本控制与客户培育等多重不确定性。
此外,大客户风险同样高悬。云深处在招股书中新增风险提示,称“客户A1”已经通过自研自产、对外并购等路径布局与云深处同类机器人产品。一旦其自研产品完成商业化落地,双方合作规模存在收缩甚至终止的风险。
本次IPO拟募集资金投向具身智能算法平台、新一代机器人本体研发、产业化基地建设,本质是借助资本市场资金,拉长研发周期、扩充产能、拓展场景,用资本换商业化时间。但站在资本市场角度,硬科技的估值标尺已经发生变化,投资者不再单纯为技术概念买单,业绩稳定性、商业化兑现能力成为核心考核指标。
对此,业内有专家表示,云深处在行业追逐人形风口时,靠四足机器狗在B端场景闷声赚钱。然而其人形机器人两年累计只卖4台,IPO却把近半募资押注人形研发。资本市场买的是“机器狗现在”还是“人形未来”,这是个问题。
未来预判:资本托举换窗口,人形赛道短期难扛起增长大旗
事实上,云深处的“带伤IPO”,并非企业个案,而是国内具身智能行业的真实缩影。当前,行业普遍陷入“演示很强、落地很难,订单好看、盈利很难”的结构性困局,
今年以来,具身智能正在经历一场资本狂欢。数据显示,目前国内有超20家人形机器人核心企业进入IPO辅导、申报或发行阶段,排队港股的机器人相关企业达46家。
喧嚣之外,需要指出的是,具身智能属于长周期硬科技,研发投入高、迭代周期漫长,但一级、二级市场按照AI大模型的高增长逻辑给估值,对短期营收、利润预期偏高。很多企业阶段性增收却持续亏损,为抢订单不得不降价内卷,毛利率持续承压,陷入“以价换量”。
不仅如此,具身智能赛道还出现明显的业务分化,即四足机器人已经找到巡检、科研教学的落地场景,可以贡献营收;人形机器人大多还处在样机、试点阶段,很多企业人形业务收入占比不足1%,很难兑现资本市场寄予的增长预期,出现“叙事是人形,赚钱靠机器狗”的割裂局面。
资本结构上,早期高度依赖创投与政府引导资金,市场化资本越来越看重商业化兑现。如果企业长期只有样机、缺少稳定订单,就容易出现类似云深处“带伤IPO”的现象,依靠单一产品撑营收、阶段性盈利不可持续,一旦下游采购收缩、研发持续加码,利润迅速转负,估值逻辑随之松动。
对云深处而言,科创板闯关只是起点,后续市场更关注企业毛利率下滑能否止住、大客户依赖能否化解、通用具身场景能不能打开增量。在具身智能的漫长产业周期里,短期营收爆发只是序曲,稳定造血能力,才是决定企业走多远的核心。
编辑:刘梅梅 校对:高新