新黄河记者:苏冉
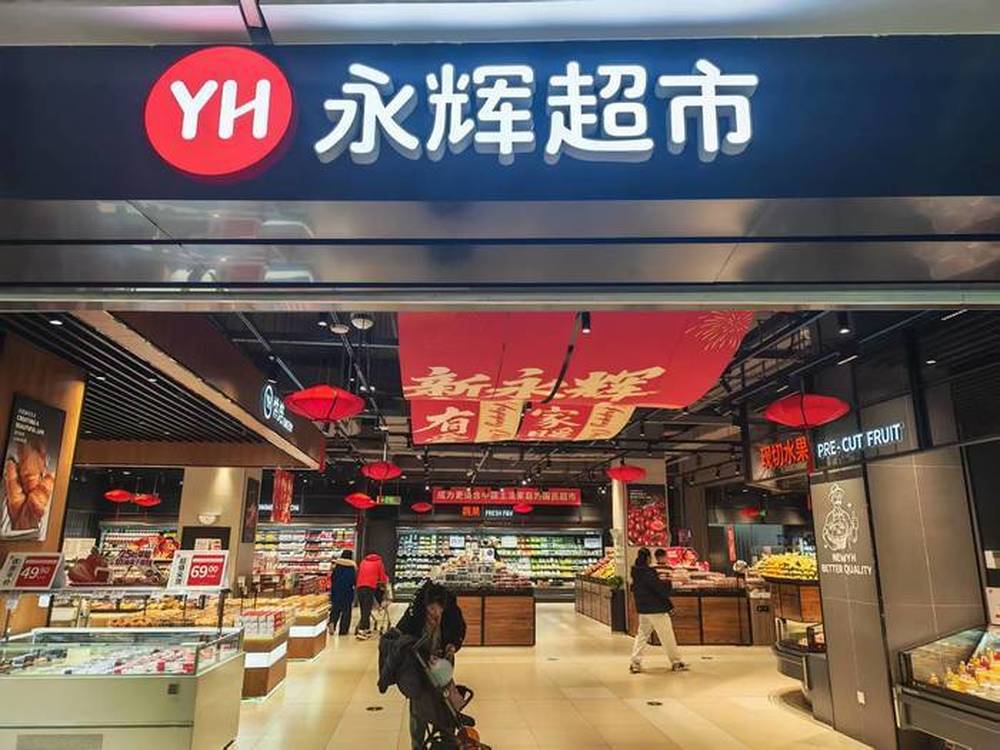
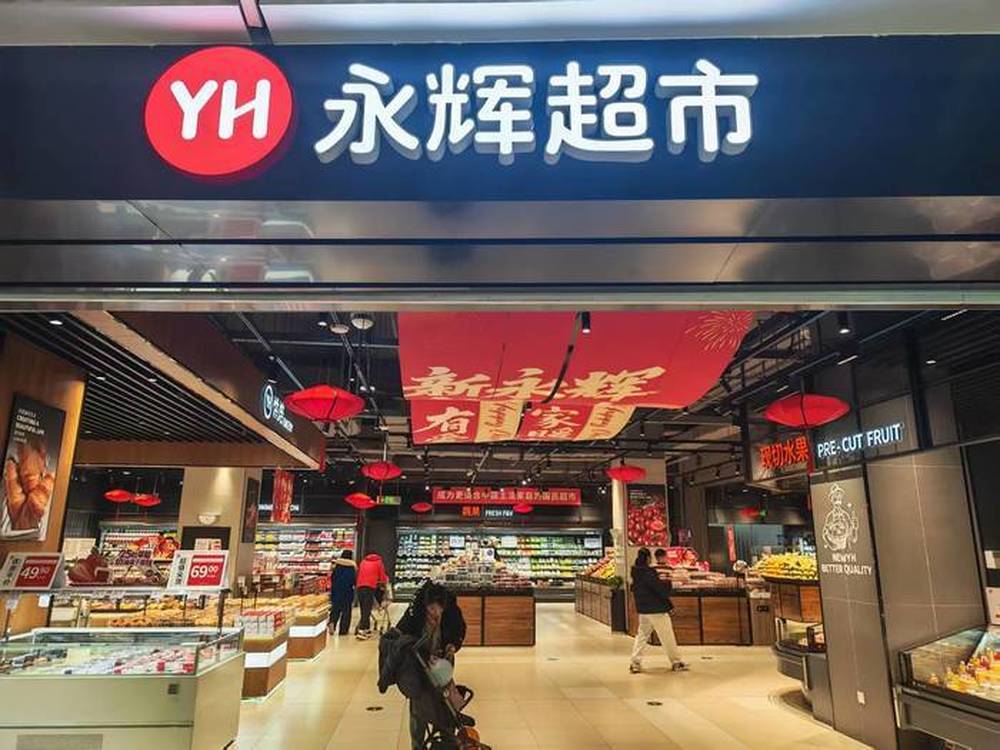
两年累计闭店超400家,持续大刀阔斧“瘦身”调整的永辉超市,日前交出三季报。财报显示,公司前三季度成功实现归母净利润1.70亿元,同比扭亏;但经营根基仍不稳固,第三季度单季再度陷入亏损,归母净亏损8269.06万元,扣非归母净亏损3310.21万元。
这意味着,连续闭店出清、调改减负后,永辉基本完成“止血”任务,但现阶段业绩修复更多依赖缩表减亏与低基数红利,门店内生、可持续的主业“造血”能力仍待验证。
业绩修复更多是“被动减亏”,主业盈利依旧薄弱
历经两年对标“胖东来模式”的深度调改,永辉终于在利润表上摆脱了持续大额亏损的局面。但账面亏损收窄、实现阶段性盈利,业绩回暖的构成需要结合财报结构客观分析。
财报显示,2026年前三季度,公司实现营业收入352.42亿元,同比下降16.95%;归母净利润1.70亿元,较去年同期增加8.80亿元;扣非归母净利润580.24万元,实现扭亏为盈。
不过,这份账面上的盈利,一部分得益于去年同期大规模闭店改造留下的低基数,加上今年闭店及装修带来的一次性损失大幅减少,属于减负带来的修复,并非门店日常卖货带来的内生增长。
在盈利含金量方面,前三季度归母净利润1.7亿元中,多数来自资产处置、政府补助等非经营收益,真正靠卖货、靠超市主业赚到的扣非净利润仅580万元,对应三百多亿营收规模,主业盈利空间偏窄。
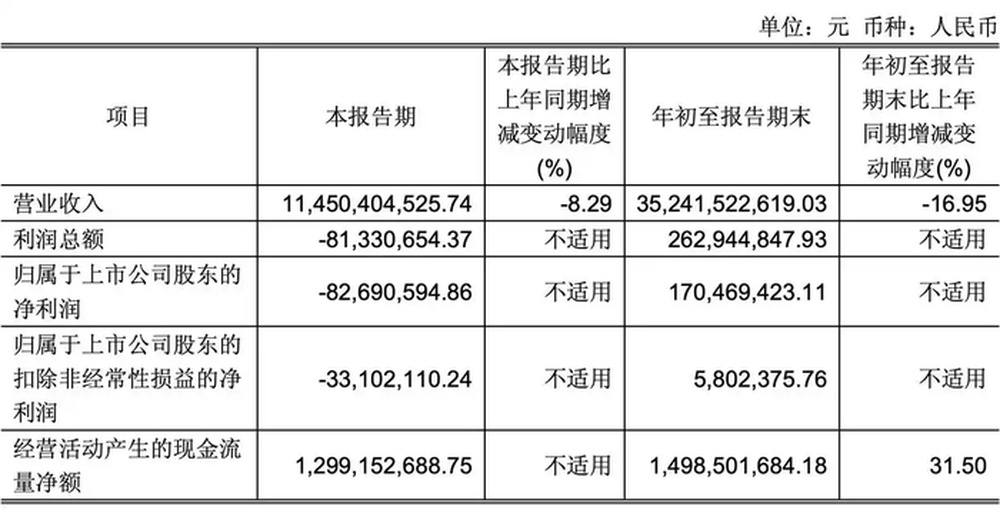
值得注意的是,永辉尚未实现稳定的单季盈利。第三季度,公司营收114.50亿元,同比下降8.29%;归母净利润亏损8269万元,扣非归母净利润亏损3310万元,分别较去年同期减亏3.87亿元和6.66亿元。
想读懂永辉今年盈亏波动,可结合2025年大额亏损背景来看。
2025年永辉关闭381家长期亏损门店,同步重装改造284家门店,闭店、清库存、人员补偿及装修停工带来大额一次性支出,当年巨亏25.52亿元,相当于集中把历史包袱一次性出清。
今年开始,公司放慢了闭店和重装节奏,不再大规模砸钱改造。截至三季度末,永辉门店减少67家,那些常年拖后腿、持续亏钱的点位逐步清退。调改效果也直接体现在财报上,毛利率同比抬升2.06个百分点,同期费用率下降2.3个百分点,经营现金流14.99亿元,同比增长31.5%。
不过,也正因为2025年集中确认大额亏损,才有了今年的修复空间。2026年永辉放缓闭店节奏的同时,不再产生大额改造损失,叠加低基数效应,财报自然好看不少。但这种修复更多是“被动减亏”,而不是主动增收。
调改效果明显但难持续,永辉缺的是长期造血能力
从实际效果来看,这两年的整改绝非“无用功”。
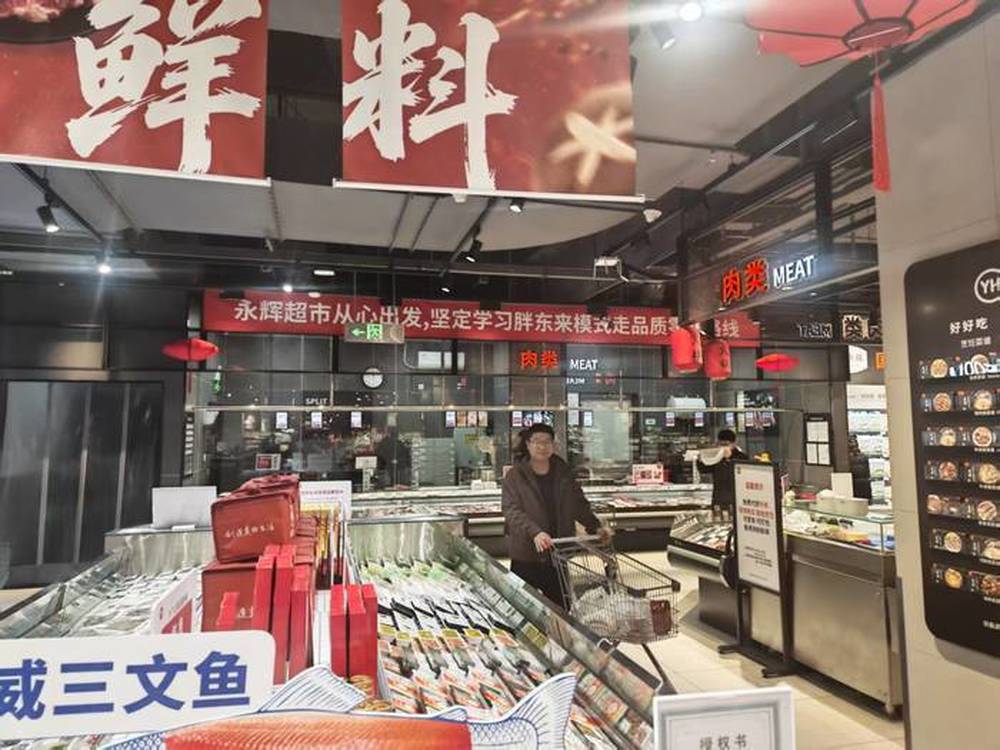
不少消费者逛过改造之后的永辉,直观感受和老店差别很大。改造后的门店重新规划动线,通道拓宽,货架从8-9层高降到1.6米左右。同时,淘汰大量滞销杂牌,SKU从1.6万以上精简到8000-10000个,淘汰率约56%的供应商,选品集中到民生刚需和高品质鲜食。数据显示,调改店客流平均增长约80%,半数进入稳定期的门店盈利水平创下新高。
不过,热闹之外,问题也非常现实:调改门店可以拉动短期客流,但该效果能否长期维持仍有待持续观察。
目前改造门店的高流水,很大程度来自门店翻新带来的尝鲜客流,等新鲜感慢慢褪去,顾客回归理性消费后,复购能不能稳住、销量能不能守住,仍是未知数。
此外,行业竞争依旧残酷。如大润发持续优化定价,社区折扣店主打低价抢客,仓储会员店、即时零售持续分流客源。永辉自有品牌虽然在增长,但占比还不算高,商品差异化建设仍有短板。
永辉超市董事长张轩松在此前的中报业绩会上表示,今年上半年虽已实现扭亏为盈,但仍有提升空间。目前公司调改已进入精细化管理、专业技能夯实的第二阶段,将不断提升门店体验和商品力,稳步推进门店升级工作,努力提升整体经营水平。
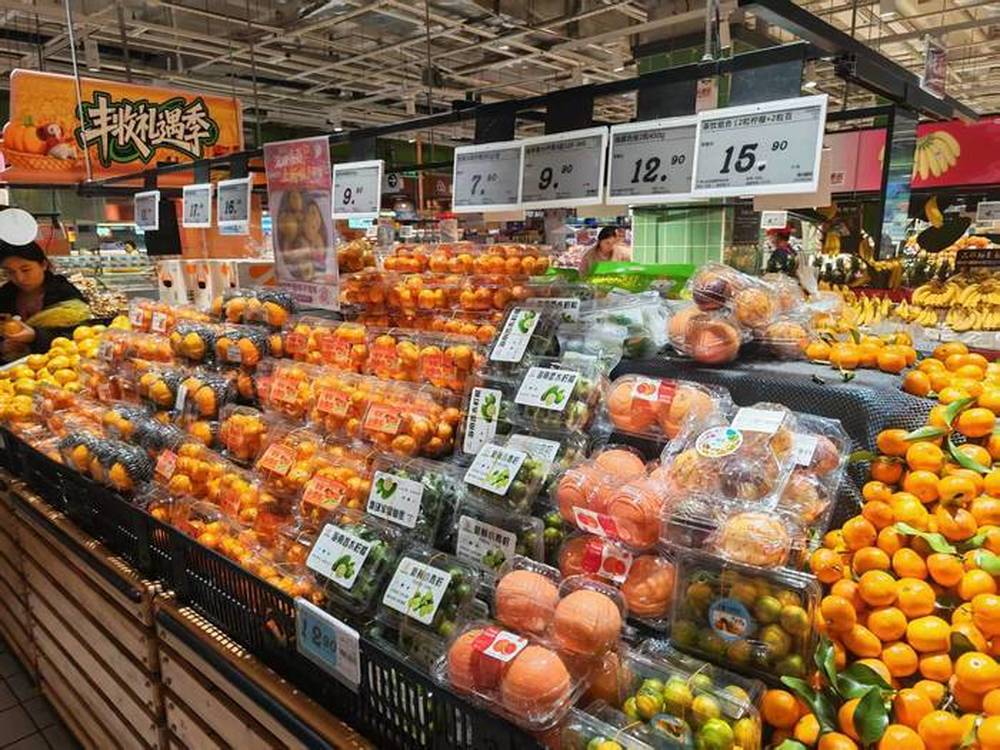
值得一提的是,目前永辉自有品牌占比仅10.94%,虽然有所提升,但对比头部商超、会员店30%以上的占比,差异化优势不足,很难靠商品打出“护城河”。站在当前节点看,永辉已经走完了最痛苦的“止血阶段”,低效门店基本出清、历史亏损包袱逐步消化。闭店调整能够减少亏损门店带来的拖累,但无法直接带来新增盈利。
三季度再度亏损表明,永辉最难的不是“关掉差店”,而是怎么把剩下的好店做出稳定增长,同时保持利润增长。未来能否真正走出周期,不再反复盈亏,最终看的是同店销售能否止跌、供应链能否成型、日常主业能不能稳定赚钱。
摄影:苏冉 编辑:孙菲菲 杨宗帅 校对:汤琪