一、事件概述
2026年8月,国内汽车车灯龙头星宇股份(601799.SH)爆发大规模用工舆情。公司2026届校招共录用440名高校毕业生(以硕博研发类为主),7月集中入职。入职约一个月后,公司对其中一百多名应届生分批集中约谈,推出离职补偿或岗位调整的双向选择方案。
常州市人社局官方最终定性:公司与107名应届毕业生协商解除劳动合同过程中,沟通方式简单生硬、缺乏充分有效沟通、造成不良社会影响。
本次舆情与星宇股份港股资本化关键节点高度重叠:公司2026年1月26日首次向港交所递表,首版申请6个月期满失效后于7月29日二次递表,华泰国际任独家保荐人;8月15日获中国证监会境外上市备案(国合函〔2026〕1948号),拟发行不超过44,799,650股H股。
8月应届生批量解约事件经常州市人社局通报后,相关投诉被提交至港交所及奔驰、大众等海外客户:港交所将材料转上市科作个案核查,大众启动供应商专项调查、奔驰BPO受理回函、宝马就供应商劳工议题作原则性回应,上交所9月9日就公司相关事项下发监管工作函。
由于事件发生在二次递表与备案后审核期,普通用工争议可能外溢为发行审核中的劳工/ESG问询及海外客户供应链合规审查,但是否影响聆讯排期、订单定点及最终发行,仍取决于港交所补充材料要求、客户调查结论与公司整改披露。
经鉴上市公司研究中心结合清华大学经济管理学院数智审计研究中心《内部控制诊断报告》、监管文书、官方通报及全量公开信息,完成本次跨环节、跨周期系统性风险复盘研判。
二、风险研判总论(ESG框架)
【风险评级方法论说明】
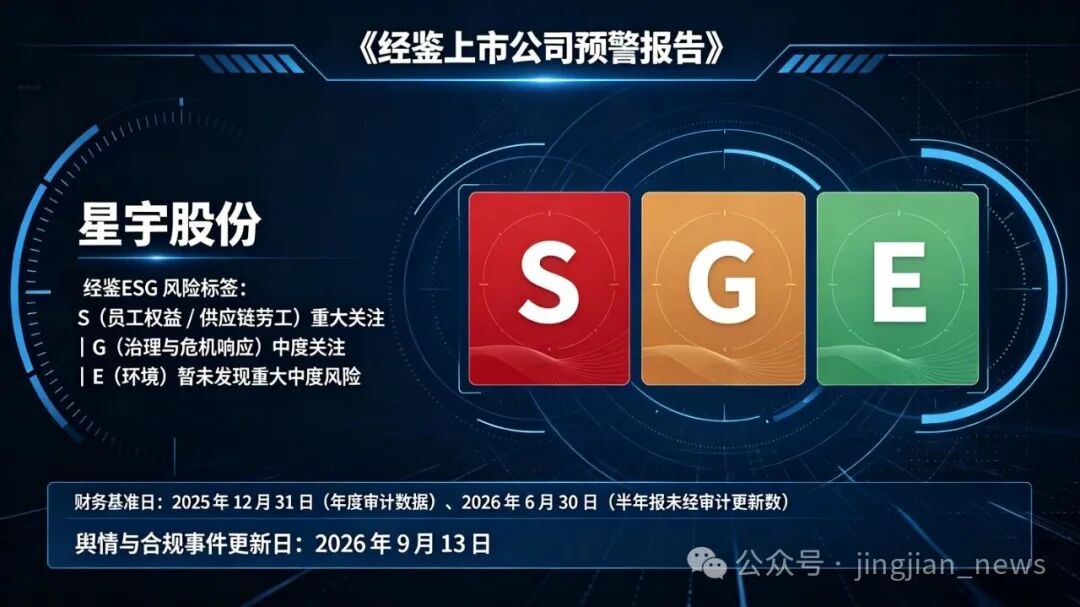
本报告S:重大关注/G:中度关注/E:暂未发现重大风险三级评级,统一基于三维加权判定:
1.影响范围:单部门风险/全公司经营风险/跨境合规与资本风险;
2.可逆性:短期可整改修复/中长期结构性治理缺陷/不可逆监管与资本风险;
3.外部介入等级:企业内部自查整改/政府监管责令整改、交易所监管函/境外交易所问询、头部客户合规审查、全国性舆情发酵。
重大关注:触发行政监管、交易所监管、跨境合规审查、资本进程扰动,存在结构性治理缺陷;
中度关注:存在明确内控漏洞、治理短板,可通过制度整改修复,无不可逆经营利空;
暂未发现重大风险:无公开重大违规、行政处罚、系统性缺陷记录,仅需常态化跟踪。
本次事件并非单一HR操作失误,而是用工合规、危机处置、内控自评多环节同步失灵的集中暴露,风险因果链条清晰:
•风险落点在S(社会维度):批量应届生人员调整、员工权益处置不当、供应链劳工合规瑕疵,为本次事件直接震中;
•根因在G(治理维度):实控人高度集权、两职合一、舆情前置风控与分级响应机制缺失,内部管理瑕疵外溢为公共合规事件;
•跨境传导在S+G联动:国内用工合规瑕疵穿透触发海外客户供应商审查、港交所ESG合规问询,直接扰动港股IPO审核节奏与国际化供应链资质;
•E(环境维度):暂未核查到重大环境违规记录,但塞尔维亚海外生产基地能耗、排放及劳工合规纳入长期尽调跟踪范围。
公司财务制度与年度审计意见整体规范,但人力资源合规、舆情风控、ESG落地执行、信息披露精细化管控存在明显软性治理短板,在A+H股申报、海外产能扩张周期下,治理短板直接转化为合规压力与战略推进压力。
本次研判全部基于公开信息推演,不做监管定性、司法定性与违规定论。
三、分项风险诊断
风险项A:治理结构高度集中,制衡有效性存疑【G】
ESG维度:G公司治理|风险等级:中度关注
内控目标:决策、执行、监督相互制衡、权责分离。
公开观察:实控人周晓萍直接持股42.00%,间接持股约6.19%,叠加家族关联持股,合计表决权约54.30%;周晓萍同时担任董事长、总经理,实现两职合一。前十大股东合计持股67.12%,股权集中度高。其子周宇恒出任董事会副主席、副总经理,家族二代深度进入核心经营管理层。
公司独立董事席位占比满足监管最低硬性要求,但在高度集权治理架构下,董事会独立性、独董实质监督、股东大会制衡效力存在明显弱化空间。
经鉴研判:公司股权架构、治理架构形式合规,但实质制衡机制偏弱,重大人力成本管控、组织调整、经营决策易出现顶层单一决策、基层被动执行、内控前置缺位的结构性问题。
风险项B:批量应届生调整暴露用工合规前置管控缺失【S】
ESG维度:S员工权益|风险等级:重大关注(基准日后重大合规信号)
内控目标:招聘、人力配置、试用期人员退出全流程标准化、合规化、可追溯管控。
公开观察事实:公司2026年集中大规模校招、短期内批量优化应届生岗位及人员,沟通方式与处置流程不规范,被人社部门官方认定管理疏漏、沟通生硬、造成不良社会影响,属于明确的人力资源内控执行缺陷,已触发政府监管整改。
风险传导假设(公开信息推演,非定性结论)
1.前端年度校招规模预测与后端实际产能、订单、人力需求动态校验机制缺失,人力规划前瞻性不足;
2.试用期人员优化、岗位调整、协商退出缺乏标准化合规流程、分级审批与沟通预案体系。
需要强调的是,以下推断无官方文件、内部会议纪要、成本测算底稿、招股书说明等直接证据支撑,仅为市场层面待验证猜测方向,不构成事实定性:
市场普遍质疑,公司处于H股上市申报关键周期,资本市场对人效指标、成本管控、盈利稳定性审核标准提升,阶段性经营与资本化合规压力,或间接促使公司采取短期人员结构优化动作。该假设无法通过公开信息坐实,如需验证真伪,需调取公司内部人力预算文件、组织优化专项纪要、H股申报配套风险说明等内部底稿材料。
后续整改与问责:公司升级应届生补偿方案与就业帮扶资源;截至9月7日,107名涉事应届生中71人已入职新单位、22人拿到录用通知,剩余人员持续对接安置。9月7日公司完成内部问责:总经理周晓萍扣薪12个月,人力资源总监免职。
经鉴研判:本次事件已触发人社部门行政监管、上交所监管函、海外客户合规审查三重介入,属于人力资源内控体系实质性、结构性短板暴露。
风险项C:国际供应链合规与ESG管控承压【S+G】
ESG维度:S供应链劳工|跨境传导|风险等级:重大关注
内控目标:适配国内外劳工法规、ESG尽职调查、海外车企供应商合规标准,实现执行层面可穿透、可审计、可复查。
公开观察事实:本次用工舆情事件材料被提交至大众、奔驰等海外整车厂合规审查通道,启动供应商劳工合规专项复核;同时触发港交所ESG合规问询压力。
公司业务层面长期配套奔驰、宝马、大众海外体系及国内合资工厂,属于海外高端车企供应链配套厂商,需严格适配欧盟《企业可持续发展尽职调查指令》(CSDDD)及全球车企统一劳工合规、ESG尽调标准。
另有公开媒体信息显示,公司塞尔维亚海外生产基地存在中外员工工时管理差异的舆情讨论,已纳入跨境劳工治理观察清单。
经鉴研判:公司纸面ESG制度、供应链合规制度完备,但落地执行、前置风控、舆情预案存在明显落差,单次国内用工瑕疵即可传导至海外供应链资质与港股IPO审核进程,跨境合规韧性不足。
风险项D:企业文化与危机响应控制环境薄弱【G】
ESG维度:G控制环境|风险等级:中度关注
内控目标:培育合规经营、稳健治理的企业文化,建立标准化舆情前置防控、危机分级响应、对外披露与公信力修复机制。
公开观察事实:本次舆情暴露公司员工权益保护、舆情风险预判、危机分级处置、对外沟通体系存在短板。公司已实施高管扣薪、人力总监免职的较重内部问责,但市场存在待核实质疑:网传被问责高管姓名、任职履历,与公司公开高管名录、招股书公示岗位信息存在信息出入。该差异目前无公司官方澄清、无权威信源核实真伪,因此衍生问责公示透明度不足、落地效果存疑的次生舆情。
经鉴研判:公司危机处置偏被动、舆情复盘与公信力修复机制不完善,治理软环境存在持续改进空间。
风险项E:主业增速放缓,战略扩张与经营承压叠加【S/G】
ESG维度:战略与可持续经营|风险等级:中度关注
内控目标:保障战略扩张节奏与内部管理能力、盈利韧性、风险管控水平匹配。
公开观察事实:公司行业高增长周期回落,营收增速持续放缓。2026年半年报基准日后更新数据显示,公司呈现增收不增利格局,盈利同比承压,整车行业价格战持续挤压零部件企业毛利空间。
经鉴研判:公司同步推进港股资本化、塞尔维亚海外产能扩张,战略扩张力度加大,但内部人力内控、合规风控、舆情治理短板与高速扩张节奏形成明显错配,经营韧性与治理承载力面临双重考验。
四、舆情时间线与跨境次生风险全景
(一)官方处置与资本节点完整时间线
2026年1月26日:首次向港交所递交H股上市申请。
2026年7月29日:港股申请失效后二次递表,华泰国际为独家保荐人。
2026年8月上旬:集中约谈107名2026届应届生,人员优化事件发酵舆情。
2026年8月15日:取得证监会境外上市备案通知书。
2026年8月25日:常州市人社局通报整改,认定公司沟通处置不当。
2026年8月27日:公司发布公开致歉信,升级补偿与就业帮扶方案。
2026年9月1日:海外整车厂启动供应商合规专项核查(公开报道)。
2026年9月7日:落地高管扣薪、人力总监免职内部问责。
2026年9月9日:上交所针对本次用工合规舆情下发监管工作函。
2026年9月9—11日:公司取得大路条超3周,未收到港交所聆讯排期。
(二)H股IPO聆讯延迟的程序性信号
常规港股申报节奏下,企业取得证监会备案大路条后1–2周即可获得聆讯排期。星宇股份目前延后超3周无明确排期,中介市场普遍认为与用工合规舆情、ESG事项补充核查相关。
经鉴研判:结合港股审核历史规律,聆讯延后超1个月且伴随补充问询,发行节奏通常顺延约一个季度;若延后超2个月仍无明确排期,大概率错过当期年报更新窗口,需重新评估上市发行窗口与申报节奏。
(三)跨境风险传导特征
形成“国内用工舆情→政府监管+交易所监管介入→海外供应链合规审查→港股ESG审核延迟”的四级传导,是A股制造企业出海周期S、G治理风险外溢的典型样本。
(四)三大次生舆情风险
1.高管问责公示信息与官方名录存在待核实差异,治理透明度存疑;
2.公开致歉内容模板化,市场公信力修复效果有限;
3.国内用工舆情存在向塞尔维亚海外工厂劳工治理扩散的潜在风险。
(五)资本市场实际影响
1.股价阶段性回调、市值回撤;
2.港股IPO聆讯周期拉长、审核不确定性提升;
3.市场估值逻辑由单一订单增长,切换为经营盈利+合规治理+ESG风控三维定价。
五、财务信息研判:多期重大信披瑕疵,审计长期任期存独立性隐患
虽然公司历年审计报告、及历年财报数据表明:公司连续多年获得标准无保留审计意见,整体财务核算、费用管控规范度处于行业中上水平,但信息披露精细化内控存在持续性、重复性重大低级漏洞,属于纸面合规、执行失守的典型问题。
清华大学经济管理学院数智审计研究中心《内部控制诊断报告》发现多期信披缺陷:
1.2024年年报重大单位校对错误:劳务外包报酬单位“元”误写为“万元”,导致披露数据虚增至2.44万亿元,为当年营收的183.75倍,属于年度财报系统性低级校对失控,至今无更正公告。
2.多年高管信息披露错乱:2025年年报把41岁的副董事长写成58岁,与65岁的董事长母亲“仅差7岁”、2022–2023年报三名副总“一年涨两岁”,人员基础信息披露长期失准,反映信披复核、多级校验机制实质性缺位。
重点跟踪信号
1.审计机构超期任职,独立性存结构性隐患:天衡会计师事务所连续为公司提供审计服务15年,显著高于A股上市公司年审机构6–8年的行业平均任期,远超常规轮换观察阈值,长期连续服务或弱化审计独立性、审慎性,历年频发低级信披差错或与审计复核机制弱化相关,2026年拟续聘值得重点监管跟踪。
2.应收票据、应收账款规模持续抬升,需跟踪资产质量、坏账计提与自由现金流变化。
3.整车行业价格战持续传导,主业毛利与盈利韧性持续承压。
六、十大后续核心跟踪清单
1.大众、奔驰等海外客户最终合规审查结论(对应风险项C)
2.港交所IPO问询、聆讯排期变动、发行窗口调整情况(对应风险项C、E)
3.107名应届生补偿、维权、仲裁及就业安置闭环进度(对应风险项B)
4.人社部门后续复查、整改验收闭环情况(对应风险项B)
5.公司人力资源制度、人员优化流程、合规体系重构落地情况(对应风险项B、D)
6.舆情分级预警、重大事项上报、危机响应机制重建效果(对应风险项D)
7.财报差错更正公告、信披多级复核防错机制落地情况(对应财务信披风险)
8.主业营收、毛利率、经营现金流企稳修复情况(对应风险项E)
9.塞尔维亚海外工厂产能、用工合规、ESG尽调结果(对应风险项C、E)
10.2026年度内控自评、审计机构专项复核结论(覆盖全部风险项A/B/C/D/E)
七、经鉴核心研判结论
本次星宇股份舆情与合规事件,是A股高端制造企业财务审计合规完善、软性治理与ESG执行缺位的典型研究样本。公司无财务造假、资金占用、重大违规处罚等硬伤,但暴露三层核心治理问题:
1.内控不能仅局限财务端:人力资源合规、批量人员调整、员工权益处置是极易外溢为监管、舆情、跨境合规风险的重大经营变量;
2.ESG不是纸面披露工具:海外供应链、境外交易所可穿透核查基层管理瑕疵,单点用工失误可直接冲击资本化进程与全球供应链资质;
3.高速扩张必须匹配治理升级:港股IPO、海外产能扩张周期下,实控人集权治理、内控精细化不足、舆情风控薄弱的短板会被资本市场与境外监管加倍放大。
当前整体风险可控、无不可逆重大利空,但上交所监管函、港股聆讯延后、海外合规审查已形成明确的治理压力信号。后续整改落地、监管沟通、信披机制修复情况,将直接决定公司资本化节奏、供应链稳定性与中长期估值修复空间。
免责声明
数据来源|清华大学经济管理学院数智审计研究中心《内部控制诊断报告》、上交所监管工作函、常州市人社局官方通报、中国证监会境外上市备案通知书、港交所披露易、公司历年公告、权威财经媒体公开报道
报告性质|基于公开信息的风险预警与治理研究研判,所有推演、假设、待验证判断均不构成监管定性、司法认定、审计结论与违规定论。本报告不作为任何投资交易、司法举证、合规处罚依据,仅用于上市公司治理学术研究与风险科普。
编辑:卢婷