2026年11月10日,青岛思锐智能科技股份有限公司科创板IPO获受理,拟募资20亿元,保荐机构为国泰海通。
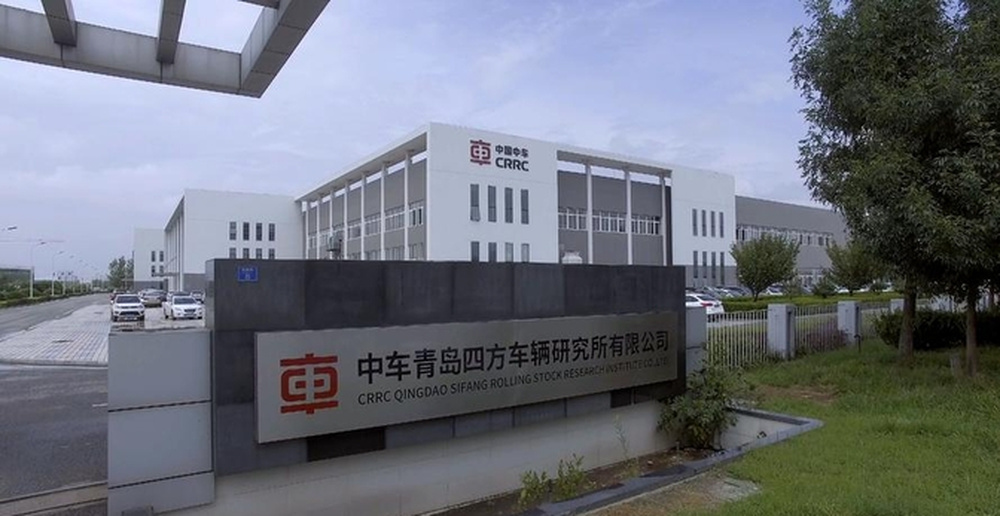
这家公司的第一大股东是中车青岛四方车辆研究所有限公司,中国中车全资子公司,持股16.15%。技术则来自2018年9月对芬兰倍耐克的收购,一家承袭芬兰原子层沉积技术四十余年积累的设备商。
轨道交通研究所跨界半导体思锐智能的前身青岛四方思锐智能技术有限公司成立于2018年1月,由中车四方所联合中车资本、国华基金出资设立。
中车四方所是中国中车旗下的一级子公司,主业是轨道交通关键系统技术和产品,与半导体设备没有直接关系。2018年前后,四方所处在寻找新增长极的节点上,芬兰倍耐克进入视野。
倍耐克成立于2005年,总部在芬兰艾斯堡,主业是原子层沉积镀膜设备和薄膜电致发光显示,是全球原子层沉积技术的先驱者之一,也是当时全球唯一量产透光率80%以上透明显示器的厂商。经过一年多谈判,2018年9月28日,思锐智能在赫尔辛基完成100%股权收购交割。
这笔收购放在2018年看相当超前。当时半导体设备国产替代尚未升温,国内晶圆厂还在大规模引进海外产线。一家央企研究所背景的初创公司,用并购拿到了海外成熟技术、全球客户网络和研发中心,站到了原子层沉积产业化的起点上。
掌舵这笔并购的是聂翔。这位董事长2000年7月至2021年12月在中车四方所工作了21年,一路升任至董事,2018年出任思锐智能总经理,2021年12月起兼任董事长。核心技术人员名单保留了倍耐克的老班底。
中车四方所持16.15%,华舆国华持15.30%,其余股东持股均低于10%。股权分散是技术引进型公司的常见结构,但也意味着重大决策靠董事会博弈。总经理聂翔间接持股2.64%,瑞元君合等5家员工持股平台合计持股7.85%,执行事务合伙人是聂翔全资的青岛瑞元,其中瑞元君合已质押股份,占公司总股本的4.21%,对应借款5866.67万元。
营收增长,亏损不止招股书显示,思锐智能2023年至2025年营收分别为3.49亿元、3.63亿元和4.95亿元,2026年上半年营收1.90亿元。同期归母净利润分别为-3.04亿元、-2.71亿元和-2.67亿元,2026年上半年再亏2.31亿元。截至报告期末,公司未分配利润为-11.16亿元,存在累计未弥补亏损。
表面看归母亏损在逐年收窄,但2023年至2025年扣非净利润分别为-3.10亿元、-3.16亿元和-3.29亿元,持续扩大,2026年上半年扣非亏损2.40亿元。
差额来自政府补助。计入其他收益的政府补助从2023年的614.89万元增至2025年的5993.81万元,支撑了归母口径的改善。然而,补助不是利润。
现金流和存货方面,报告期各期经营活动现金流净额分别为-4.44亿元、-2.74亿元、-5.75亿元和-3.01亿元,三年半净流出约15.94亿元,靠股权融资续命。存货余额从2023年末的5.24亿元一路攀升至2026年6月末的13.95亿元,是2025年全年营收的2.8倍,其中已计提跌价准备8855.97万元。
研发投入方面,研发费率从2023年的41.63%升至2024年的53.11%,2025年回落至47.08%,2026年上半年又升至61.05%,以2026年上半年为例,1.90亿营收对应约1.16亿研发投入,再加青岛、芬兰两地运营,亏损短期内难以扭转。公司在招股书中预计,最早2029年达到盈亏平衡。
双主业对冲,离子注入推动国产替代思锐智能的原子层沉积设备2023年至2025年收入占比85.01%、84.77%和88.32%,客户遍布全球40个国家和地区,累计服务超500家客户,2023年至2025年境外收入占比分别为63.62%、66.31%和68.95%。
这部分业务更像一家海外公司的中国资本化,倍耐克品牌在科研、显示、光学等非最先进制程市场有稳定基本盘。
细分市场里,公司在化合物半导体领域市占率12.01%,位列全球第三、国产第一,显示器件和科研领域市占率分别为14.72%和8.29%,均居全球第一。备品备件及技术服务收入从3774.67万元增至5744.17万元,是少数随设备保有量自然增长、不依赖验收节奏的现金流。
业务结构分散背后,客户集中度正在快速抬升,前五大客户收入占比从2023年的29.97%、2025年的30.30%跳升至2026年上半年的58.84%,客户Q、客户O分别新进第一大和第三大客户。
变化发生在2026年上半年,离子注入设备首次确认收入5075.35万元,占比27.16%,来自2台设备的验收。而在2023年至2025年,离子注入设备尚未确认销售收入。截至报告期末,高能离子注入设备已通过客户O、客户Q验收,另有13台设备在客户O、客户P、客户V、客户R产线验证。
全球离子注入设备市场长期由应用材料和亚舍立垄断,两家全球合计占有率82.25%;国内市场上,国产设备占有率合计不到6%。思锐智能选择从难度最高的高能离子注入切入,2023年9月向国内客户交付首台8MeV高能离子注入机,后期产品线将形成高能、大束流、中束流、氢离子、SiC全系列。2026年上半年境内收入占比升至61.83%,公司解释正是离子注入设备对境内客户实现收入所致。
20亿募资用途本次IPO拟募资20亿元,10亿元投半导体先进装备研发制造中心,6亿元投高端半导体装备研发,4亿元补充流动资金。公司选择的是科创板第四套上市标准,预计市值不低于30亿元,最近一年营收不低于3亿元。
对照账面,2026年6月末公司总资产24.90亿元,归母净资产11.45亿元,20亿募资相当于再造1.8个净资产。一级市场股东名单里,国开制造业转型升级基金、国调二期等国家队在列,2025年12月C轮融资的投后估值约41亿元。(大鱼财经工作室出品)
校对:汤琪